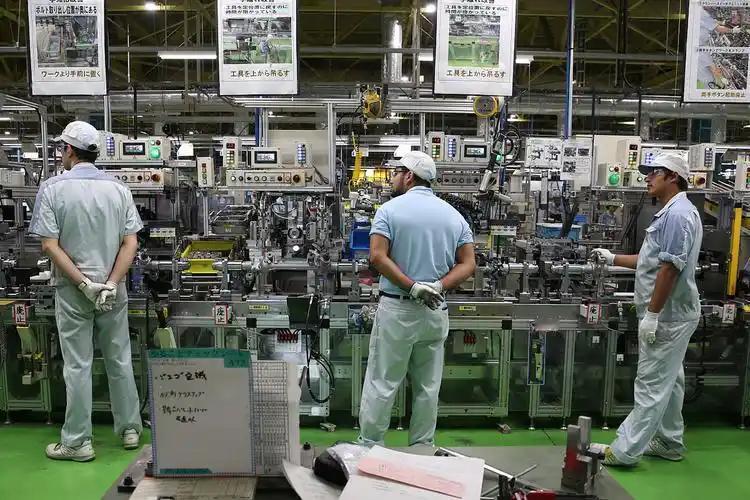
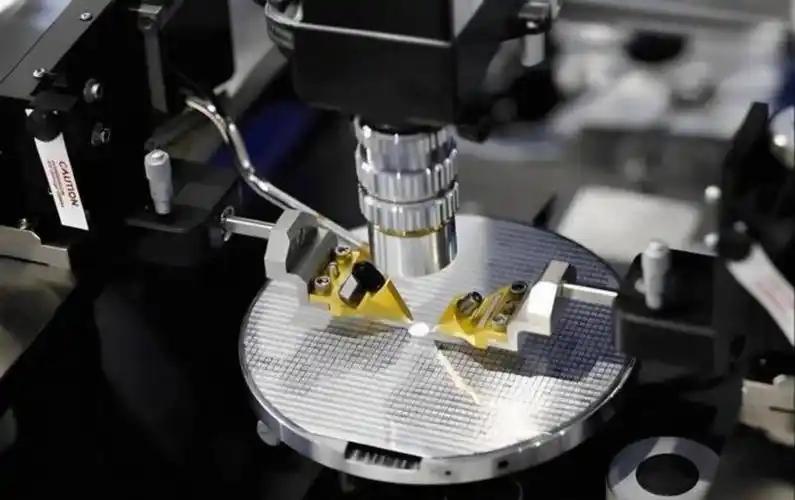
日本工业优势集中在精密机床、精密仪器、半导体材料、精细化工与基础原材料领域。全球七大主要机床厂商中,日本占据四家。
燃油车领域,日本依旧保有较强竞争力,该优势或将维持到全球汽车市场完成新能源替换。
在纺织产业链,日本企业不涉足成衣缝纫环节,专注高性能化纤面料研发生产,东丽、帝人等企业开发的速干透气运动面料,被耐克、阿迪达斯等品牌采用。
高端时装面料的价值龙头或许在意大利,但户外、运动功能性面料的专利保有量与出口规模,日本处于世界前列。
日本这套产业布局的核心思路,是占据产业链上游材料与核心零部件环节,避开劳动密集型的成品组装。
这种模式的好处是,下游成品品牌无论怎么更迭,都需要采购上游基础材料,企业可以持续赚取技术与材料溢价。
对应的短板同样明显,一旦下游终端赛道发生颠覆性变革,原有材料技术储备会快速贬值。汽车行业就是典型案例,燃油车积累的发动机、变速箱相关材料与零部件优势,在电动车赛道价值下降。
材料行业的壁垒构建周期很长,专利、配方、生产工艺都需要数十年持续试错迭代。这也意味着,上游材料领域的技术替代速度,会慢于终端产品迭代速度。
日本在精密化工、特种面料、半导体原材料领域的优势,短期很难被完全取代,但持续面临其他国家的追赶。