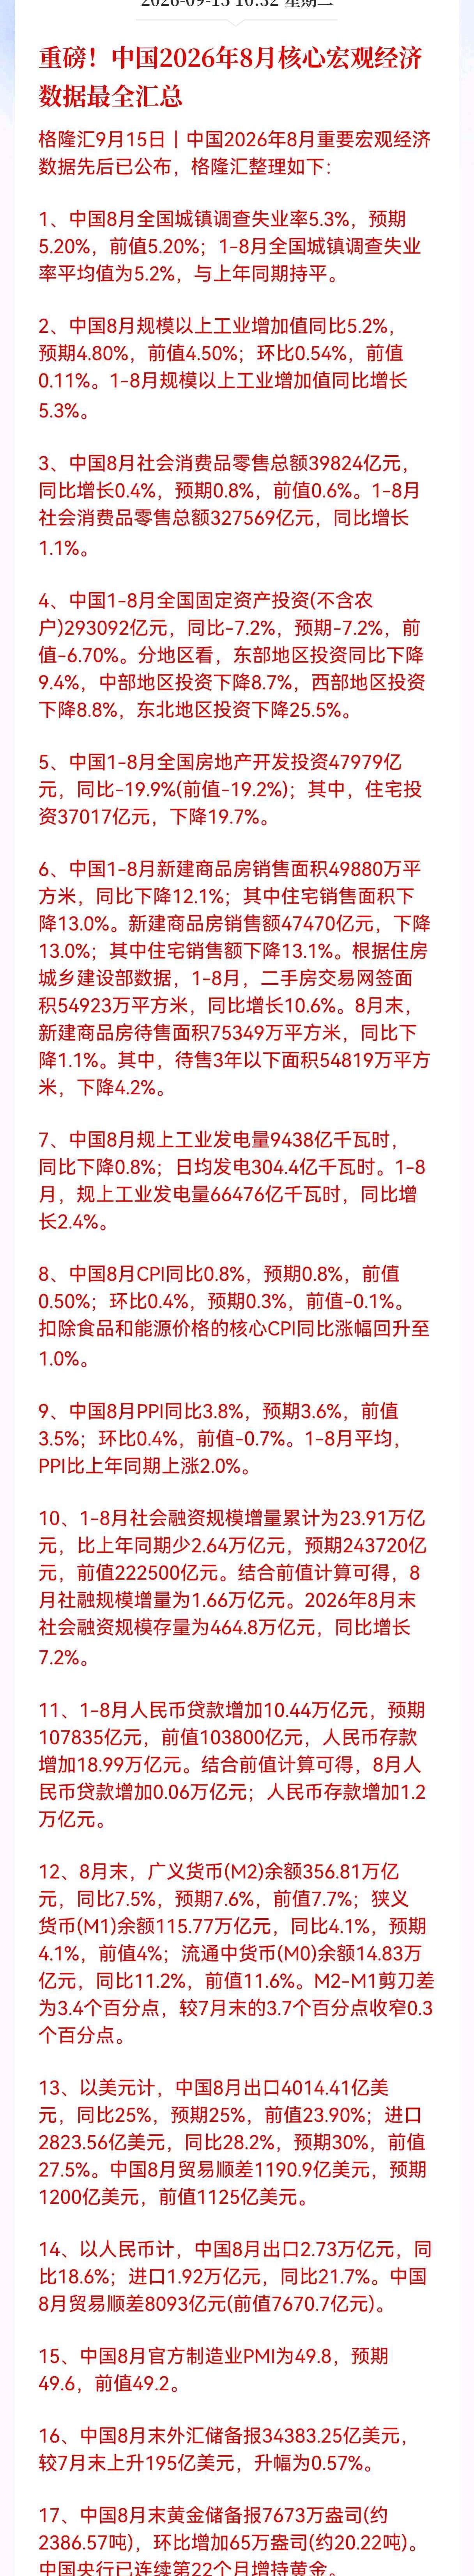
重磅消息!中国公布2026年8月核心宏观经济数据,工业5.2%、出口25%大幅走强,但社零仅增0.4%、地产投资同比-19.9%,不及预期!
8月全套宏观经济数据集中公布,各项指标呈现明显分化,有亮点也有压力,给A股市场传递出复杂信号。
工业端表现超预期,8月规模以上工业增加值同比5.2%,高于市场预期。出口数据大幅走强,同比增长25%,贸易顺差继续扩大。物价层面出现回暖,CPI、PPI同步抬升,核心CPI回升到1%,通缩压力有所缓解。央行继续增持黄金,外汇储备小幅上行。
但内需依旧偏弱。社零同比仅增长0.4%,不及预期。固定资产投资持续下滑,地产开发投资、新房销售继续走弱,房地产板块压力还在。制造业PMI49.8,依旧处于荣枯线下方。新增信贷偏弱,居民消费和购房意愿不足。
整体来看,这份数据属于结构性修复,整体内需偏弱。
工业和外贸是支撑经济的主力,制造业产业链订单有保障。消费、地产仍是拖累项,经济复苏还没有全面落地。这份数据意味着稳增长政策不会快速收紧,后续仍有托底空间。
落到行业层面,利好出口相关制造业、工业硬件板块,海外订单强会持续支撑相关产业链。物价回暖,对上游资源品有情绪提振。
地产、家居产业链,短期很难迎来强反转,行业依旧处在磨底阶段。消费板块,短期缺乏强复苏逻辑,更多是结构性机会。
放到A股,这份数据很难催生全面大行情,市场大概率继续走结构性行情。强出口、高端制造方向更容易获得资金关注。而地产链、大消费板块,需要等待后续更多政策落地,基本面才会出现明显改善。