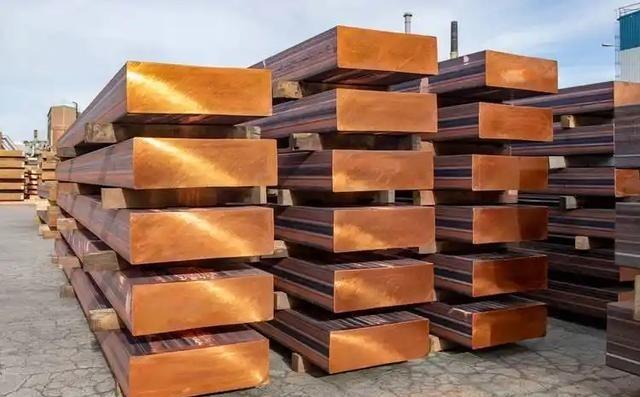
美国这次可能真要搬起石头砸自己的脚了!囤了全球70%的铜,结果自家连个像样的冶炼厂都没有。这堆69万吨的铜锭变不成高端铜箔,最后只能沦为占用高昂仓储费的废铁,这账算得真让人看不懂。
2026年8月,路透社报道,美国COMEX仓库里的铜库存已经升至约67.5万吨,连续46天增加。同期,美国还在大量进口精炼铜,仅2026年上半年就进口约88.5万吨,超过2024年全年同期水平的两倍。2025年,美国全年精炼铜进口量更达到约164万吨。这背后有一个非常重要的原因:市场一直在等待美国是否会对进口铜加征关税。美国政府从2025年开始,就不断强调铜关系到国防、能源、电网、汽车、电子设备等产业,并把铜供应链上升到所谓“国家安全”层面。白宫在2025年7月公布的文件中明确指出,美国过去曾拥有完整的铜产业链,但国内采矿、冶炼和精炼能力已经明显下降。
问题也恰恰出在这里。美国不是没有铜矿,也不是完全没有铜加工企业,而是从矿石到金属,再到半成品、精密材料的产业链并不完整。美国地质调查局公布的2026年数据很能说明问题。2025年,美国矿山铜产量估计约100万吨,原生精炼铜产量约79万吨,二次精炼铜约6万吨,但当年精炼铜进口量估计达到170万吨。美国对铜的净进口依赖度已经达到57%。再看冶炼环节,美国目前实际运营的铜冶炼厂数量只有两座,分别由Freeport-McMoRan和Rio Tinto运营。路透社今年9月披露,美国每年仍然需要进口大约一半的铜需求,而本土冶炼能力明显不足。
这也是这场美国囤铜行动最值得观察的地方。美国大量把铜吸进本土仓库后,确实能提高美国市场的现货供应,也能让美国在关税政策真正落地时拥有一定缓冲空间。但另一面也很明显:铜被吸入美国以后,其他地区可流通的库存就会减少。今年8月,路透社援引市场数据指出,美国COMEX库存大增的同时,伦敦金属交易所和上海期货交易所的铜库存相对偏低。美国国内价格和其他市场之间形成的价差,刺激贸易商继续把铜运往美国。这实际上是一场典型的“价格驱动型搬家”。铜没有凭空增加,只是从一个地方被运到了另一个地方。
于是,美国仓库越来越满,全球其他地区的现货供应却变得紧张。对于美国来说,这当然有战略储备的意义;对于美国制造企业来说,却未必全是好消息,因为更高的铜价也意味着电缆、变压器、汽车、电气设备、建筑材料等产品的成本压力上升。这也是为什么美国政府迟迟没有轻松拍板。2026年9月,路透社报道称,美国政府对精炼铜关税的决定出现延迟,原因之一就是担心铜价上涨进一步推高制造成本。在美国大力推动制造业回流的背景下,如果原材料价格先涨起来,企业的生产成本也会跟着上升。
2025年的总统行政行动已经明确提出,美国拥有一定铜资源,但冶炼和精炼能力落后于全球主要竞争者。美国希望通过关税、投资和产业政策,把更多资本重新吸引到本土采矿、冶炼和加工领域。可问题在于,铜冶炼不是搭个厂房、买几台设备就能迅速完成的项目。矿山开发需要时间,环保审批需要时间,冶炼厂建设需要时间,下游客户认证同样需要时间。
美国现在手里的几十万吨铜,能够解决的是“现在有没有金属”的问题,却解决不了“有没有完整产业链”的问题。真正值得警惕的是另一件事:如果大量资金长期沉淀在库存里,美国付出的就不只是铜本身的钱,还包括融资、仓储、保险、物流以及库存管理成本。而当这些铜没有迅速进入电缆、电子元件、汽车、电网设备和精密铜材生产线时,库存规模越大,资金占用就越明显。
一座高效运行的冶炼厂,可以每天持续把原料转化成工业产品;一批存放在仓库里的铜,只能等待买家和加工环节把它消化掉。美国真正需要补的,其实不是仓库容量,而是中间缺失的那些环节。今年美国市场已经出现了一个很有代表性的现象:铜库存快速增加,但美国仍然需要大量进口。Kpler数据显示,2026年7月美国通过开放式货船进口的铜阴极达到创纪录水平,当月海运、集装箱等渠道合计进口量可能达到21.5万至23.5万吨。同期,美国境内可见库存已经超过80万吨。这说明美国目前最强的能力仍然是用高价格和市场规则吸引全球铜流向自己,而不是已经重新建立起完整的铜产业链。
如果未来美国真的继续提高铜进口成本,同时本土冶炼和精密加工能力又没有同步扩张,那么这批库存就会变成一把双刃剑。它可以在短期内增加美国手中的筹码,也可能推高美国制造业自己的原材料成本。所以,这场铜博弈真正值得看的,从来不是美国仓库里面究竟堆了多少铜,而是这些铜能不能顺利进入美国自己的工业体系。有矿不等于有冶炼,有铜锭不等于有高端材料,有库存更不等于拥有完整产业链。美国如果只是在全球市场上抢铜、囤铜,却没有同步把冶炼、精炼和深加工能力补起来,那么仓库里的数字越漂亮,产业链的短板反而越容易暴露。这或许才是这轮美国“铜牌局”里最值得琢磨的一笔账。