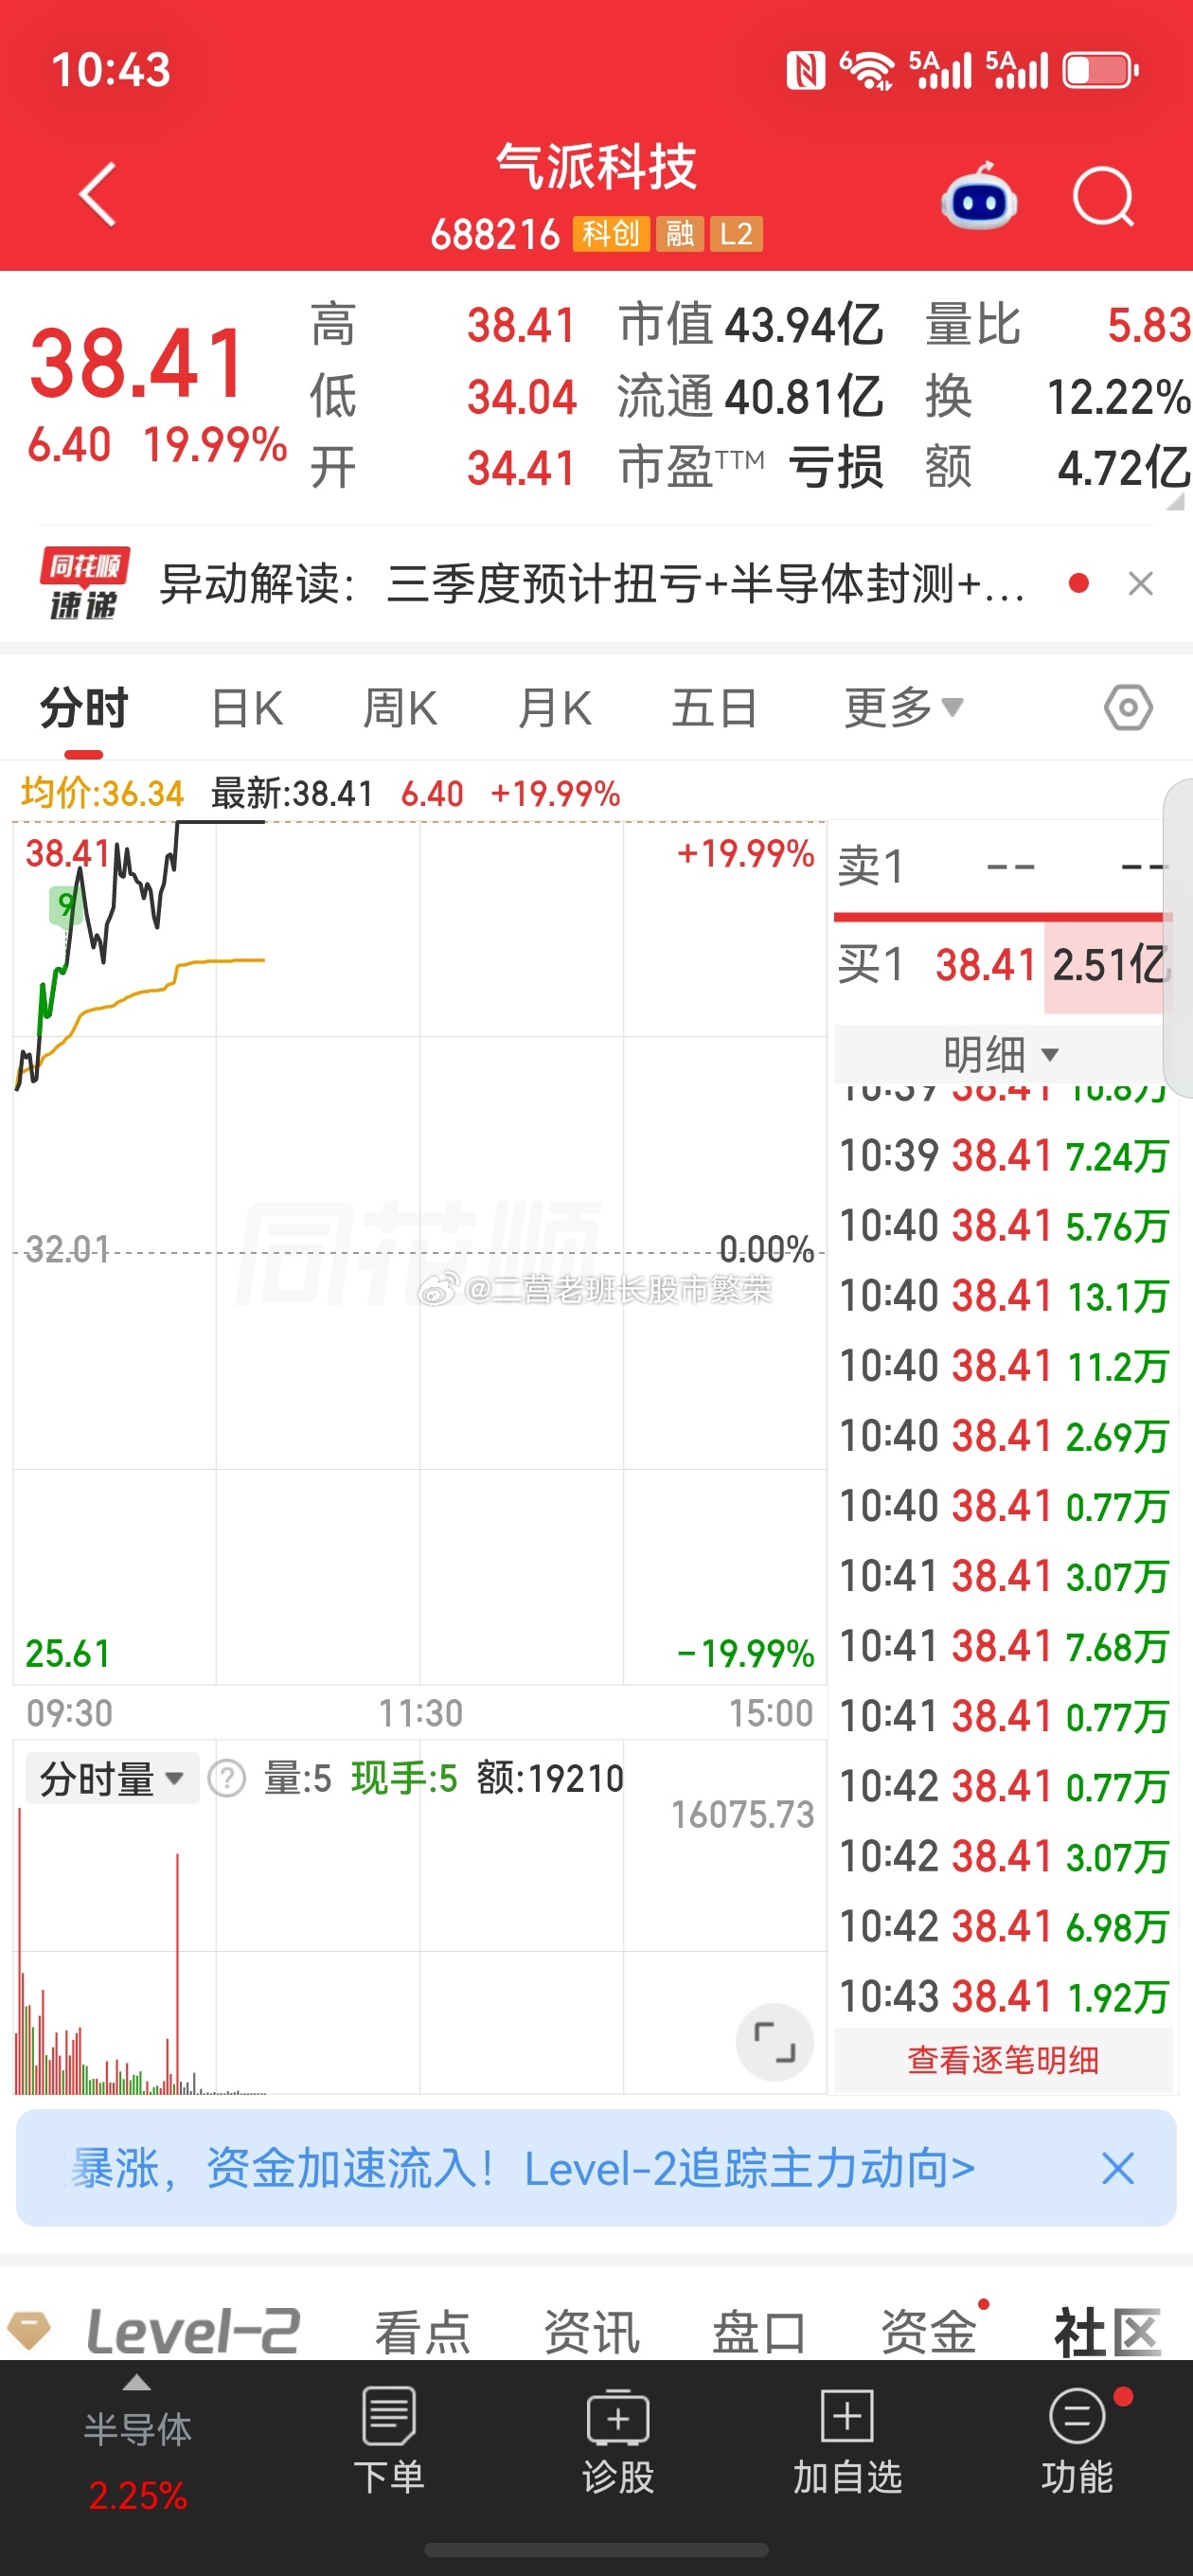
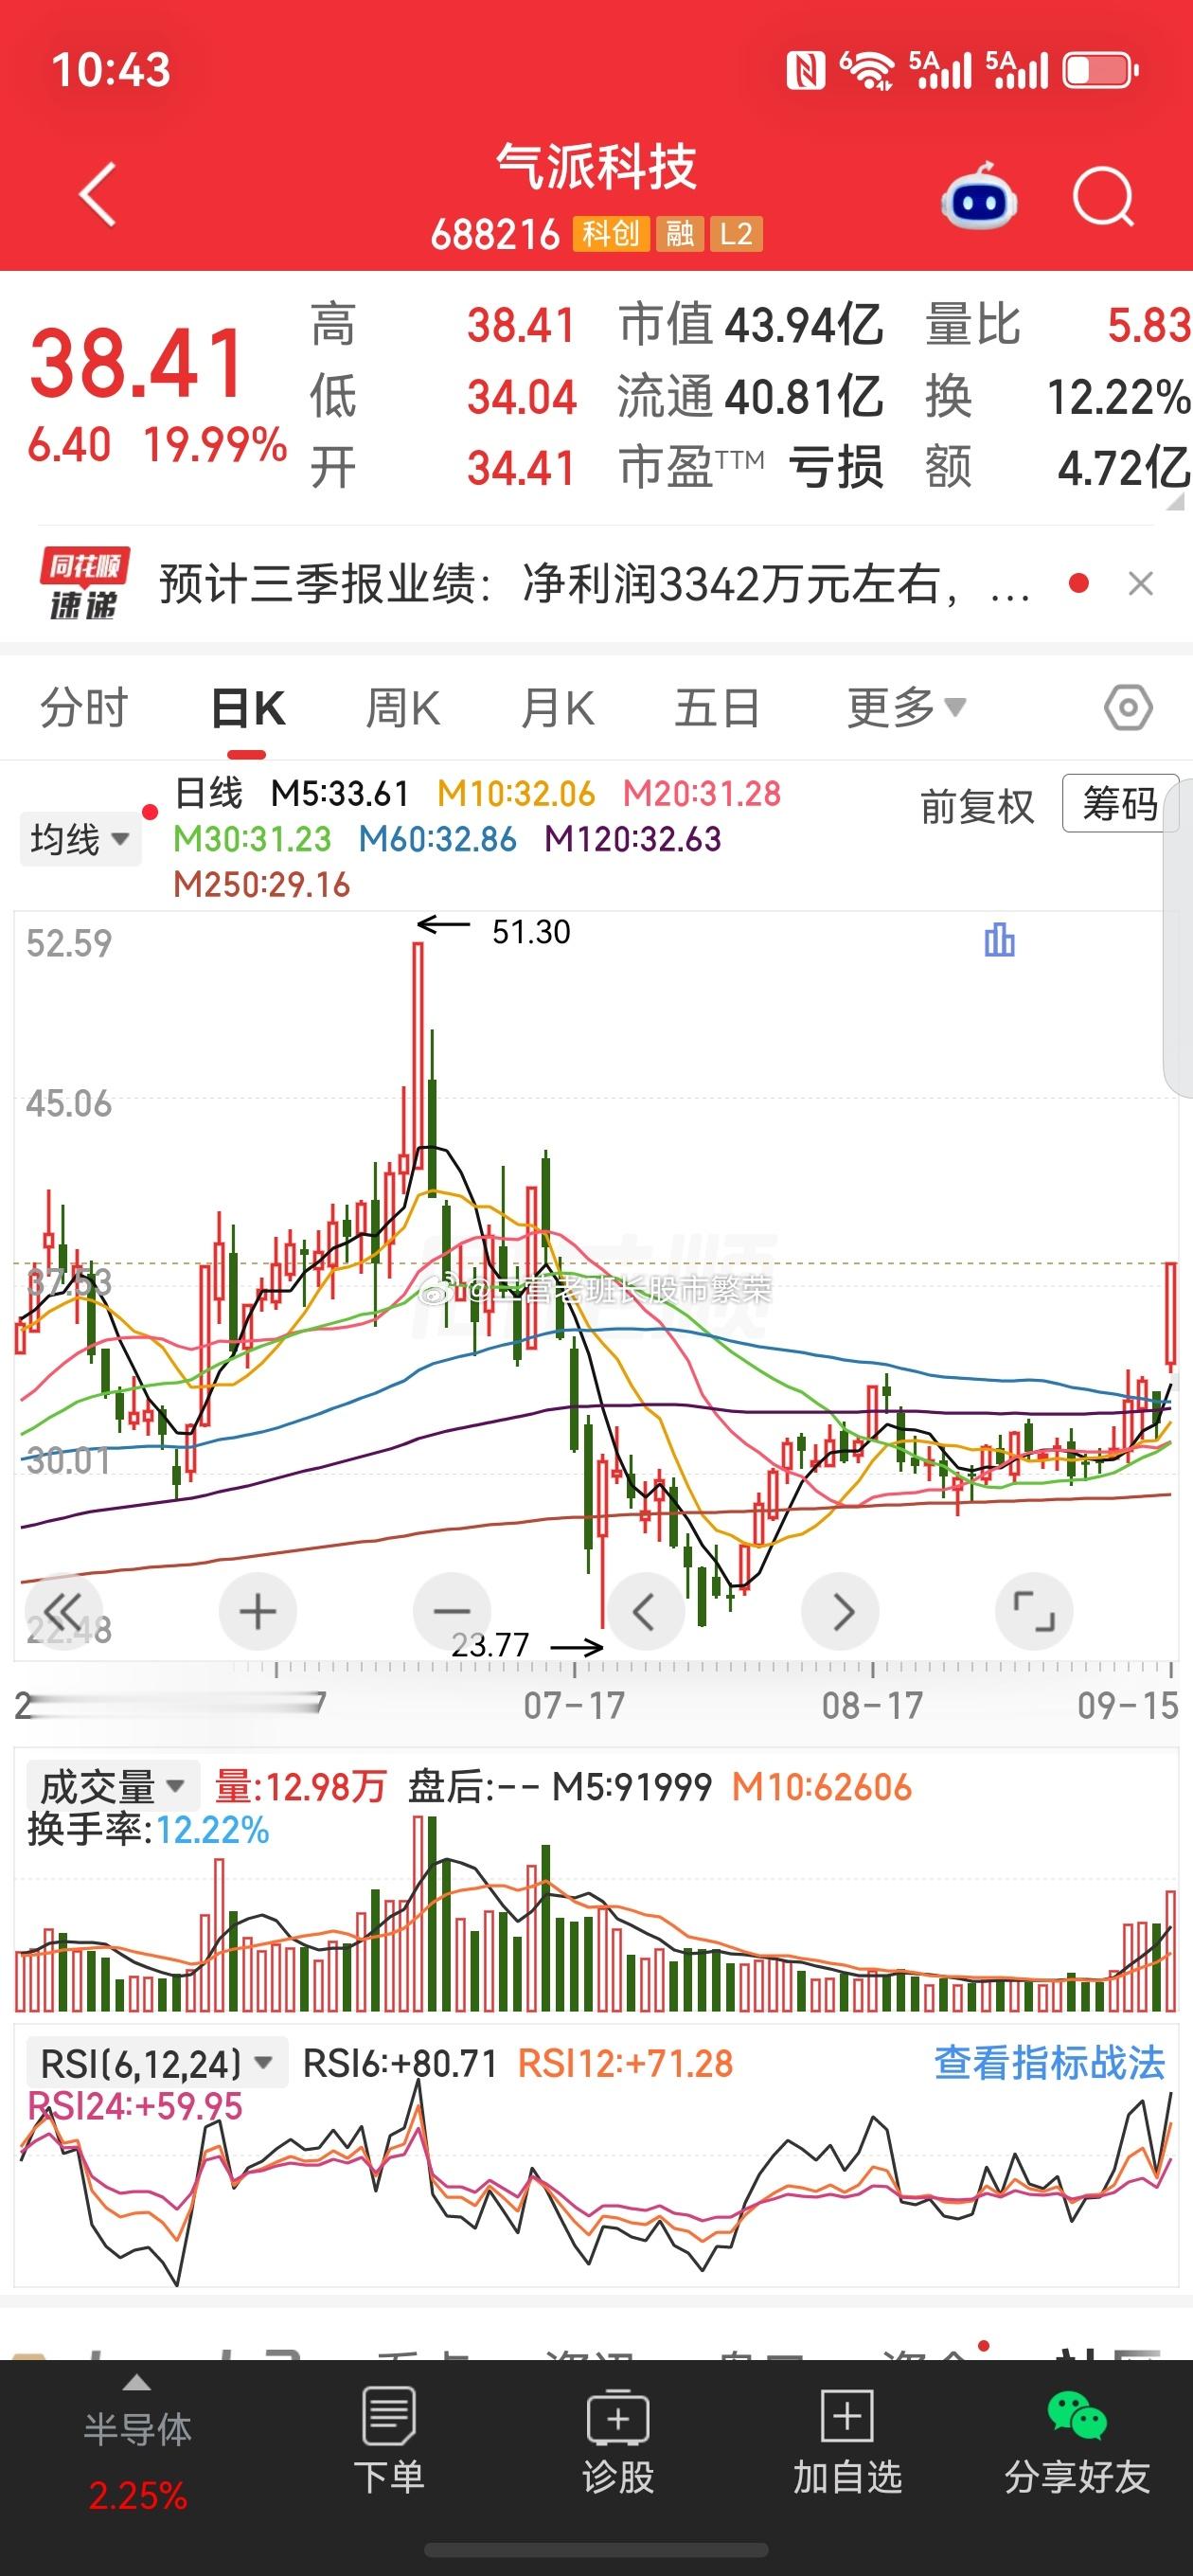
股票气派科技微博 兄弟们,今天深度拆一个票——气派科技(688216),半导体封测赛道的困境反转标的。三季报都开始了嘛
先上硬数据(2025年年报):营收7.69亿,同比+15.34%,收入规模创近年新高归母净利-7538万,亏损同比收窄26.41%扣非净利-8658万,亏损收窄28.52%综合毛利率4.02%,同比+7.28个百分点,终于回正了经营现金流6354万,上年是-2955万,由负转正Q4单季归母净利润128万,单季度扭亏为盈总资产20.11亿,归母净资产5.82亿
公司核心看点:
【1】华南内资封测龙头之一2006年成立,2021年科创板上市,华南地区封装品类最齐全的内资封测企业。300+款封装产品,覆盖Flip-Chip、MEMS、5G基站氮化镓射频、QFN/DFN、CPC等,其中CPC、CQFN/CDFN、QIPAI为国内首家自主研发,拥有完全知识产权。
【2】功率器件爆发式增长集成电路封装测试收入6.46亿,占比84%,是基本盘。功率器件封装测试收入0.83亿,同比暴增207.23%,成为新增长引擎。晶圆测试收入745万,同比+140.68%。功率器件这块踩中了新能源汽车+AI算力的风口,想象空间不小。
【3】困境反转信号明显Q4单季盈利,毛利率回正,经营现金流转正——三大指标同步改善,这是最关键的信号。说明产能利用率在爬坡,规模效应在释放。
【4】订单饱满,产能利用率飙升2025年Q4开始订单逐步饱满,2026年Q1产能利用率突破90%。AI、算力、存储需求挤占了行业龙头的封装产能,溢出订单流向中小企业,气派直接受益。
【5】技术储备+政策加持全球累计申请专利400+项,授权300+项。国家级专精特新“小巨人”、广东省制造业单项冠军,已通过IATF 16949汽车质量管理体系认证。
---
核心风险:
连续四年亏损(2022-2025),累计亏损规模不小财务费用暴增54.61%,二期厂房转固+融资租赁导致利息支出攀升归母净资产较期初缩水10.92%,持续亏损侵蚀家底境外收入占比仅4.22%,市场过于集中在境内封测服务价格尚未恢复至历史高位,价格战压力仍在IPO以来从未分红,近三年累计派现为零当前市盈率约143倍,股价更多反映预期而非业绩
---
老班长观点:
气派科技现在处于“困境反转的关键窗口期”。
短期看:Q4单季盈利+毛利率回正+现金流转正,三个核心指标同步好转,这是实打实的经营改善,不是画饼。产能利用率突破90%,订单饱满,2026年有望成为扭亏元年。
中期看:三个核心跟踪指标——①毛利率能否持续修复(4.02%还太低,至少要回到10%以上才算健康)②功率器件业务能否持续高增长(207%的增速能否维持)③财务费用能否控制(利息支出2414万,同比+51.66%,这是吞噬利润的大头)
长期看:先进封装是半导体国产替代的核心赛道,公司在CPC、QIPAI等技术上有自主知识产权,卡位不错。但跟长电科技、通富微电这些龙头比,体量差距太大,竞争压力大。
一句话:困境反转的逻辑已经兑现了一部分,但离真正盈利还有距离。兄弟们如果看好半导体封测赛道复苏,可以跟踪,但别急着重仓,等2026年一季报确认扭亏趋势再说。
⚠️ 以上仅为个人观点,不构成投资建议,股市有风险,入市需谨慎股票气派科技微博