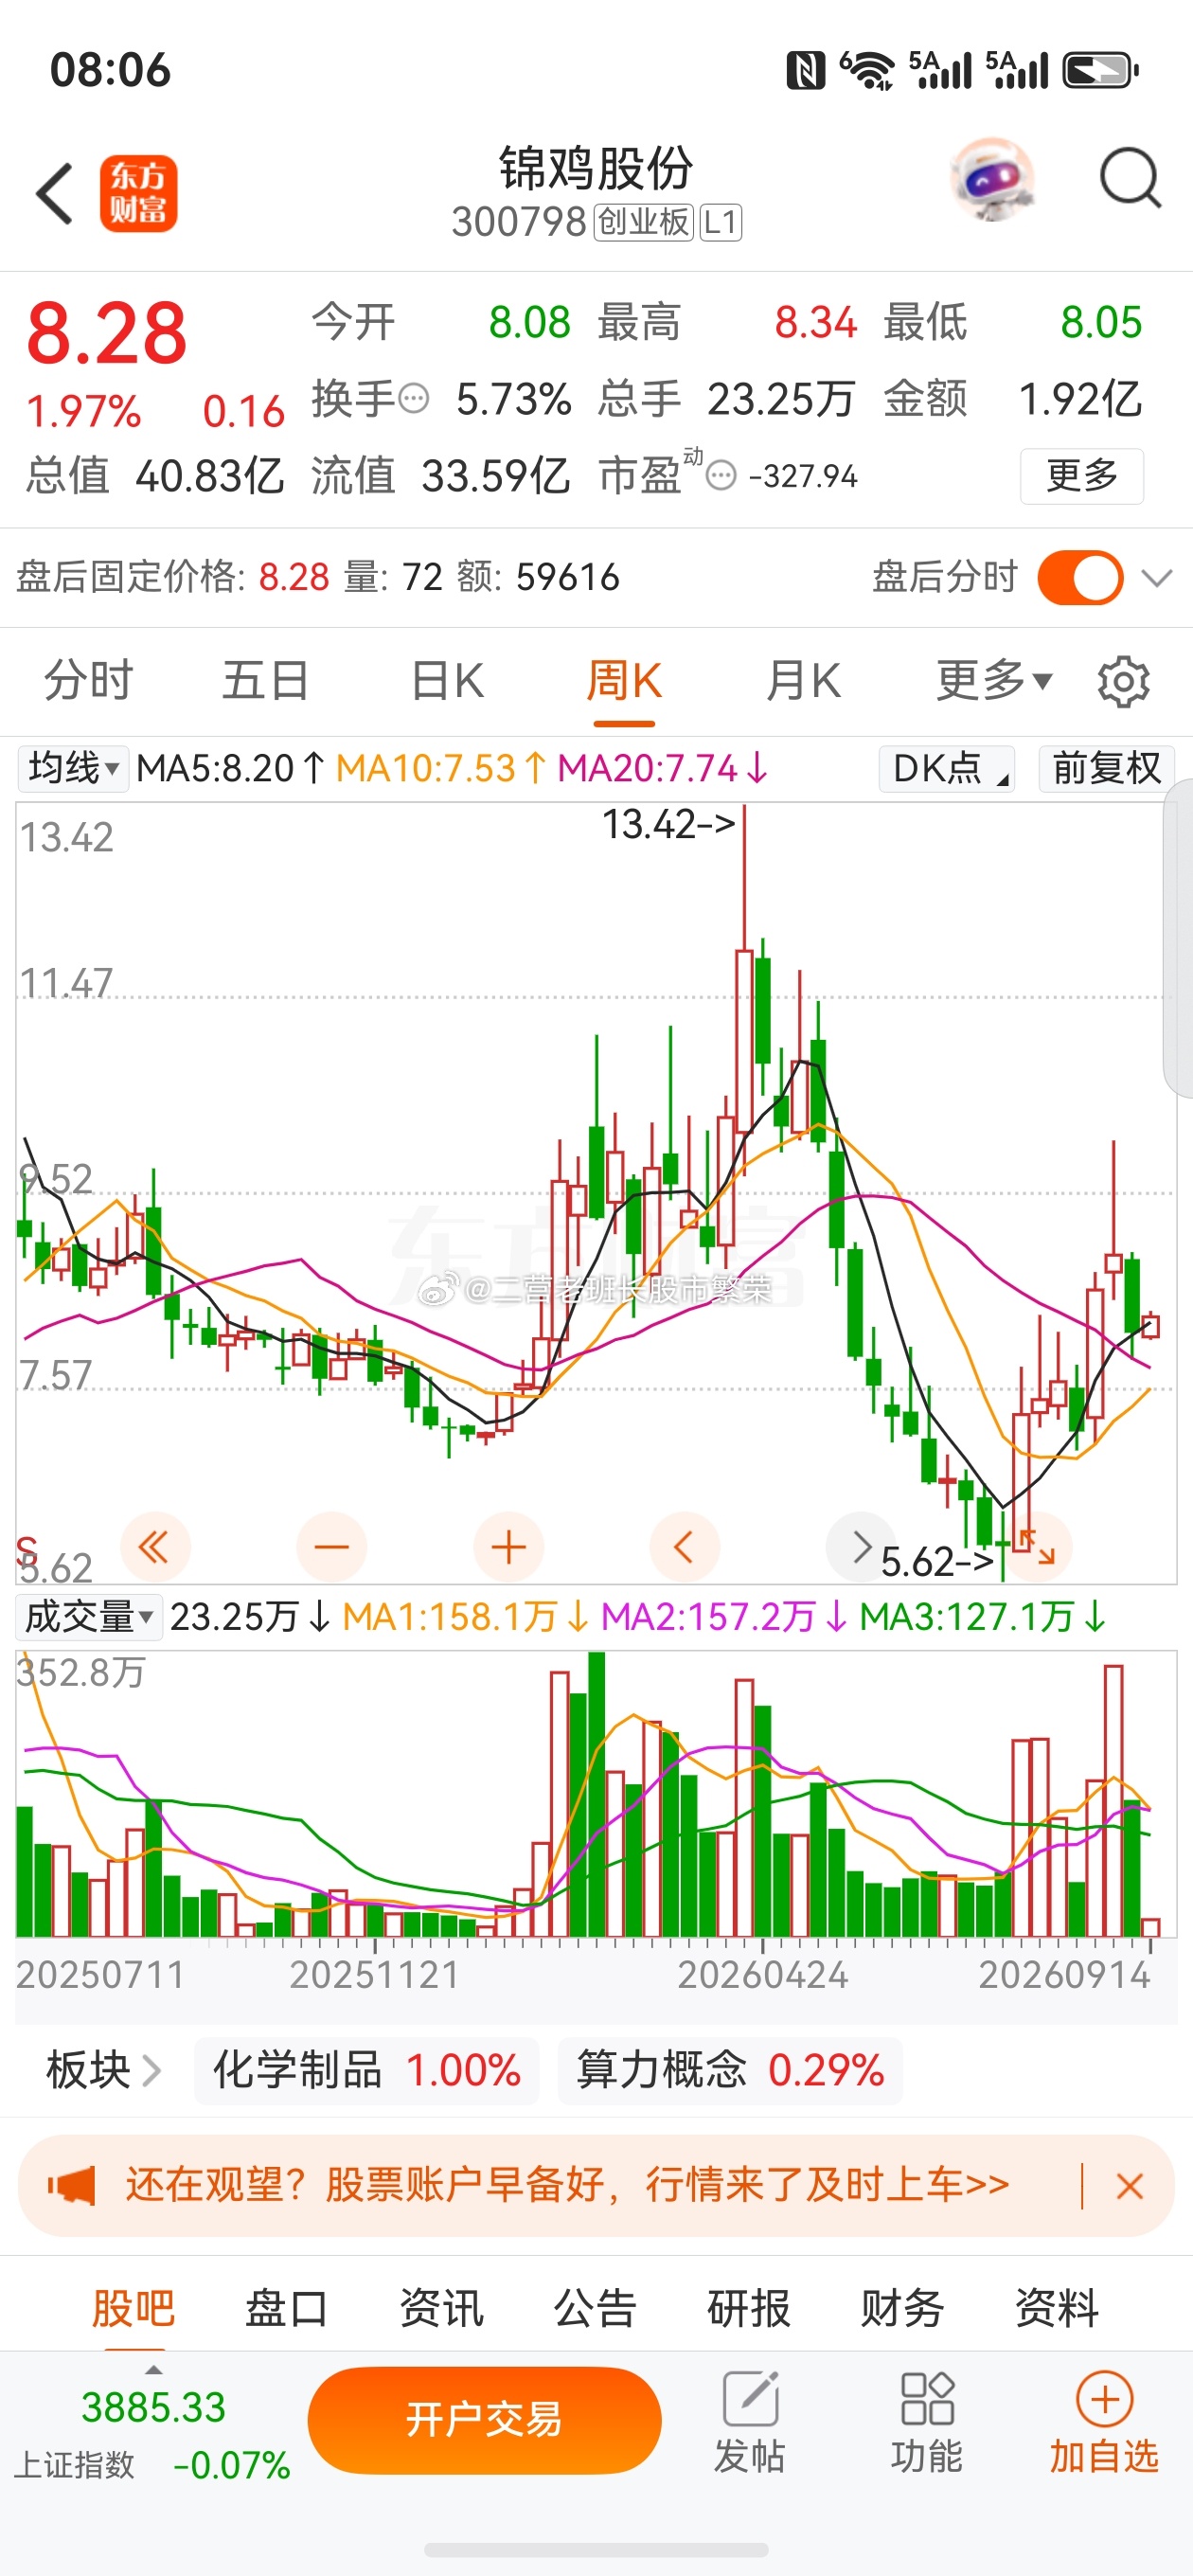
股票锦鸡股份微博 兄弟们,今天深度拆一个票——锦鸡股份(300798),H酸暴涨的核心标的。
先上硬数据(2026半年报):营收7.61亿,同比+31.35%,出货量大增归母净利-622.57万,亏损同比扩大63.28%毛利率11.95%,同比降16.07%经营现金流4540万,同比+161.82%,大幅好转负债率仅28.75%,低于行业均值,不暴雷
公司核心看点:
【1】活性染料龙头国内活性染料排名第二,32个系列400+品种,产能4.5万吨活性染料+1.5万吨分散染料,行业地位稳。
【2】H酸自给战略宁夏锦兴化工8000吨H酸项目试生产中,一旦达产,成本端直接起飞。现在H酸15万/吨历史新高,外购的同行全在挨打,自产的吃肉。
【3】算力第二曲线通过英智创新布局AI算力,2520P已投运,远期目标10000P。收入3694万占比还小,但想象空间拉满。
【4】现金流修复经营现金流+161.82%,造血能力在恢复,染料主业回款质量好转。
---
核心风险:
成本倒挂严重:H酸15万/吨,染料涨幅远不及成本,增收不增利宁夏工厂产能爬坡期,折旧吞噬利润可转债利息持续产生,财务费用压力大算力业务跨界,短期难扭利润高管肖卫兵等多人近期持续减持近5日主力净流出约1.57亿
---
老班长观点:
锦鸡股份现在处于“传统化工升级+AI算力转型”的阵痛期。
短期看:H酸15万/吨创新高是双刃剑——如果宁夏H酸产能顺利释放,公司直接起飞;如果继续外购,成本倒挂持续。
中期看:三个核心跟踪指标——①染料毛利率能否修复②宁夏基地H酸产能达产时间③算力二期收入能否落地
长期看:染料主业地位稳,算力提供想象空间,但业绩兑现需要耐心。
一句话:H酸自给是锦鸡的命门,自给成功就是真凤凰,自给失败就是继续挨打。兄弟们盯紧宁夏产线进度。
以上仅为个人观点,不构成投资建议,股市有风险,入市需谨慎股票锦鸡股份微博