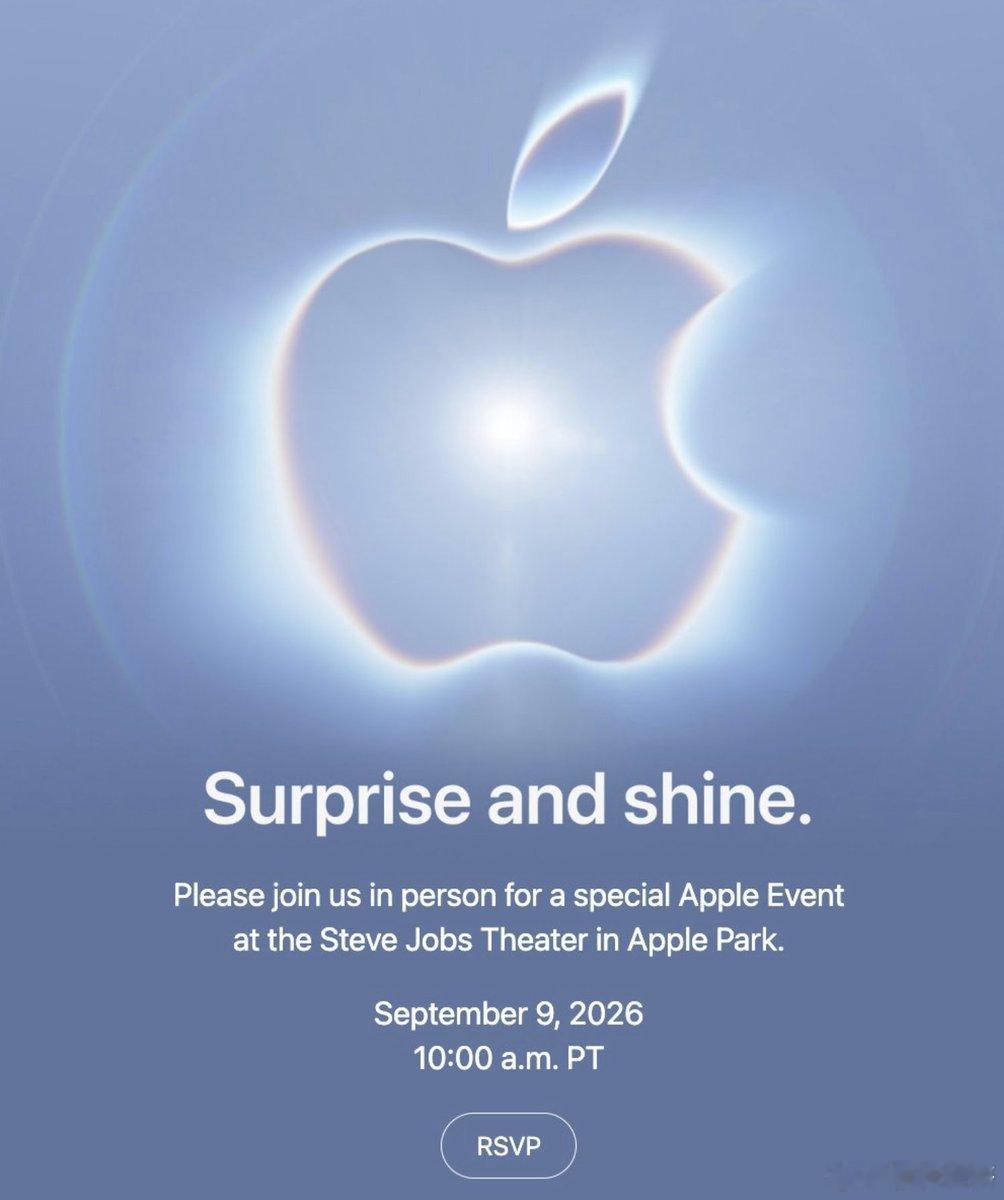
美国KeyBanc资本市场机构发布预警,Apple 9月9日的特别活动,或将成为拖累Apple股价下行的重要催化节点,iPhone 18和iPhone 18 Pro错峰发布的产品节奏,是这份研判当中最核心的变量。
按照目前的市场预判,本场活动除了推出折叠iPhone之外,iPhone 18并不会在秋季同步亮相,要推迟到2027年春季才会正式登场。
在KeyBanc的推演框架之下,两项变化叠加在一起,会引导资本市场集中审视Apple当下的定价策略,评估元器件成本大幅上涨之后,整机提价对终端需求以及毛利率产生的连锁影响。
机构认为Apple摆在面前有两条定价路径:全系上调产品售价:用来对冲毛利率下滑带来的压力,但大范围涨价容易引发消费者抵触,进一步压制整机出货规模;
采取局部调价:只针对部分机型或者部分配置上调价格。
无论Apple最终选择哪一种方案,利润率都会接受市场更加严苛的审视,投资者也会同步开始计价后续继续调价的可能性。
KeyBanc维持Apple股票低配评级,给出250美元目标价,稿件成文之时Apple股票报收于329.97美元,机构判断当下市场对Apple整体估值存在明显高估。
同时外界也留意到,这家机构多年以来一直看空Apple后续景气度,但是此前的预判多次和实际市场走势出现偏差,整篇研报的推导逻辑因此存在不小争议。
不过报告当中给出的涨价幅度,和行业流传的主流预期基本吻合:iPhone 18 Pro上调150美元,起售价来到1249美元;iPhone 18 Pro Max上调200美元,起售价达到1399美元;折叠iPhone起售价格定为2199美元。
产量端的测算是这份研报另一项核心论据,KeyBanc预计,2026财年第四季度到2027财年第一季度之间,iPhone 18、iPhone 18 Pro和iPhone 18 Pro Max合计产量大约维持在8000万台,上一年同期产量约为9100万台,同比减少1100万台,缺口最主要来源于秋季缺失iPhone 18。
机构也承认,价格上行、产品结构进一步向高配机型倾斜,可以在一定程度上缓冲出货量下行带来的营收冲击。
参照过去五年的统计数据,Apple股价在特别活动当日平均下跌0.72%,活动之后第五个交易日平均下跌1.22%;但是KeyBanc判断,这一轮活动之后出现的回撤,不会只是过去那种短暂波动,有可能成为股价进入中长期下行通道的导火索,触发投资者持续离场。
与此同时,市场也存在另一套看法,认为这种分时段发布的策略本身具备很强的现实合理性。
从iPhone过往销售节奏观察,专业iPhone机型在上市之初的几个月销量遥遥领先,新品发售之后的假日季度,专业iPhone机型可以占据iPhone整体销量八成以上;市场结构通常在次年2月前后发生反转,非专业iPhone机型的出货占比逐步回升。
叠加当前全球内存、闪存供货持续紧绷,存储芯片价格持续走高,Apple在秋季集中投放专业iPhone机型,把整体产能分摊到更长的生产周期,可以更好匹配NAND闪存供需现状,平滑上游元器件涨价带来的冲击。
这份研报同样留有盲区,测算模型没有纳入2027年春季随同iPhone 18一同推出iPhone 18e的可能性,如果该机型落地,整个出货量和营收推演数据还会出现进一步变动。