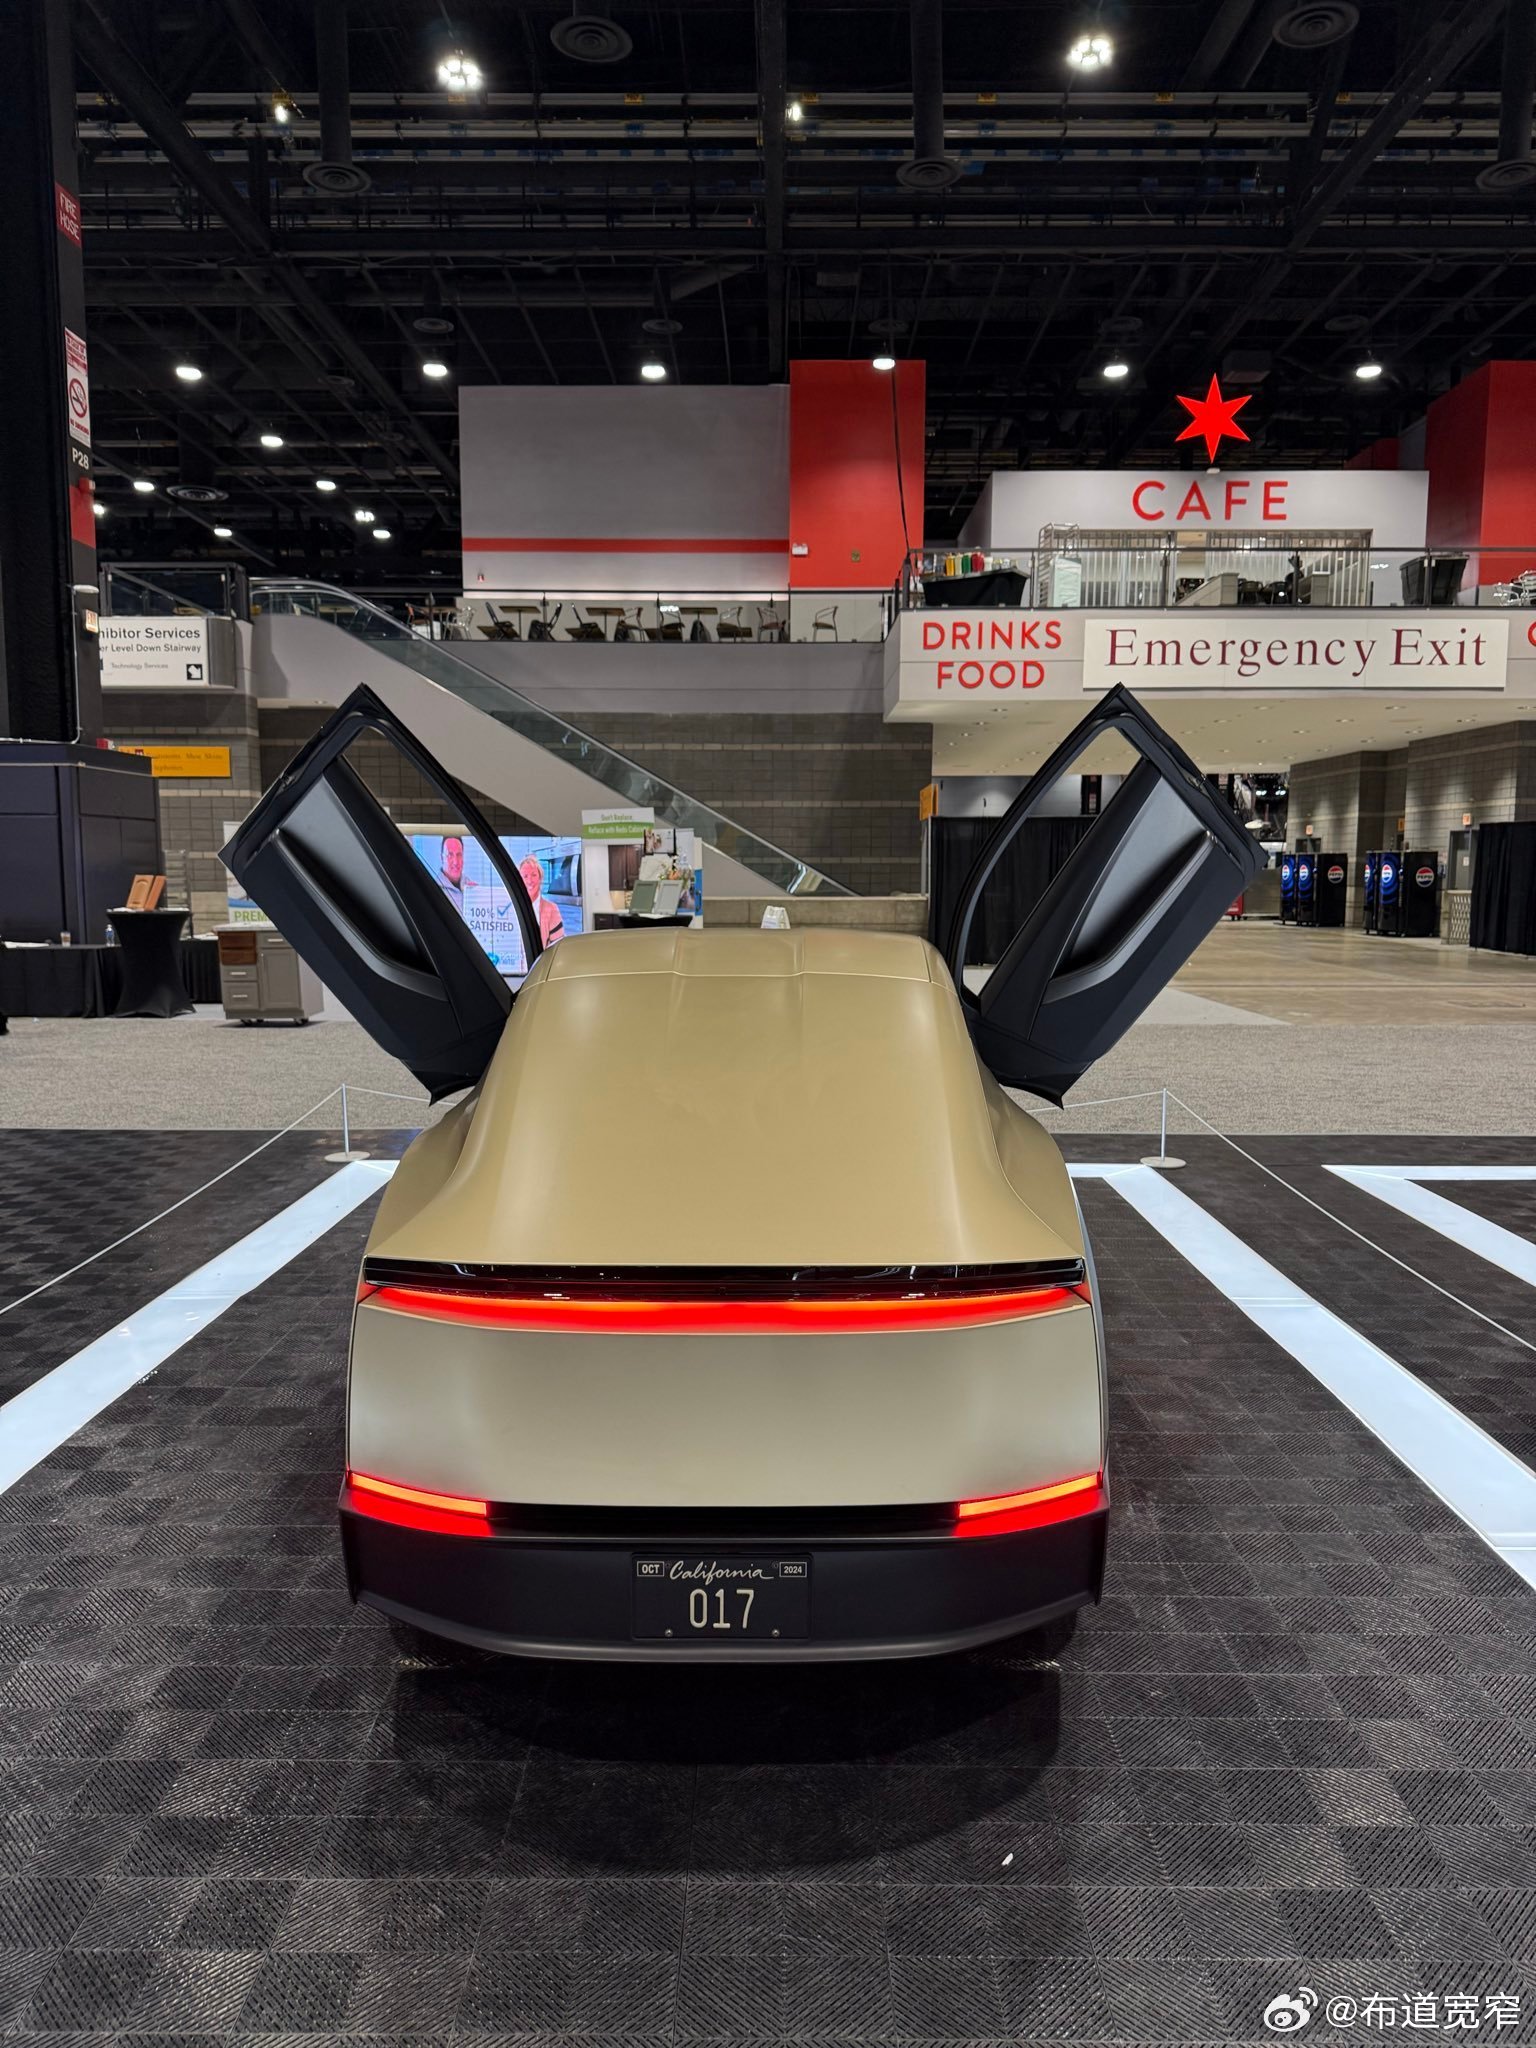
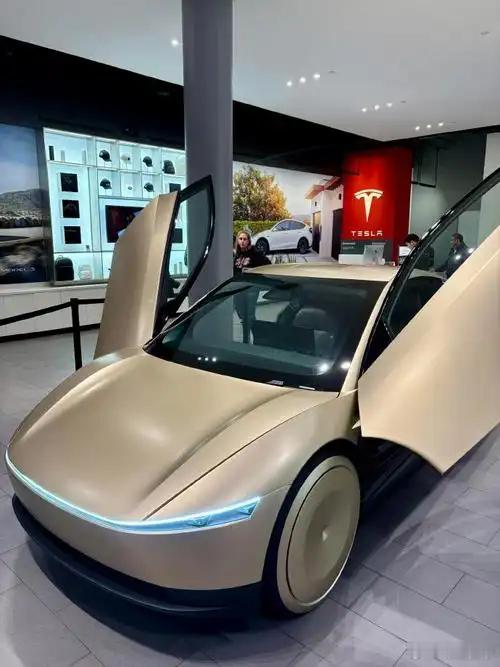
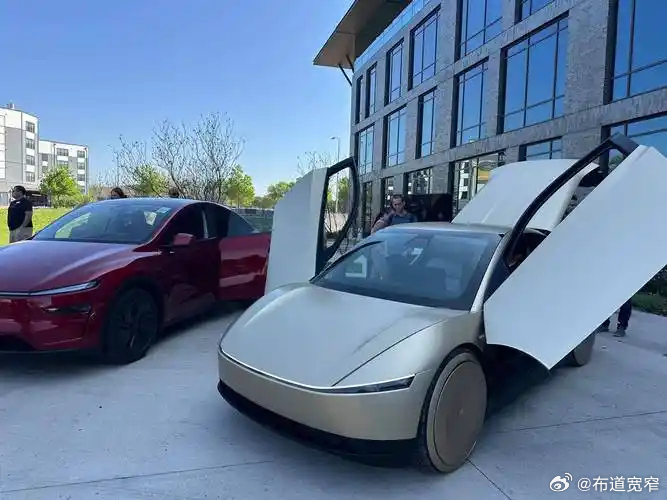
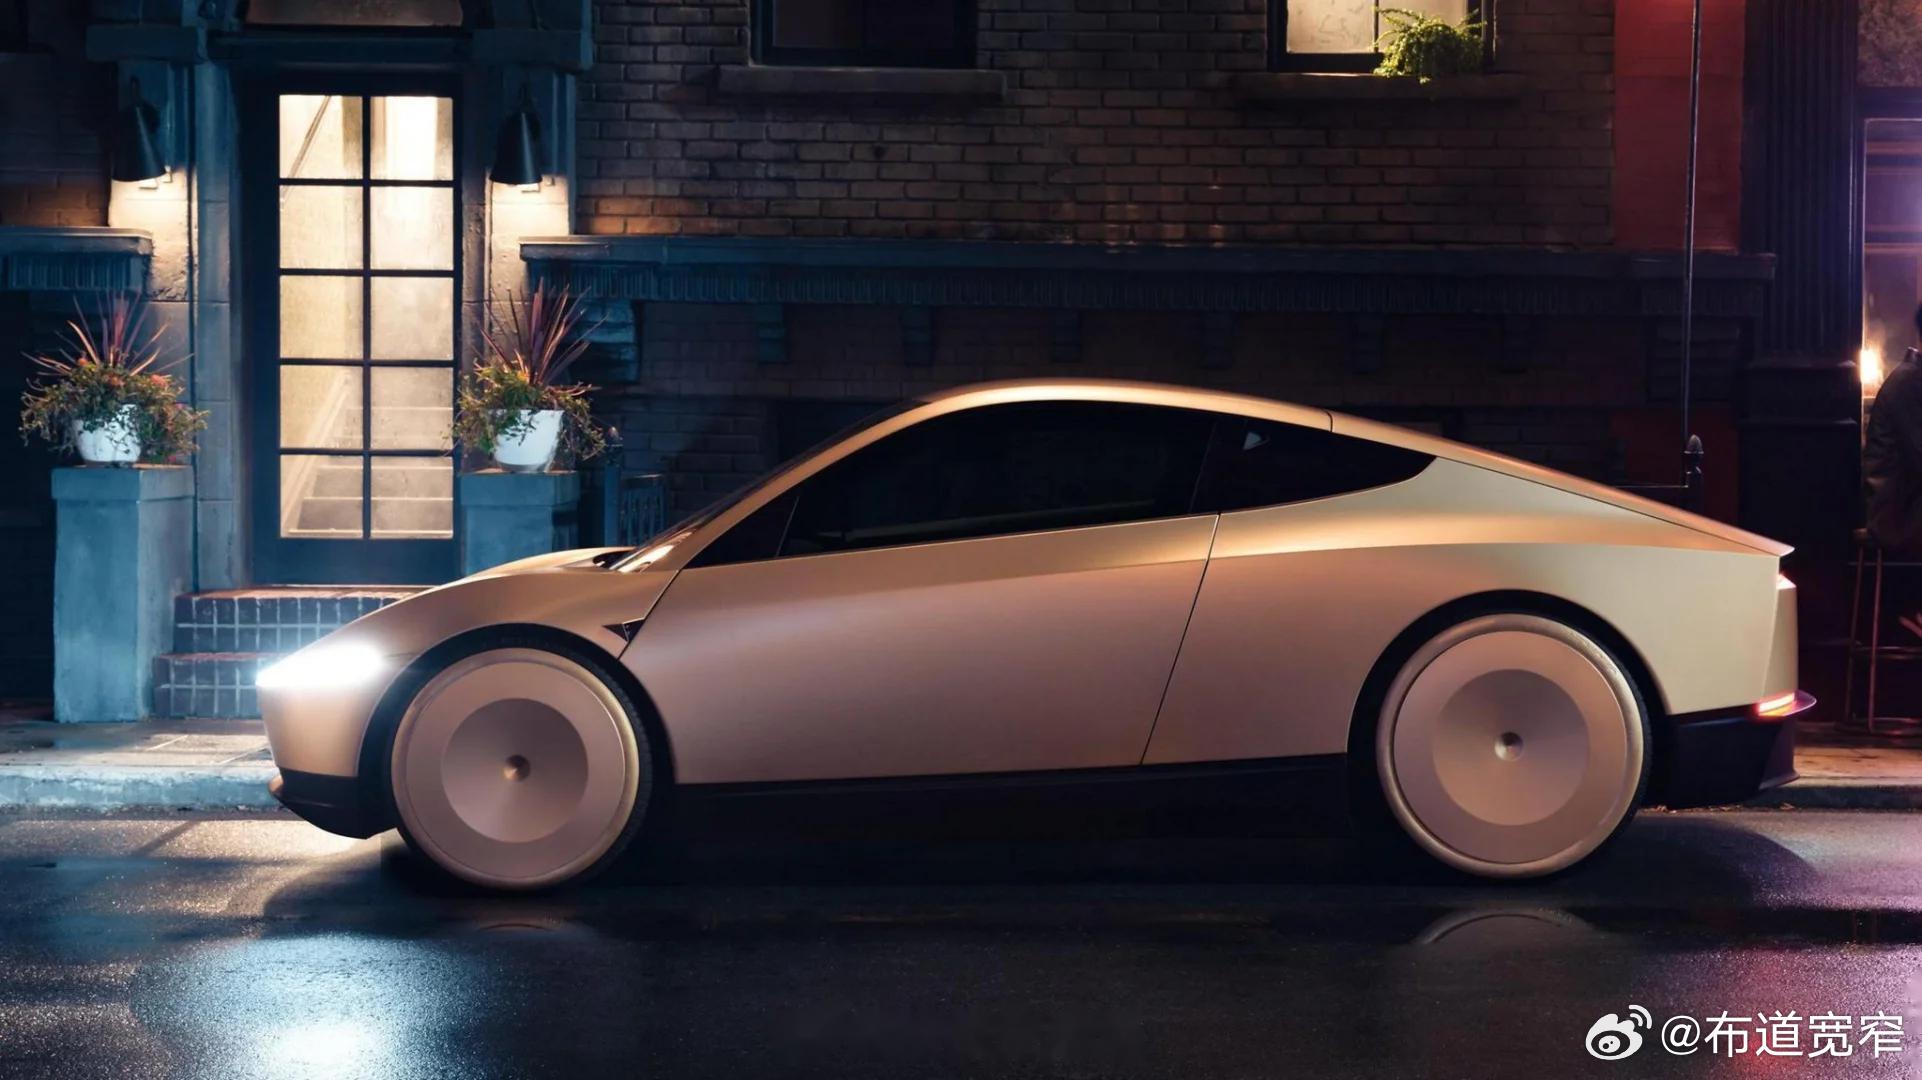
互联网技术 奥斯汀的那场发布会,Cybercab 最值得记录的不是"没有方向盘",而是特斯拉第一次把"汽车"这件事从头到尾按无人化重写了一遍——砍掉转向柱、踏板、后视镜,零部件数量约为 Model 3 的一半,目标售价压到 3 万美元以内,每英里运营成本约 0.2 美元、折合每公里不到 1 元人民币,且明确不向个人零售,只进特斯拉自营 Robotaxi 车队。这意味着它从出厂那一刻起就不是消费品,而是生产资料。这才是用户那条判断成立的事实锚点:当一辆车生来只为"跑公里数赚钱"而非"被某人拥有",汽车产业的估值底层就被撬动了。
第一层重构:私家车从"资产"退化为"情怀选项"
传统私家车的经济账正在被结构性击穿。私家车 95% 的时间是静止的,而 Robotaxi 车队的利用率可以做到 60%–80%。Cybercab 每公里 0.84 元的运营成本,把"叫车"和"养车"两条成本曲线在密集城区直接交叉——当召唤一辆车比拥有、保险、加油、停车更便宜时,"拥有"就从理性选择退化为情感选择。
但这层颠覆是有边界的。它会先吃掉"第二辆车"和年轻群体的首购车,而不是立刻消灭私家车:
- 有 16 岁以下孩子的家庭(北美和欧洲约占 25% 住户)出于儿童座椅、清洁度等要求,仍会保留至少一辆车- 技工、长途自驾、乡村与郊区出行,Robotaxi 因密度不足难以覆盖- 高净值人群的私家车会从"代步工具"升级为"专属移动空间"
所以对传统车企的真实冲击不是"销量归零",而是经济型家轿(轩逸、朗逸这类功能单一的代步车)将面临销量崩盘,豪华与个性化品类反而可能因稀缺性升值。传统车企的根基不是被一枪打死,是被抽走了最大的那个市场板块。
第二层重构:市中心地产溢价的"通勤成本锚"松动
市中心高租金的本质,是用钱买通勤时间。当 Cybercab 把每公里成本压到传统网约车的五分之一,且车内时间可被工作、会议、休息完全占用时,"住得离公司近"的溢价就被部分消解——人们愿意为更远、更宽敞、更便宜的居住空间支付的通勤成本大幅下降。
💡 这不是说市中心会衰落,而是市中心的"垄断性溢价"会被重新定价。停车楼、地面停车场这类占地巨大的低效资产,将首当其冲面临功能转换压力——地下停车场改社区中心、地面停车场变口袋公园。但要冷静:这种重定价是 S 曲线式的代际过程,不是发布会第二天就发生。法规、车队密度、可靠性任何一环掉链子,传导速度就会被拉长。摩根士丹利、罗兰贝格等机构的预测区间在"保有量下降 23%–90%"之间大幅摆动,本身就说明这件事的高度不确定性。
第三层重构:汽车成为物理世界的边缘算力节点
这一层是用户判断里最有远见、但也最容易被忽视的部分。Cybercab 不是孤立的交通工具,它是"云端训练—边缘推理—车端执行"三级架构的物理载体:
- 云端:特斯拉基于 1 万张 H100 搭建的超算中心提供 340 PFLOPS 算力,专门训练 FSD 端到端模型- 车端:Tesla FSD 芯片 144 TOPS、功耗仅 72W,实时处理 8 路摄像头数据- 边缘:路侧单元(RSU)需在 10 毫秒内完成目标识别与轨迹预测,通过 5G 向车辆推送决策
当数百万辆这样的 Cybercab 跑在街上,它们共同构成了一张覆盖物理世界的分布式感知与算力网——每一辆车都是移动的摄像头、移动的边缘计算节点、移动的数据采集终端。特斯拉真正在意的也许不是卖车利润,而是这张网产生的真实世界数据闭环:车队遇到的每一个长尾场景,脱敏后回流云端,模型每周迭代,再通过 OTA 下发整个车队。
⚠️ 这也带来一个被严重低估的风险:当一座城市的出行高度依赖单一车队运营商时,针对车队的网络攻击或系统故障,可以让整座城市瞬间瘫痪。这是"汽车即基础设施"的另一面——它把"交通"这件事的单点故障风险,从分散的数百万个司机,集中到了一个软件供应商身上。旧时代真的终结了吗?
用户的判断方向是对的,但时点需要打折。Cybercab 目前的真实约束清单很长:
1. 产能爬坡:全新零部件供应链,初期交付有限,远期规划年产能 200–400 万辆但尚需时日2. 法规障碍:全球多数地区现行法规不允许无方向盘机动车上路,Cybercab 短期仅能在北美运营,中国等市场落地时间表未定3. 纯视觉争议:2026 年 3 月 NHTSA 已对 FSD 启动工程分析调查,聚焦低能见度环境感知失效4. 规模化运营验证:当前全美真正"车内无人监督"的车辆仅约 39 辆,Cybercab 首批投放为"数十辆级别"
所以更准确的说法是:Cybercab 不是"旧时代终结"的丧钟,而是新时代起跑的发令枪。它证明了三件事——
- 无方向盘的原生 Robotaxi 可以量产、可以把成本压到 3 万美元以内- 纯视觉路线在大规模真实路况下能跑起来(特斯拉已在 7 个都会区运营 Robotaxi,累计 38 万英里无人监督行驶)- 车的商业模式可以从"一次性销售"切到"持续运营的生产资料"
传统车企的真正危机不在于"Cybercab 会不会明天就冲垮我的销量",而在于当汽车的竞争维度从"机械工程+品牌"切换到"算法迭代速度+算力规模+车队运营效率"时,绝大多数玩家手里没有这张牌。国内车企智算中心规模:华为、小鹏 10 EFLOPS,吉利 23.5 EFLOPS,而特斯拉云端算力已突破 75 EFLOPS——这是一个数量级差距的军备竞赛。
旧时代的规则确实在被改写,但改写的过程会以十年为单位展开,且伴随着事故、诉讼、监管博弈和至少一到两次的行业性召回事件。真正的输家不是那些造不好电动车的车企,而是那些既造不出低成本原生 Robotaxi、又建不起 EFLOPS 级智算中心、还没有车队运营能力的"三无"玩家。他们的根基不是被 Cybercab 直接瓦解的,是被这场必须同时打赢"制造成本战+算法战+算力战+运营战"的复合竞赛活活耗干的。
文明基础设施的重构已经开始,但它是个缓慢的、充满反复的、区域不均的过程——而不是一场发布会就能终结的旧时代。