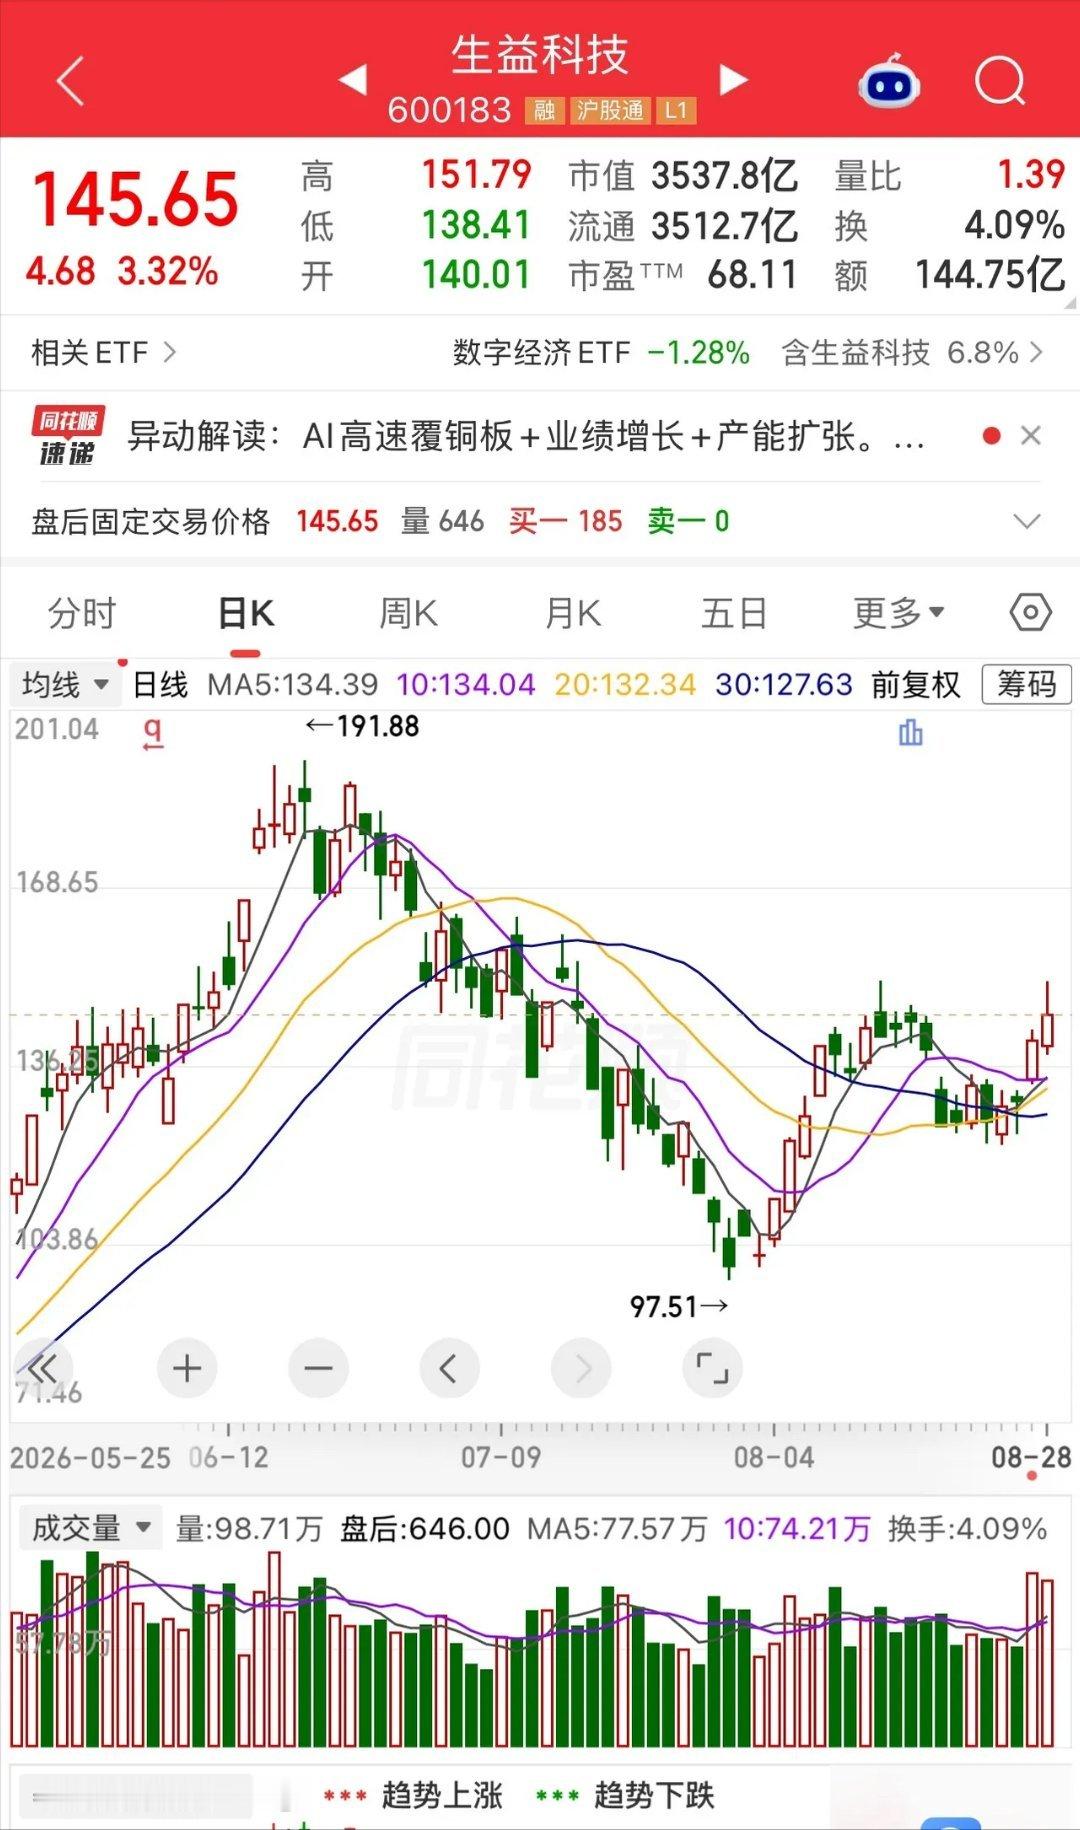
这段时间,股民老康根本没心思干活,天天有空就看手机。生益科技icon的股价停在145块6毛5,他173块买的3000股,52万的本,现在还套着8万多。工友喊他下班,他摆摆手说再坐会儿。
我认为,这个故事真正值得聊的,不是一个人账面亏了8万多,而是很多懂行业的人,最容易把“我看得懂公司”误当成“我看得懂股价”。
这两件事听着像一回事,放到市场里差得很远。
8月28日,生益科技收盘145.65元,3000股市值43.695万元,账面差额8.205万元。
证券时报披露的当天市场数据里,生益科技收盘价也正是145.65元,这个账没有问题。
可我觉得,真正该看的从来不是“145.65元离173元还差多少”,而是145.65元这个价格,对一家公司的未来已经付了多少钱,这也是行业人炒股最容易忽略的一件事。
一个在覆铜板、PCB产业链里干了很多年的人,确实可能比普通股民懂生产,懂材料,懂订单,懂客户催货,也能比别人更早感受到工厂忙不忙。
这些认知有没有价值?肯定有。
可产业知识解决的是“公司正在发生什么”,它解决不了“股价已经提前反映了多少”。
这才是两个完全不同的问题,我更愿意说,行业人的信息优势,经常也是行业人的心理负担。
车间里订单越来越多,电话不停催货,同行谈的都是涨价,客户愿意接受更高报价,这些东西一天一天摆在眼前,人很容易形成一个直觉:生意这么好,股价应该还能涨。
可资本市场看的不是今天车间有多忙,而是几个月以后、甚至一两年以后,公司还能不能这么忙。
你看到的是正在发生的景气,市场交易的是未来还能维持多久。
两者中间,差的就是估值,生益科技这轮基本面到底好不好?确实很好。
公司2026年上半年实现营业收入190.26亿元,同比增长50.05%;归母净利润32.87亿元,同比增长130.42%;扣非净利润29.08亿元,同比增长110.99%。
上海证券报披露,公司覆铜板销量、产品销售结构持续改善,印制线路板销量和高附加值产品占比也在提升。
公司业绩说明会上也讲得很清楚,上半年抓住了AI算力需求增长的机会,高端产品占比提高,产品结构继续优化,公司还推动了产品价格策略调整。
行业景气也不是市场凭空编故事,中国证券报报道过,覆铜板行业部分头部企业已经历多轮提价,背后既有AI服务器算力需求,也有铜、电子玻纤布、环氧树脂icon等原材料价格变化带来的成本推动。
业绩是真的,AI需求是真的,覆铜板行业景气也是真的,问题恰恰在这里。
我的看法是,股票市场最容易让人吃亏的时刻,往往不是故事假的时候,而是故事全都是真的,大家也全都知道的时候。
中国证券报公开报道显示,生益科技4月2日还曾触及50.4元的阶段低点,到6月22日,盘中已经冲到191.88元的历史高点。
股价在快速上涨的时候,买的往往已经不是这一期利润,而是下一期、下下期还能增长多少。
等半年报真正把漂亮数字摆到所有人面前的时候,资金可能早就在几个月前交易过这个预期了。这也不是纯粹的事后分析。
生益科技8月8日发布股票交易风险提示公告时,公司自己就明确提醒,股价累计涨幅较大,可能存在短期上涨过快后出现下跌的风险。
当时公司披露的市净率是17.24倍,所属行业对应水平是9.85倍,公司估值明显高于行业水平。
公司经营正常,跟股票交易风险较高,本来就可以一起存在。
在我看来,行业人买自己熟悉的股票,最容易混淆三件事。
把订单热度当成股价起点,把熟悉产品当成熟悉估值,把自己的成本价当成市场合理价。
前两个容易让人高位追进去,第三个容易让人被套以后不愿重新做判断。
老康要真是173元买的,他眼下最应该暂时忘掉的数字,反倒就是173。
我觉得这才是这个故事真正有知识价值的地方。
懂行业很重要,可懂行业只解决了“这家公司到底在干什么”。
买股票还要回答另外两个问题:市场已经知道了多少,现在这个价格又提前支付了多少未来。
产业认知让你少买看不懂的公司,估值纪律让你少在情绪最热的时候出手。
缺哪一样,都可能吃亏,我不赞成看到一次深套,就得出“行业人不适合买股票”的结论,也不赞成看见半年报利润大涨,就直接认为股价回调后必然是机会。
市场没有这么简单,更值得普通投资者记住的,是尊重公开信息,尊重估值,尊重风险,不拿自己的成本价要求市场,也别拿一个好故事代替投资纪律。
理性投资不是不允许有判断,而是每个判断都要经得起数据和逻辑的检验。
股市有机会,也有风险,量力而行、独立思考,比猜一个短期涨跌更重要。