雅万高铁的重组方案正式敲定。印尼财政部以零对价接盘合资公司60%的股权,中方持股比例则主动降至40%。
伴随控股权交接的,还有一项极为罕见的债务重组条款:雅万高铁原有的40年期贷款直接拉长到了80年,印尼全盘接下剩余73亿美元的债务总额。
这意味着,印尼将用三代人的时间来偿还这条铁路的建设成本。
中方主动退居二线,表面看是放弃了主导地位,实则是大国基建出海过程中一次极其清醒的风险切割。
天天爆满却半年巨亏20亿
单看运输成绩,雅万高铁交出了一张漂亮的民生答卷。
运营超过千日,累计运送旅客突破1658万人次,单日最高客流达到2.67万人次。
雅加达至万隆的通行时间从过去的3个多小时压缩至46分钟,每日开行列车增加到62趟,准点率居高不下。
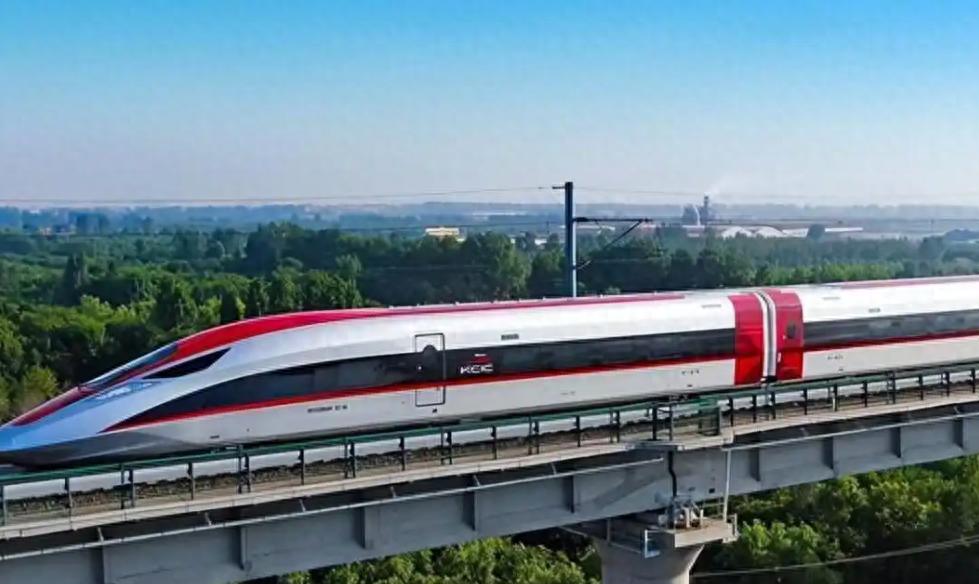
沿线民众出行习惯被彻底重塑,需求极其旺盛。
然而,繁荣的客流背后是触目惊心的财务窟窿。
今年上半年,负责高铁运营的印尼方股东PSBI净亏损超过20亿人民币,仅仅半年的亏损额就超过去年全年总和,公司账面已经严重资不抵债。
作为承建主力之一的印尼国铁KAI,主营运输业务原本处于盈利状态,却因高铁项目的巨额拖累,集团净利润直接暴跌73%。
亏损的死结在于票价。
作为印尼政府树立的民生标杆,高铁票价被严格压低,不敢涨也无法涨。
全线每年产生的票务与商业收入仅有约1.3亿美元,扣除日常运营与电力维护等刚性支出后,剩下的资金只勉强够付贷款利息,本金分文未动。
加上高铁站点多规划在城市外围,配套接驳成本进一步侵蚀了商业空间。
起初佐科政府设想的是纯企业运作,政府不提供主权担保。
但事实证明,面对周期极长的重资产基建,单一国企联盟根本无力支撑。
若放任企业违约,作为东南亚首条高铁的形象工程一旦停摆,印尼的国家主权信誉和海外融资通道将遭受重创。
印尼财政部亲自下场接盘控股,实质是用国家主权信用替换了脆弱的企业信用,以此维持项目长期运转。
主动让权并非认亏退场
面对印尼方面的债务困局,中方选择让出控制权,是一场极为精准的战略止损。
在过去的股权架构中,中方虽然持股比例高,但高铁实际的调度、运维、人事权力均掌握在印尼方手中。
持大股却无实质运营控制权,反而需要承担共同兜底的连带债务压力,局面十分被动。
如今持股降至40%,中方彻底卸掉了无限兜底的包袱,后续经营盈亏与73亿美元的本息偿还责任全部转移给印尼国家财政。
同时,中方并未离场,而是保留了关键的参股权。印尼后续计划将高铁向东延伸700公里直达泗水,中方依然拥有优先参与权,保住了海外技术输出与装备产业链的核心份额。
将贷款周期延长至80年,同样是基于商业现实的妥协。
如果强制按原定40年期限催款,以印尼目前的财政和项目造血能力,最终必然演变为数十亿美元的坏账死结。
把还款周期拉长至80年,每年偿还的金额被大幅分摊,落入印尼财政可承受的安全区间。
让对方具备还款能力,投入的本金才有逐步收回的确定性。
印尼拿回了高铁的掌控权,代价是纳税人承担长达近一个世纪的还款周期;中方剥离了兜底风险,承受的是资金超长期占用的时间成本。
这本质上是一场在现实约束下各取所需的风险重组。
雅万高铁的案例证明,海外基建输出不仅关乎技术与建设速度,如何在复杂的异国环境中构建健康的商业闭环与风控机制,才是更漫长的考验。