贝森特:伊朗或在两周内向中国交付最后一批石油
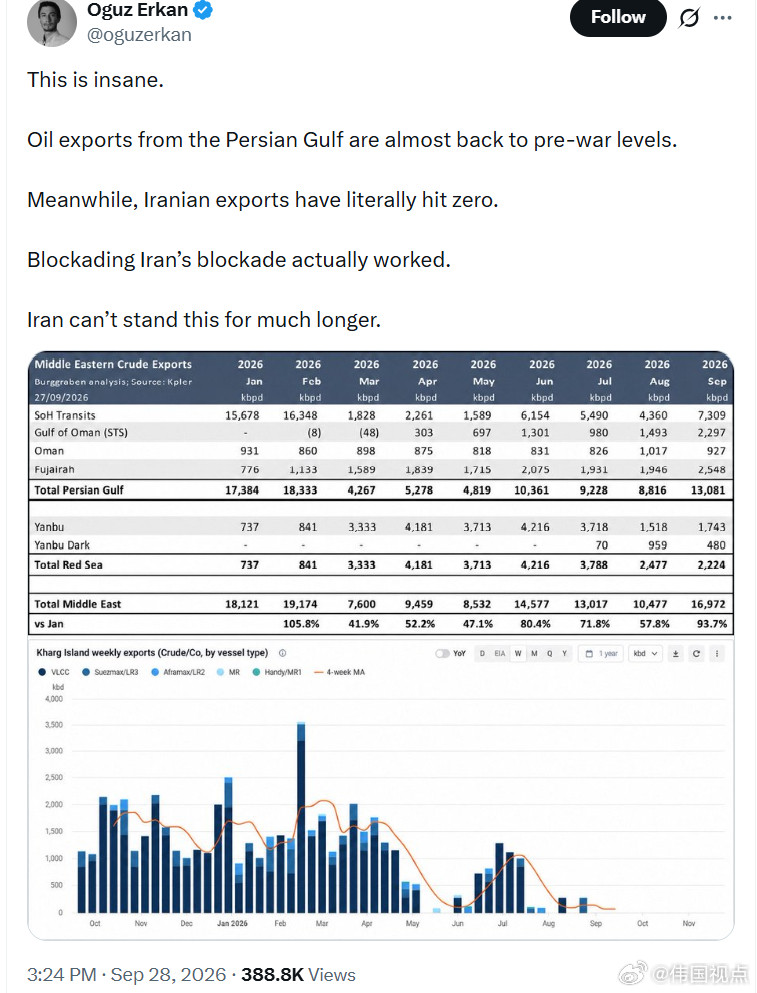
一个很反常的现象已经出现。贝森特刚刚预测,海上只剩大约1500万桶伊朗原油,两周左右向中国交付完毕,可9月29日布伦特原油仍在106美元以上。与此同时,沙特、阿联酋等中东产油国9月出口已经升到约1280万桶每天。供应明明正在补位,油价却依旧高企,这说明当前市场真正缺的已经不只是原油,而是便宜、安全、稳定的运输路线。
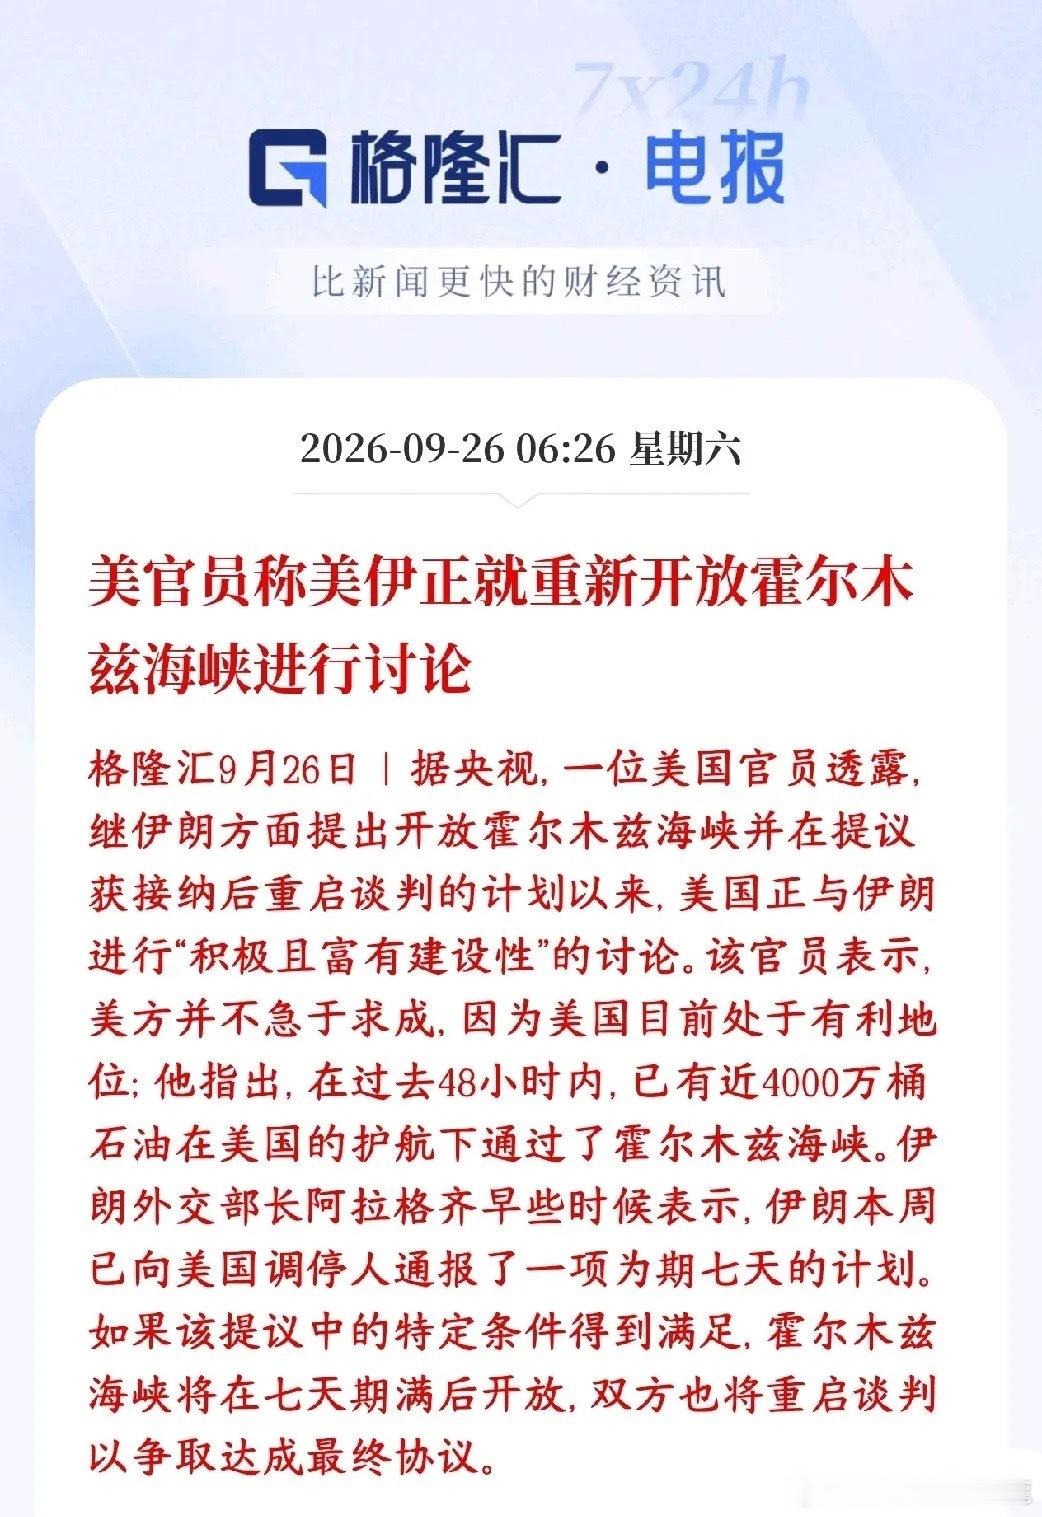
更值得注意的是,美伊谈判也没有因为贝森特宣布“最后一批”而停下来。9月28日起,美伊分别与调停方重新接触,谈判内容直接涉及解除石油制裁、霍尔木兹海峡通航和伊朗冻结资产。换句话讲,如果华盛顿真的认定再等两个星期伊朗便毫无筹码,它其实没有多少必要急着继续谈,所以“两周”更像谈判桌上的时间压力,而不是已经确定的能源终点。
今天类似的调整已经发生,只不过主角换成了海湾其他产油国。沙特正在研究通过阿曼附近船对船转运降低运输障碍,阿联酋也增加霍尔木兹海峡之外终端的出口能力。部分沙特原油甚至可能通过价格优惠补偿买家的高运费,这意味着伊朗留下的市场空缺正在被其他供应商争夺,未来亚洲买家面对的不是“有没有油”,而是谁家的油综合成本更低。
这也改变了1500万桶这个数字的意义。按照贝森特9月27日的公开表述,目前海上还有大约1500万桶伊朗石油,并预计两周左右完成对华交付。这个数字如果准确,大约相当于中国十余天进口量中的一个较小部分,不足以单独决定中国能源安全。真正需要观察的是,这批货结束以后,新货的保险费、航运费、风险溢价究竟升到什么水平,因为成本才可能真正改变炼厂采购方向。
市场现在已经给出了部分答案。9月29日,中东主要生产国原油出口恢复到约1280万桶每天,为今年2月以来最高,但分析机构仍指出,不少新增运输依赖船对船转运,这种方式效率更低、成本更高。因此,即便物理供应量逐渐恢复,布伦特油价仍保持在每桶百美元以上,说明影响亚洲炼厂的变量已经从单纯供给数量转成了运输和安全溢价。
美国的政策也正在跟着这一变化向外延伸。9月18日美方签署新的相关制裁法案,继续强化针对俄罗斯和伊朗的制裁工具,并保留对第三国采取次级措施的空间。中国商务部第二天明确表示,反对缺乏联合国授权和国际法依据的单边制裁以及针对第三方的次级制裁。从中国企业角度看,接下来需要计算的不只是每桶原油报价,还包括美元结算、船舶保险和潜在制裁成本。
因此,中国炼厂真正需要的是供应选择,而不是押注某一个来源。伊朗油减少,可以增加俄罗斯、伊拉克、沙特、阿联酋、巴西等来源;一条运输线成本上涨,也可以调整采购结构。这样的多元化不会让外部风险消失,却能够避免单一政治事件直接控制中国炼厂的采购节奏,而这正是大型能源进口国提高安全冗余的基本办法。
这个变化也解释了为什么沙特、阿联酋现在比贝森特那句话更值得观察。伊朗每减少一桶出口,就意味着其他出口国多一个争夺亚洲市场份额的机会;如果沙特开始通过运费补偿、折价和替代航线争取买家,那么中东这场较量就会从军事和制裁层面迅速传导到原油定价权,中国作为全球主要原油进口市场之一,自然会成为各方争夺的对象。
对伊朗来说,困难同样真实。因此,即便这次仍能找到部分替代渠道,也不意味着能够恢复正常出口规模,持续的运输高成本仍会削弱卖方实际收益。
美伊此刻重新谈判,恰恰说明石油已经成为交换条件的一部分。伊朗方面提出的方案涉及解除石油限制和恢复霍尔木兹海峡正常通航,美方则继续强调经济压力。双方真正讨价还价的,不只是核问题条款,还有伊朗每天究竟能够重新卖出多少油,以及这些油能否重新进入全球正常运输和保险体系。
从中国角度看,这场变化真正需要应对的也不是区区1500万桶。国际油市正在把军事风险、制裁风险、保险费用和航运成本全部装进一桶原油的价格里,中国需要做的是保持来源多元、运输路线多元和采购节奏自主。等贝森特口中的“两周”走完,决定局势方向的不会是“最后一船伊朗油”这几个字,而是谁还能以可持续的成本把原油送到亚洲市场。