蔚来完成Q3交付指引,距离全年盈利又进一步。
1️⃣9月销量:增速背后的结构性亮点
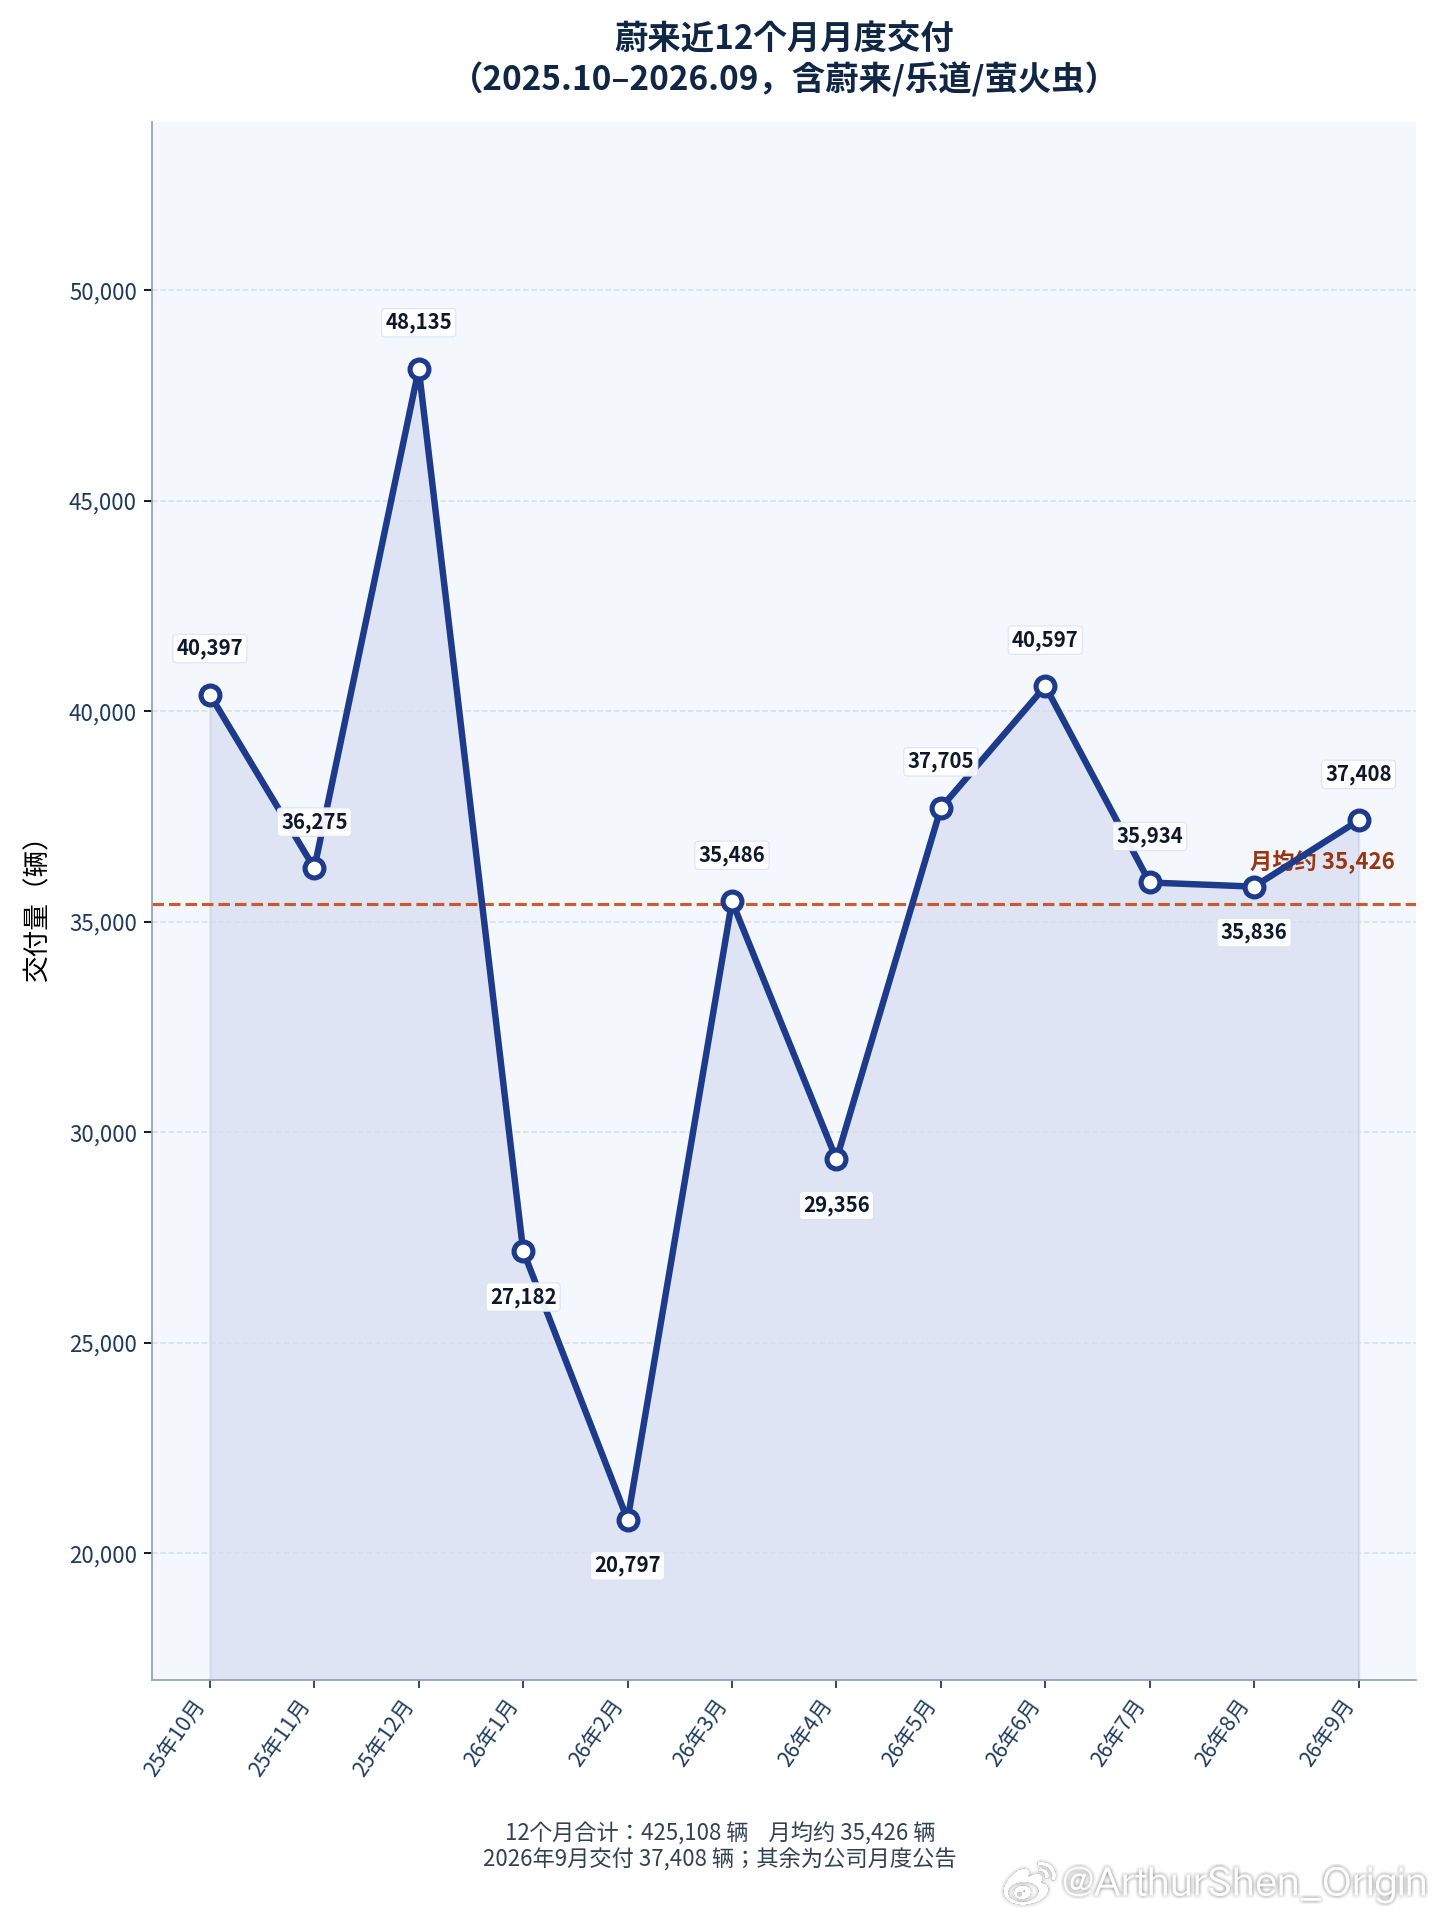
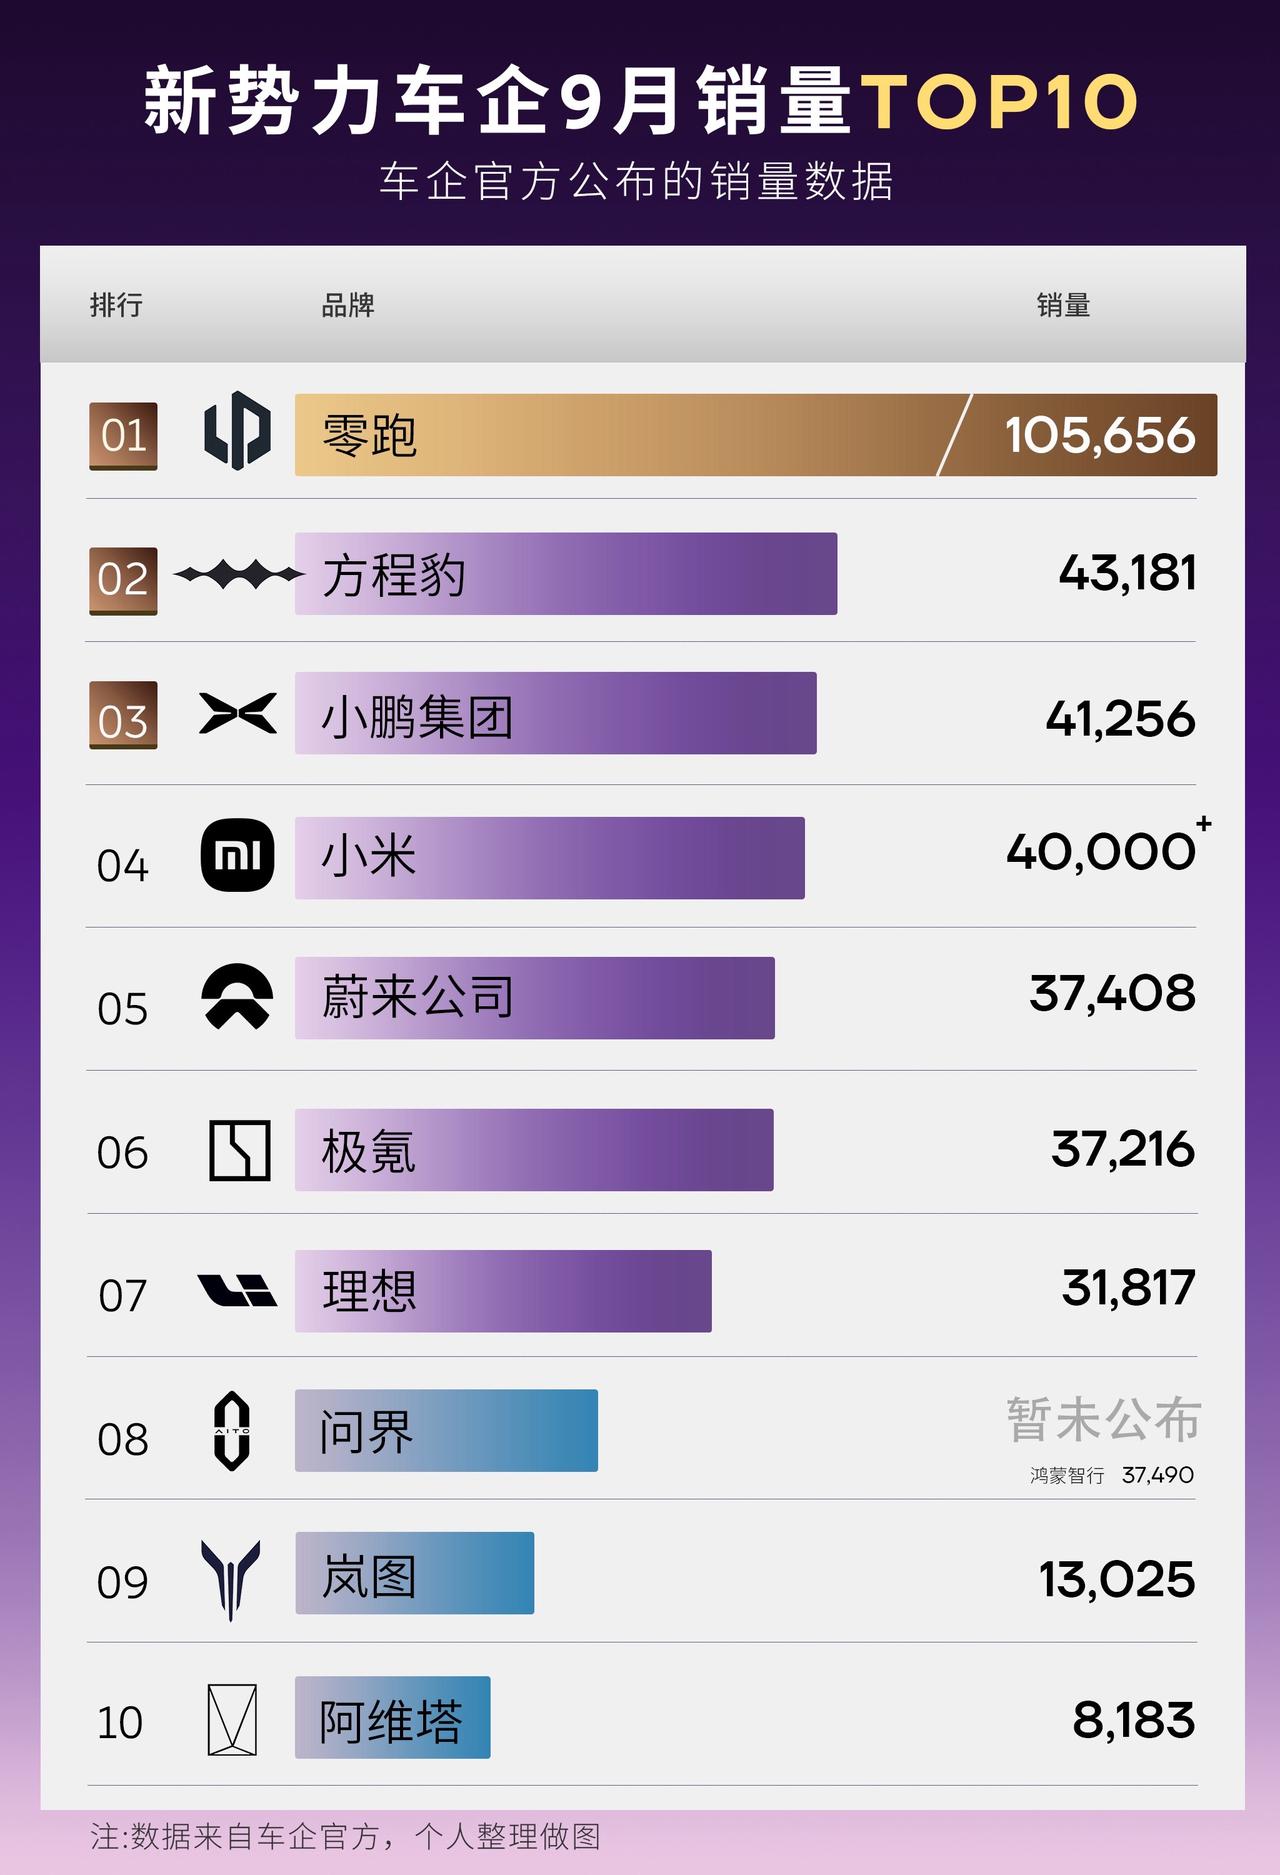
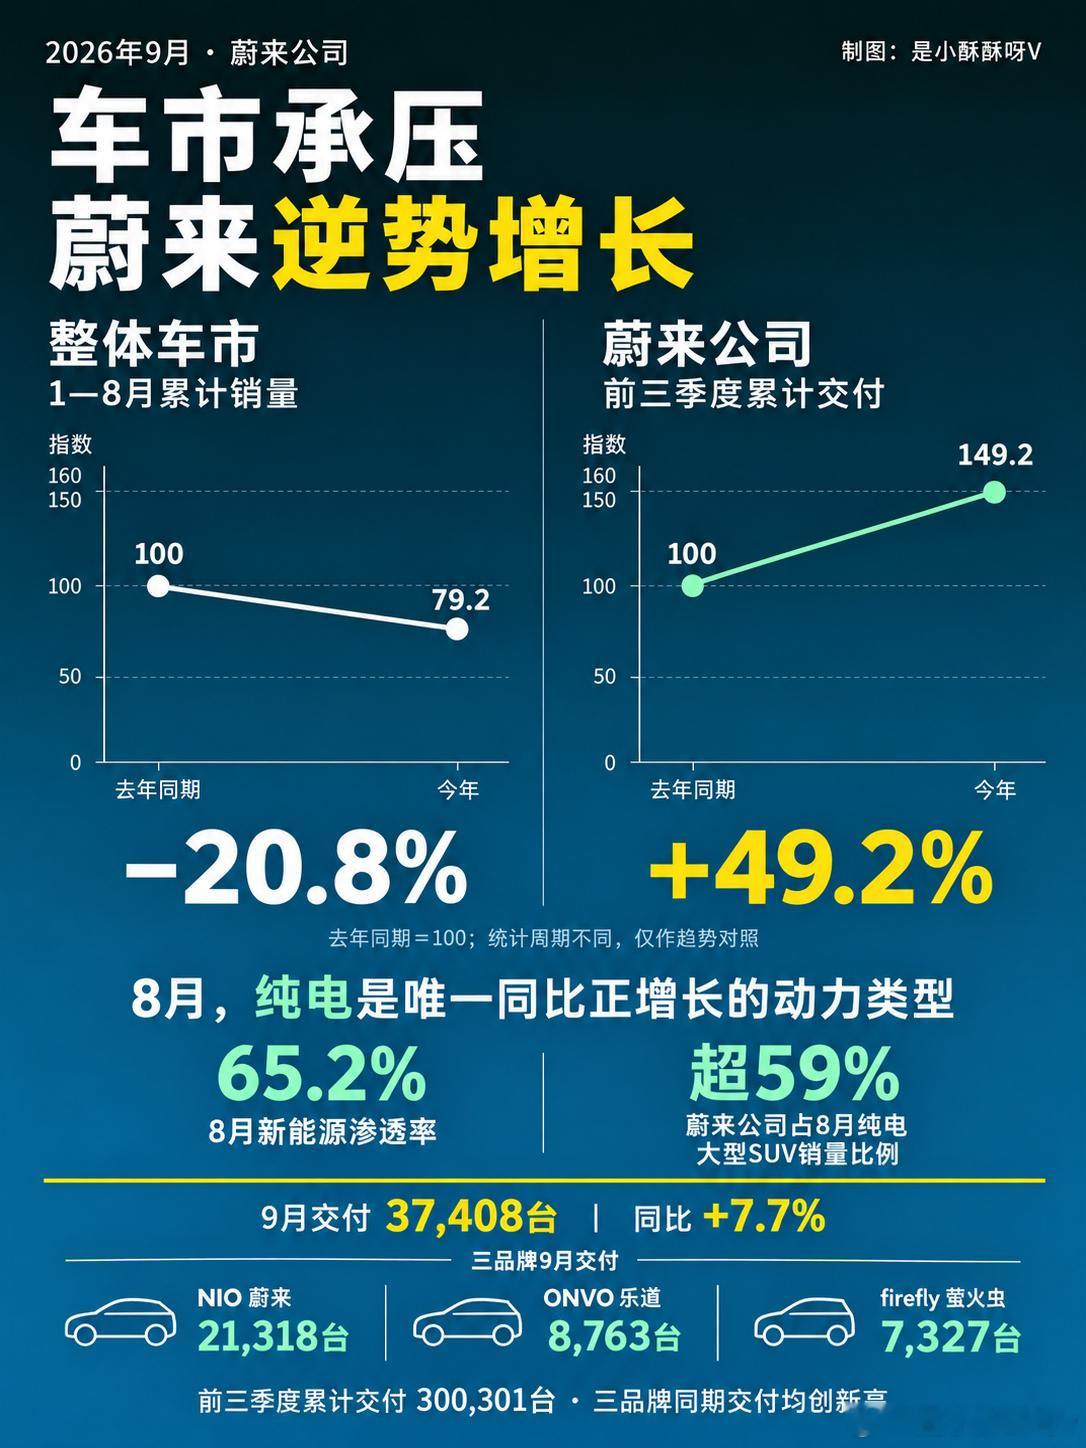
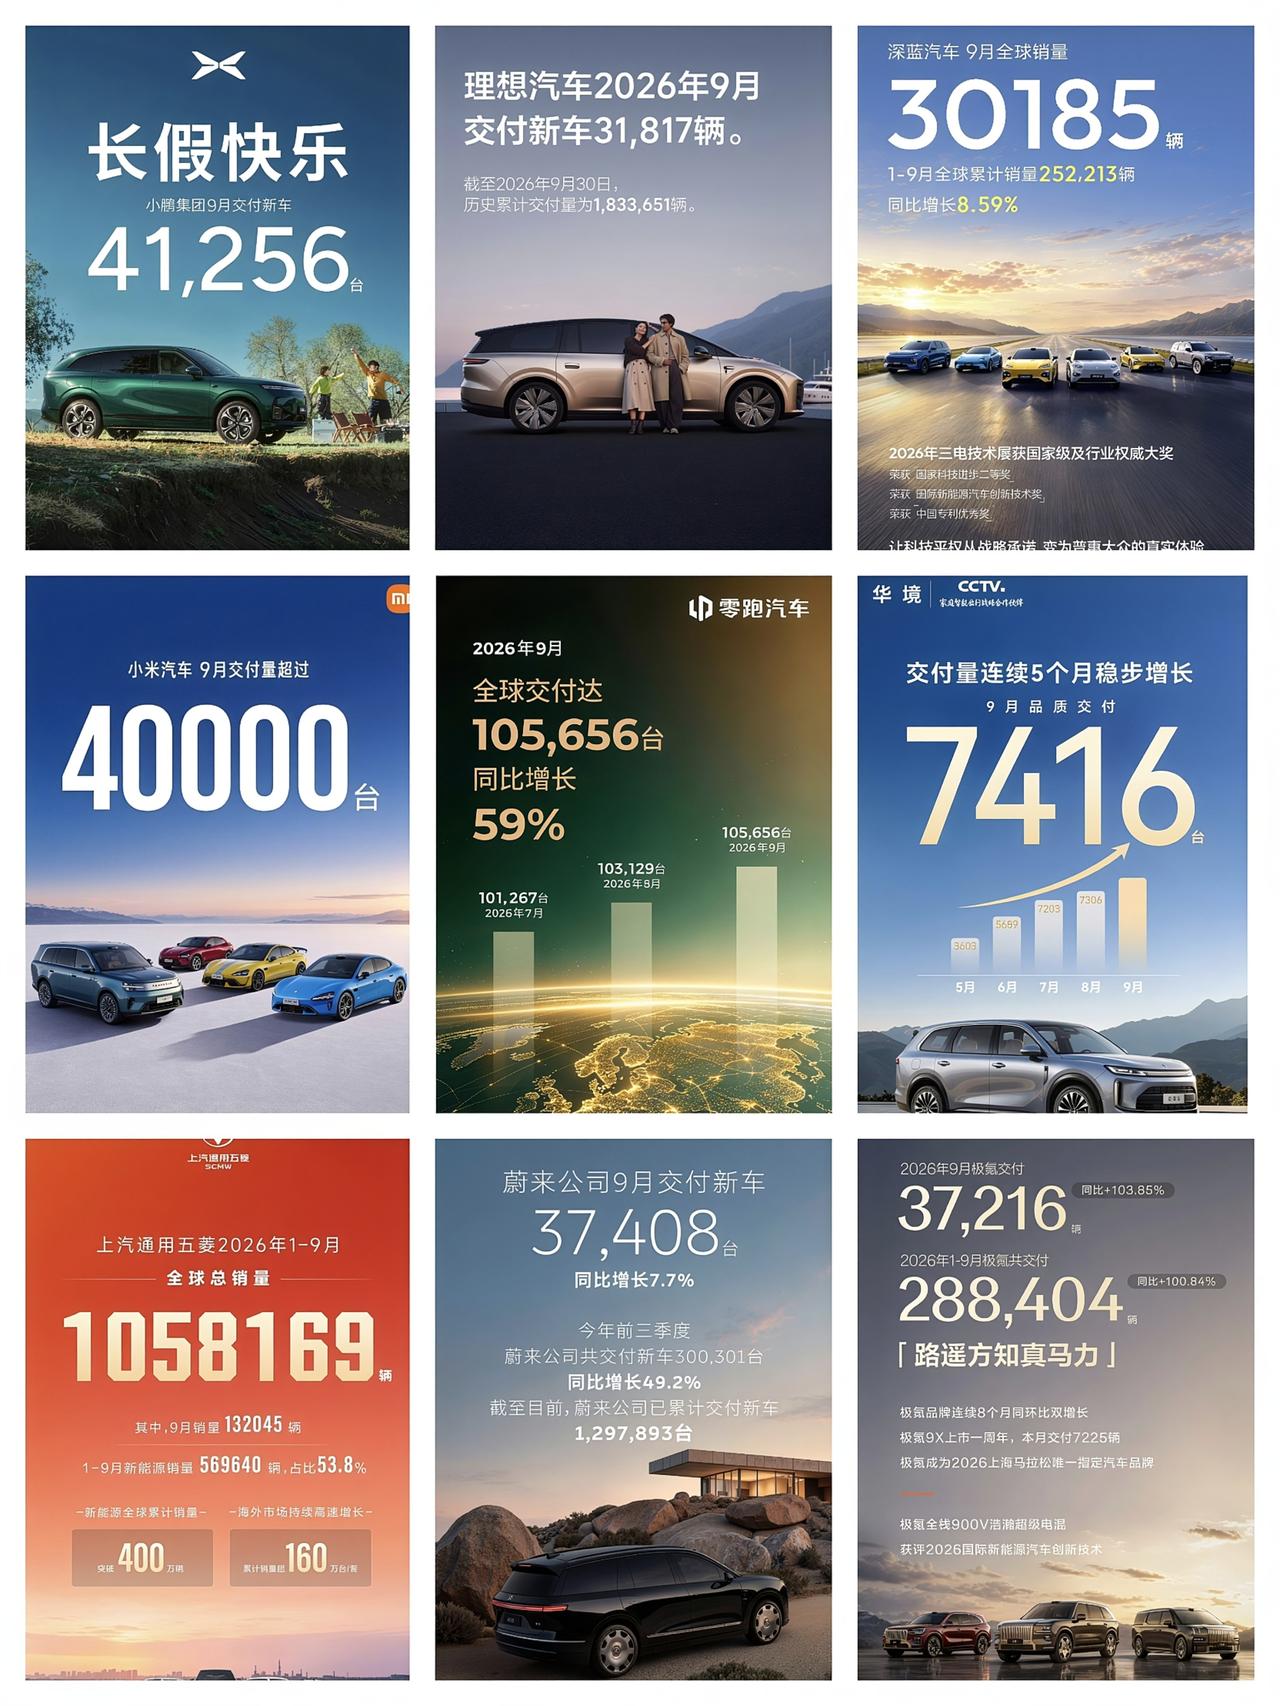
2026年9月,蔚来公司交付新车37,408台,同比增长7.7%。放在当月的行业坐标系中看,零跑交付105,656台、小米超40,000台、极氪37,216辆、理想31,817辆,蔚来在绝对量上处于新势力第一梯队的中游位置。但单纯比较总量会忽略一个关键事实:蔚来是三品牌中唯一坚持纯电路线、且均价显著高于友商的品牌,其7.7%的增速背后,是销量结构的大幅优化。
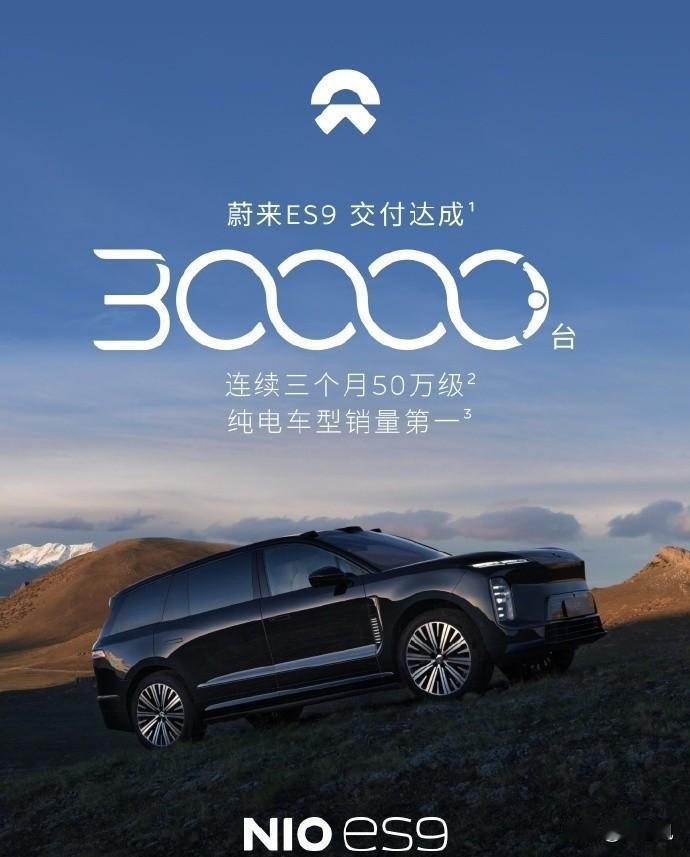
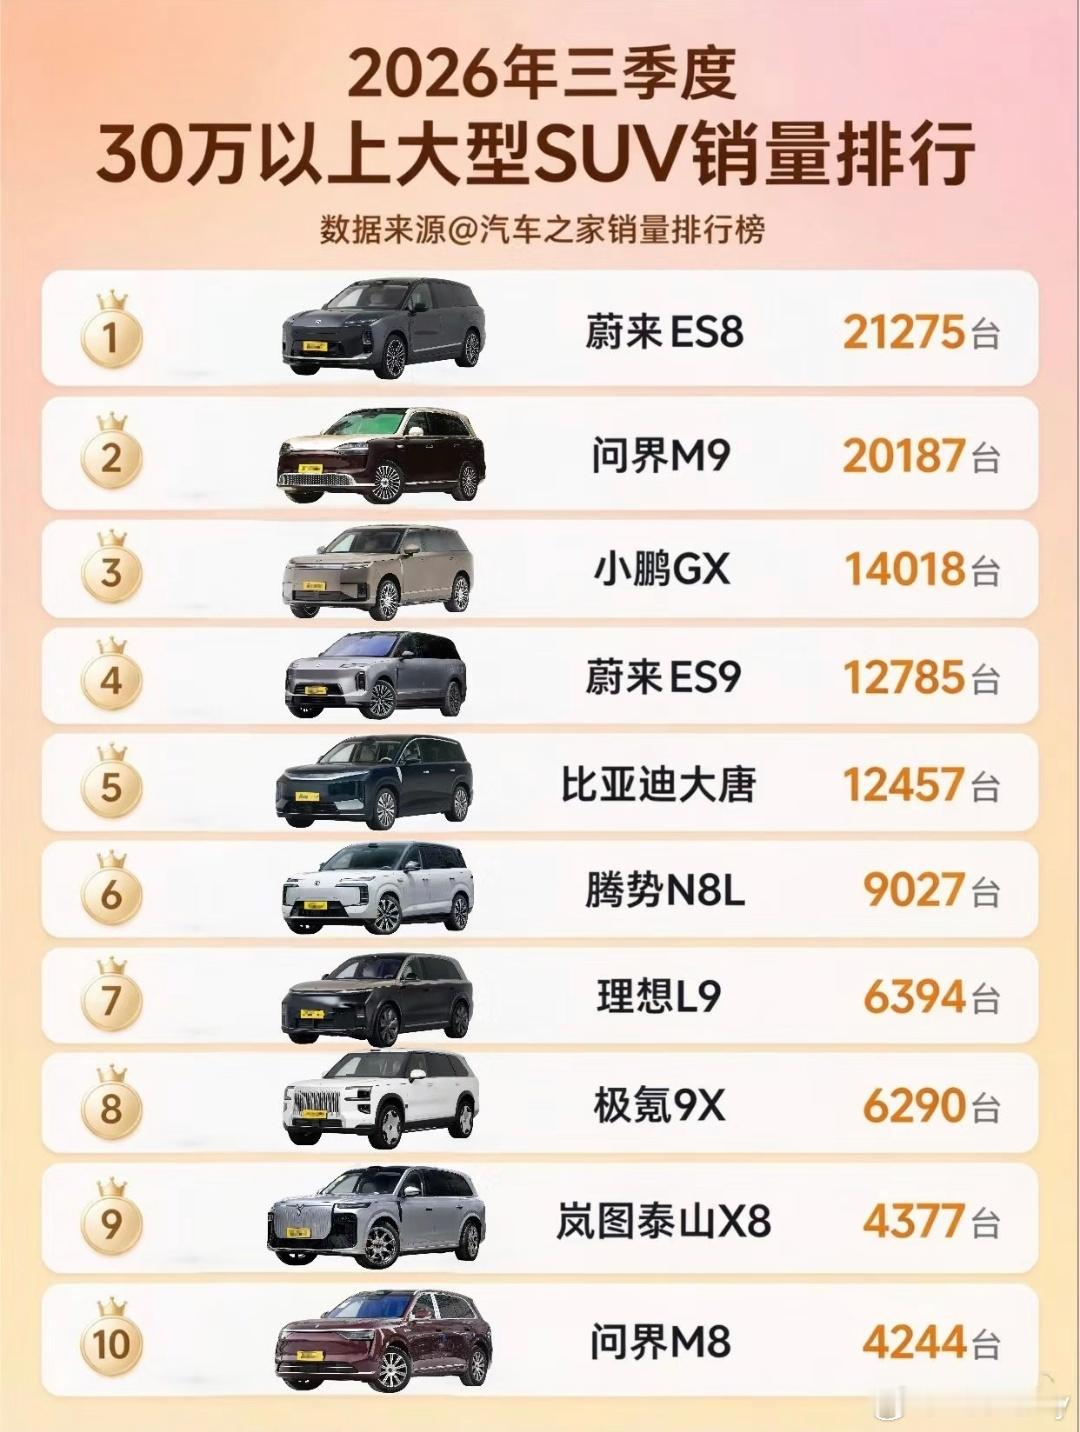
蔚来品牌成为9月最大亮点。 蔚来品牌交付21,318台,同比增长55.3%,这个增速在所有新势力主品牌中处于领先水平。这一增长的核心驱动力来自产品矩阵的持续发力——全新ES8上市一周年累计交付突破150,000台,蝉联大型SUV和40万级车型市场销量第一;ES9自5月底开启交付以来,119天达成第30,000台交付,持续刷新50万级高端纯电车型的交付纪录。高端车型的强势表现,意味着蔚来的增长是在高价格带实现的,含金量远高于依靠低价车型冲量的增长模式。
乐道品牌在竞争最激烈的价格带保持了稳健节奏。 乐道9月交付8,763台,前三季度累计70,191台,创历史新高。20-30万级市场是当前新能源竞争最惨烈的区间,乐道没有选择以价换量,但也因此保住了保值率——乐道L60一年保值率74.4%,中型SUV第一;L90一年保值率78%,新能源大型SUV第一。在价格战蔓延的行业环境下,保值率数据实际上是品牌力和产品力的综合体现。
萤火虫品牌在细分赛道持续巩固统治力。 萤火虫9月交付7,327台,同比增长26.9%,已连续16个月稳居中国高端小车市场市占率第一,其中9个月市占率超70%,8月进一步提升至74%以上。随着适配萤火虫的第五代换电站开始大批量地上线营运,对萤火虫的销量增长又带来一个利好因素。
2️⃣前三季度:从规模增长到质量增长的关键跨越
蔚来在前三季度累计交付300,301台,同比增长49.2%,三品牌均创下历史新高。但如果只盯着增速数字,可能会错过这家公司正在发生的最重要变化——经营质量的系统性改善。
从财务数据看,蔚来从2025年Q4开始,已经连续三个季度实现Non-GAAP盈利。Q2的整车毛利率达到18.5%,同比提升8.2个百分点,现金储备567亿元,连续四个季度正向经营现金流。这组数据的意义需要放在行业背景下理解:当前汽车行业利润率已跌至3.8%的历史低位,新车毛利率平均下滑21.4%。蔚来在均价超40万元的前提下实现18.5%的毛利率,说明其增长既没有依赖频繁发布新品来制造话题,也没有通过降价来刺激短期销量,而是在保证品牌调性和盈利水平的前提下实现的“优质增长”。
高端市场的突破同样值得关注。8月,蔚来公司在8省37市销量超越奔驰、宝马、奥迪,而今年1月这一数字仅为2省8市。从2省8市到8省37市的扩张速度,反映的是高端消费群体对纯电豪华认知的加速转变。在40万元以上高端纯电市场,蔚来市占率达38%,超过理想、极氪、特斯拉高端纯电车型份额总和,这一格局短期内难以被撼动。
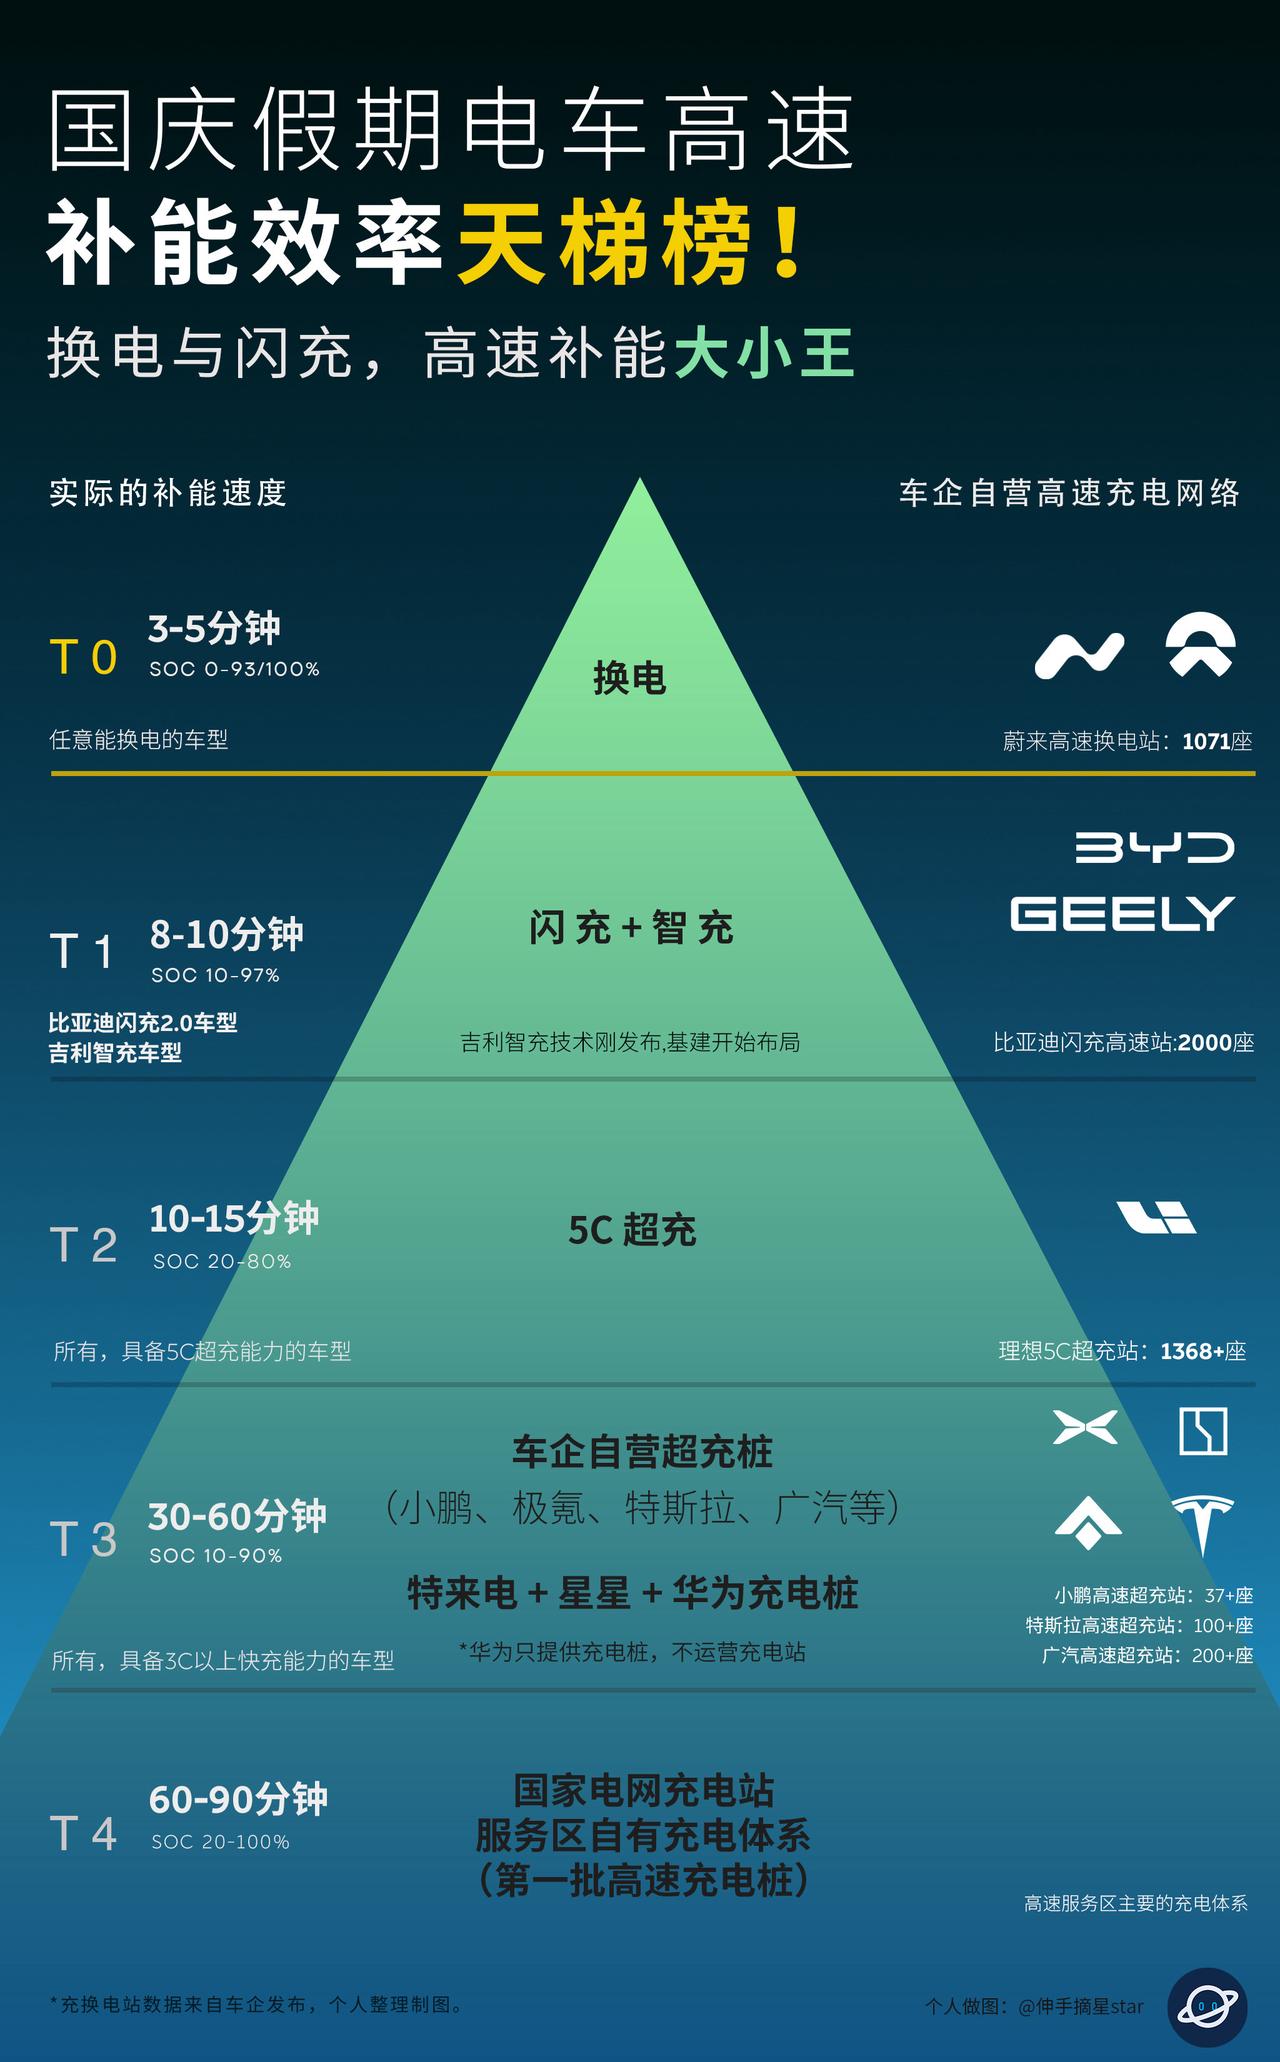
体系竞争力的积累也在加速转化为第二增长曲线。换电开放生态方面,蔚来已与华能集团签署虚拟电厂协同方案,与吉利签署充换电全面战略合作协议,加电合伙人已覆盖25个省市、超40家地方国资平台和金融机构。截至10月1日,全国建成9,499座充换电站,累计提供超1.26亿次换电。神玑芯片已完成近30亿元融资,自2025年3月装车至2026年7月累计出货超30万片,10款车型量产搭载。服务与社区业务上半年营收58亿元,利润已足以覆盖充换电基础设施投入。这些业务的共同特征是——它们不直接贡献汽车销量,但构成了蔚来区别于其他新势力的护城河,且正在逐步从“成本中心”转变为“利润贡献单元”。
3️⃣四季度展望:月均4万台目标下的增长逻辑
展望四季度,多个积极因素叠加,蔚来有望迎来年内最强的一个季度。
政策窗口期的催化效应明确。 2026年新能源购置税减免政策面临调整预期,有望刺激消费者在年底前集中购车。
行业旺季与年末冲量形成共振。 银河证券研报指出,市场进入“金九银十”与年末消费旺季,新能源有望继续作为驱动车市回暖的核心动能,车市销量有望逐月环比向上,推动四季度行业经营回暖。新能源渗透率正加速向70%迈进,纯电连续五个月稳居第一大动力形式,蔚来所处的高端纯电赛道正处于结构性上升通道。
蔚来管理层之前给出的Q4目标(月均4万辆)具有一定的参考意义。招银国际预计蔚来公司Q4营运接近收支平衡,2027财年有望实现GAAP盈利约9.68亿元。从9月37,408台到月均4万台的跨越,增量空间主要来自三个方向:一是ES8和ES9的持续放量,两款车型在各自细分市场的领先地位仍在强化;二是乐道品牌随着L80和L90新选装包的推出,有望在家庭用户市场进一步渗透;三是萤火虫在换电网络加速覆盖的推动下,城市渗透率仍有提升空间。
需要关注的变量主要有两个:一是购置税政策调整的具体方案和节奏,如果政策退坡力度超出预期,可能对年末冲量后的明年一季度需求形成透支效应;二是行业价格竞争是否会进一步向高端市场蔓延,尽管蔚来目前通过品牌溢价和保值率维持了价格体系稳定,但竞品在高端纯电领域的密集布局可能带来新的竞争压力。
总体来看,蔚来在Q4的核心不在于能否实现月均4万台的目标——这个目标在政策窗口和旺季共振下有较大概率达成——而在于增长的质量能否延续。
如果Q4能够在销量环比提升的同时,继续保持18%以上的整车毛利率和正向经营现金流,那么蔚来“高质量增长”的叙事就将从阶段性验证走向持续性确认,这是市场真正应该关注的核心信号。
新能源汽车大V聊车蔚来9月交付37408台新车蔚来公司前三季度销量创历史新高