标签: 碧桂园
高杠杆叠加弱市,直接造成碧桂园失速。过去依靠高周转、高负债拿地扩张,靠持续卖房回
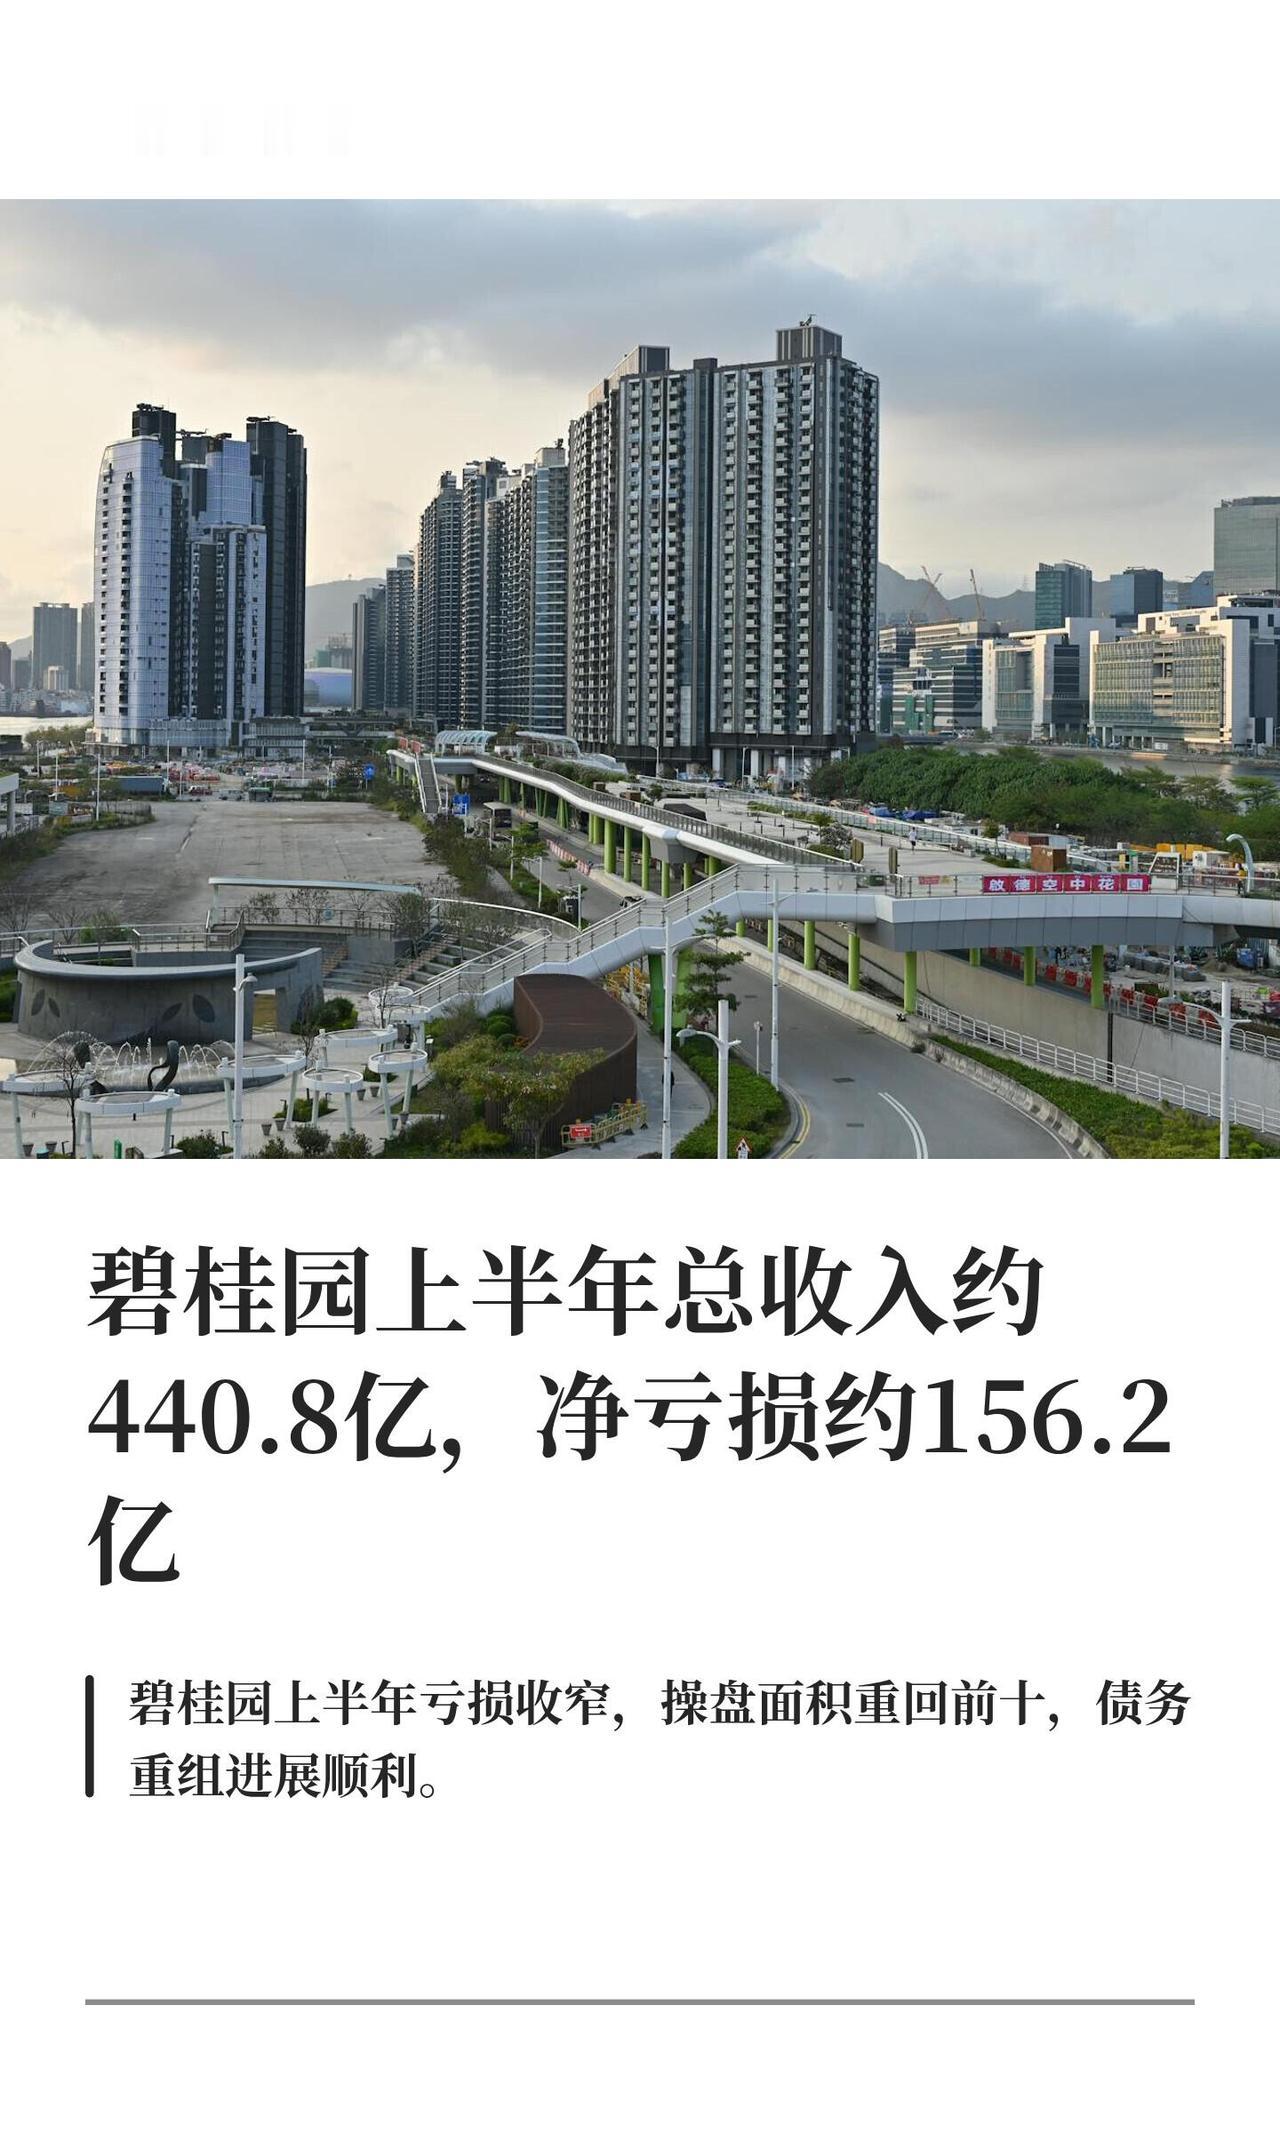
高杠杆叠加弱市,直接造成碧桂园失速。过去依靠高周转、高负债拿地扩张,靠持续卖房回款偿还到期债务。可楼市下行,尤其重仓的三四线城市销量滑坡,房价承压,回款大幅缩水。销售现金流断裂,再融资渠道收紧,到期债务集中到来。资产贬值,土地存货难以变现,账面资产变不了现金。高杠杆模式本就极度依赖市场上行,一旦行情转冷,债务雪球瞬间压垮现金流。这也警示企业:繁荣时期盲目加杠杆,在市场下行时,代价会成倍放大。

恒大倒下那年,所有人都以为碧桂园是下一个。杨国强没废话,一个字:卖。全国县城楼盘
恒大倒下那年,所有人都以为碧桂园是下一个。杨国强没废话,一个字:卖。全国县城楼盘打折甩,成本利润全不管,一年回款三千多亿。六成多来自三四线和小县城,趁还有人接盘赶紧出手。代价是亏了60亿,上市以来头一回。可就是这笔钱,让碧桂园撑到了今天。当时只要犹豫一下,现在连亏的资格都没有。活下来,比什么都重要。
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。


十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是
十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。以上观点仅供参考!

无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。
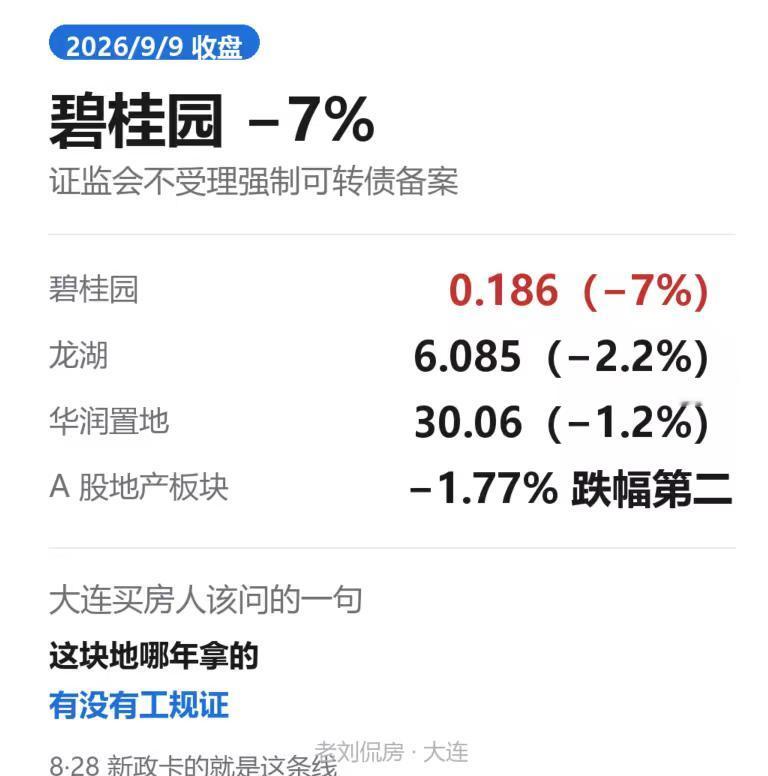
房企靠“债转股”拖延自救的套路,被监管直接按下了暂停键!据报道,证监会不受理碧桂
房企靠“债转股”拖延自救的套路,被监管直接按下了暂停键!据报道,证监会不受理碧桂园、远洋等房企发行的强制可转债备案申请。原因很明确:违约失信的实体不符合规定。之前不少房企把这种“债转股”当成和境外债权人谈判的救命稻草,试图把债务变成股票来避免清算。但监管态度很坚决:违约失信就别想再用这种工具走捷径。离岸债务重组的旧路被掐断,房企只能老老实实面对真实的债务清算压力。

碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个
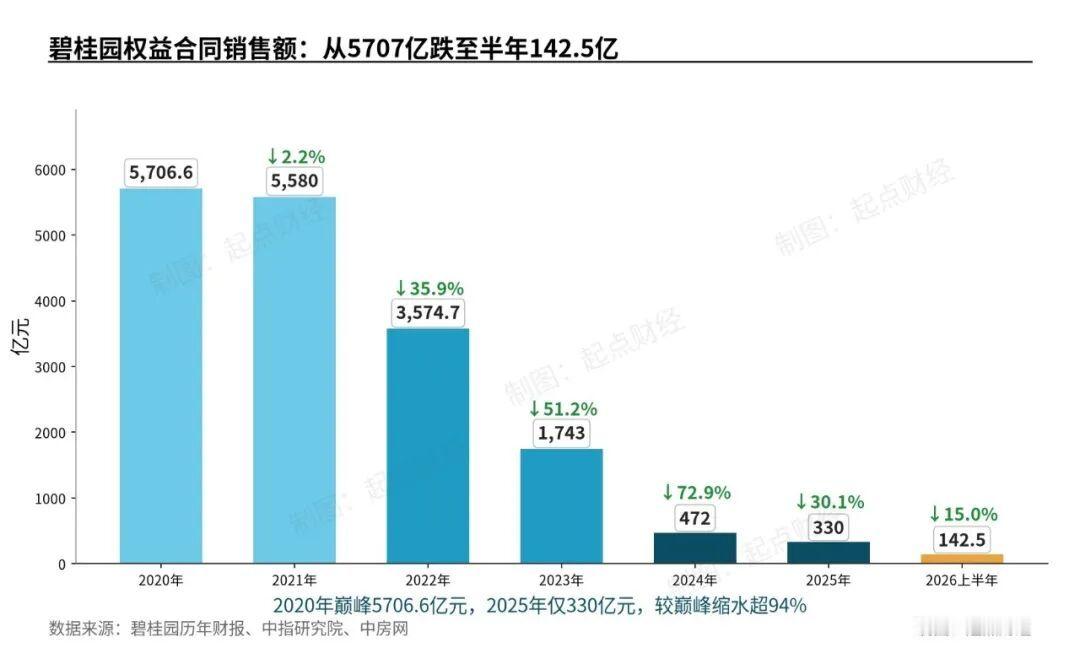
碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个数字一出来,不少人心里咯噔一下。但别急着慌,这笔账得掰开看。截至6月底,碧桂园确实还有约824亿处于违约或交叉违约状态的债务,可那都是重组之前的老账本了。重组方案落地之后,真正需要用现金硬扛的债务,远没有这个数吓人。第一个关键的偿付节点已经顺利过去了,至少说明眼下没出大乱子。境内债这边,部分境内债券本金得到一定幅度削减,剩余债务摊到2031年分期偿还。未来五年,基本没什么本金兑付压力,喘口气的空间是有的。境外债务重组引入了大量可转股工具,大幅降低了短期现金刚性偿付的压力。这么一看,表内债务的弹性,其实被不少人低估了。但真正的雷,往往埋在看不见的地方。子公司拖欠的工程款、各类非债券类借款,这些经营性负债才是潜在的流动性黑洞。它们不像债券那样有明确的到期日和完善的披露规则,风险点更加分散,防控难度更高。这次重组确实帮碧桂园减了超过900亿的债务,融资成本降了,期限也拉长了,账面上好看不少。可问题的根子不在债务本身,在房子能不能卖出去。上半年销售金额还在往下掉,光靠腾挪债务解决不了根本问题。资产得有人接手,房子得有人买单,这个链条转不起来,再漂亮的重组方案也只是把风险往后推了几年。碧桂园算是喘上了一口气,但离真正站起来,还差着几场硬仗。房子卖不动,说什么都白搭。温馨提示:本文仅为行业事件解读,不构成任何投资建议。
碧桂园和恒大为何能高额负债?上合组织对全球治理有哪些贡献人的一生到底为什么而奋斗义薄云天🌛气象万千
碧桂园和恒大为何能高额负债?上合组织对全球治理有哪些贡献人的一生到底为什么而奋斗义薄云天🌛气象万千信仰重要还是物质重要国产芯片比英伟达整体效率更高吗
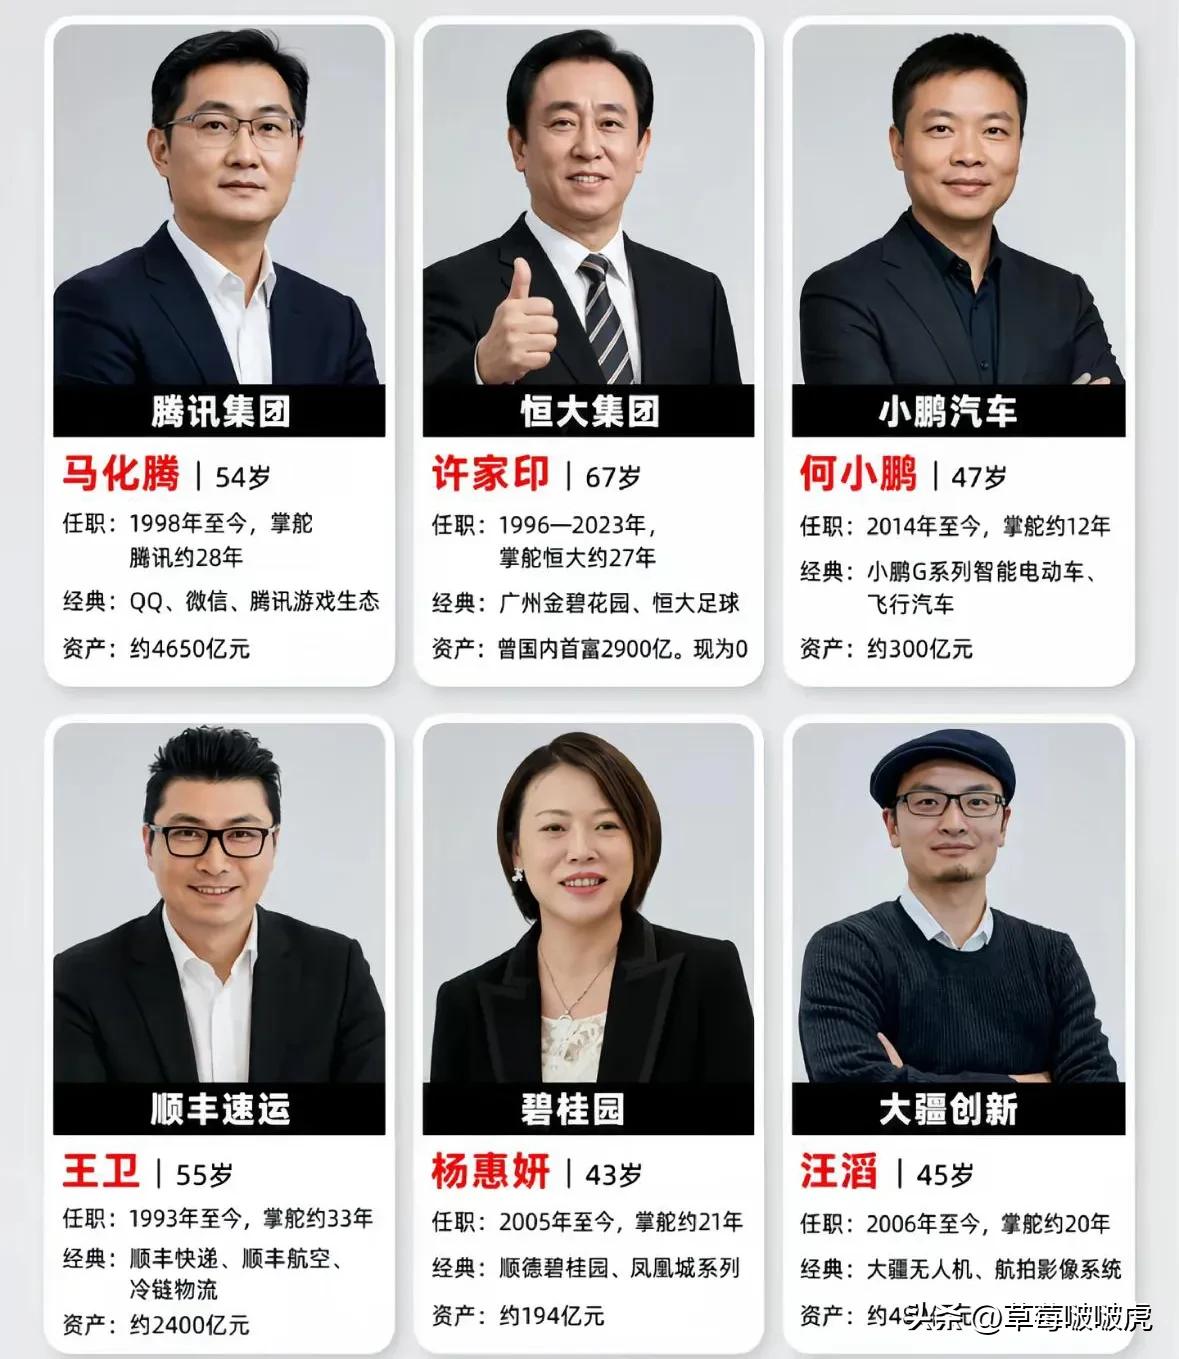
几人对比之下,才知道谁最厉害!
几人对比之下,才知道谁最厉害!

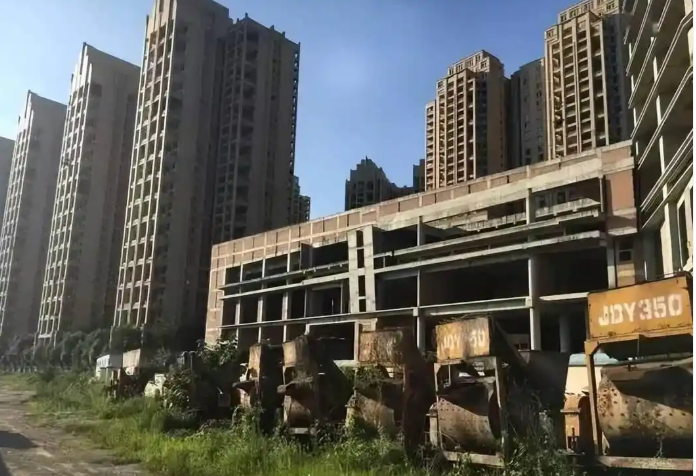
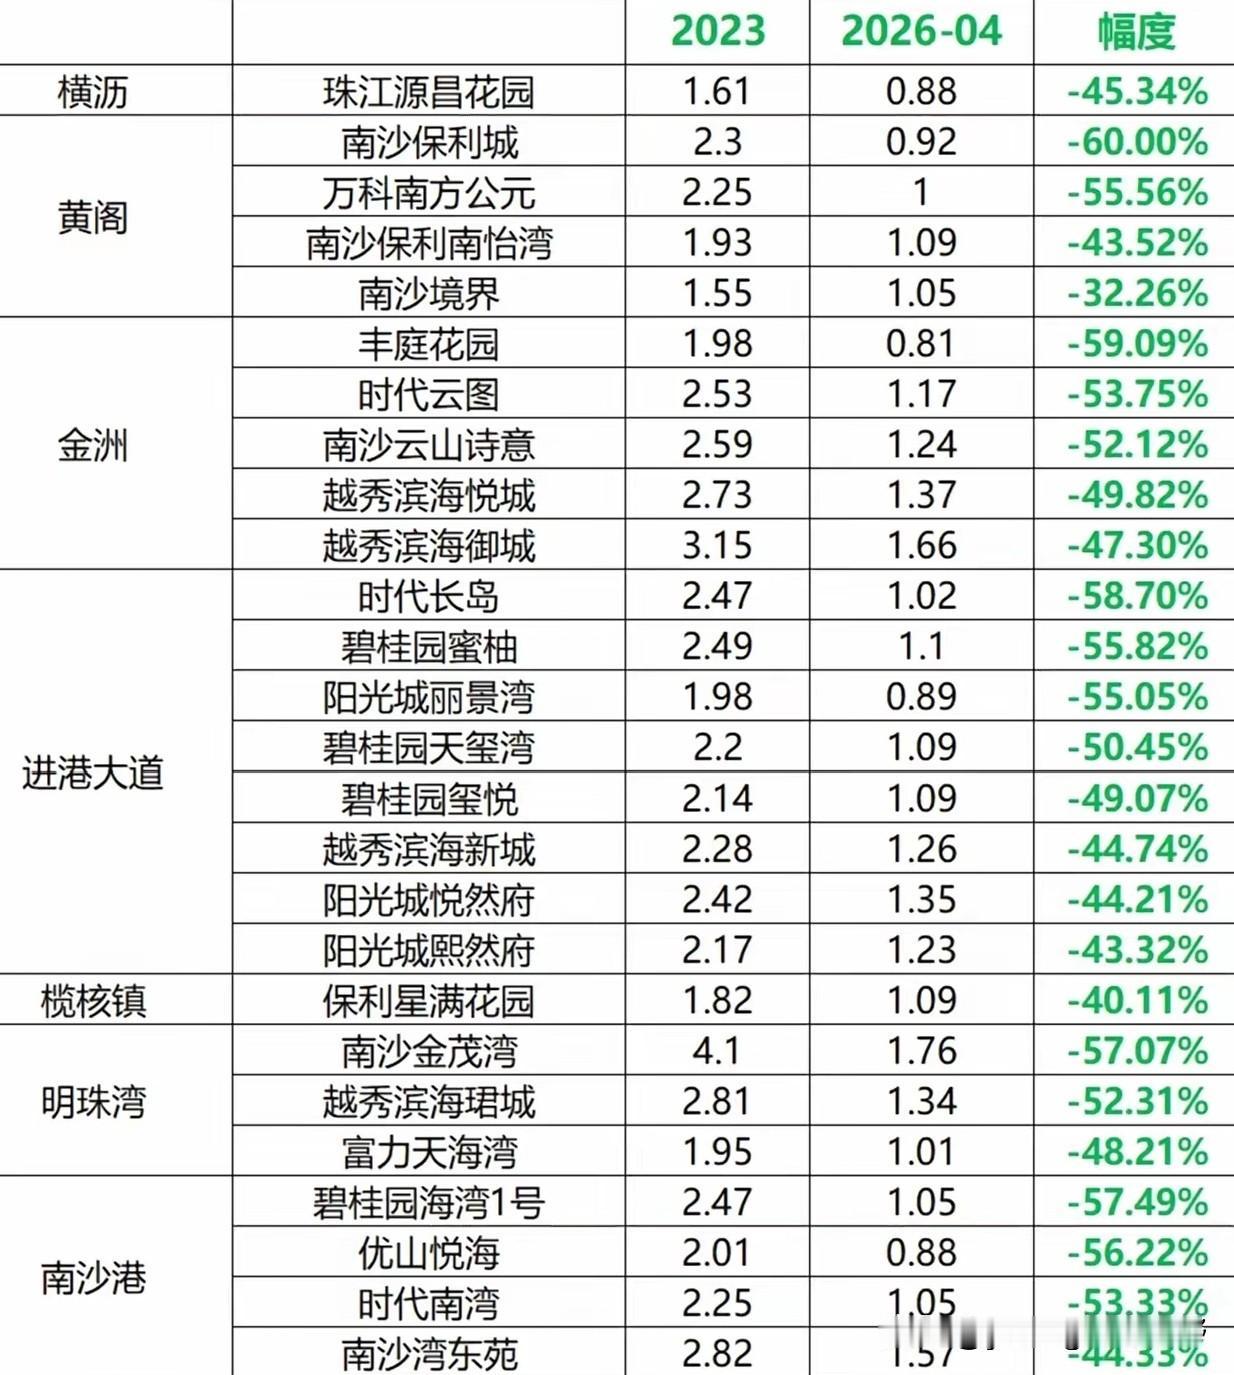
看到许家印现状,还是碧桂园老板杨国强。同样是万亿规模房企爆雷,结局天差地别:许家
看到许家印现状,还是碧桂园老板杨国强。同样是万亿规模房企爆雷,结局天差地别:许家印一审被判无期徒刑;碧桂园虽然债务如山、日子无比艰难,但企业还在走市场化债务重组,恒大越到后期越疯狂,疯狂拿地、搞恒大汽车、恒大理财,杠杆越堆越高。很多网友简单把两种结局,归结为企业掌舵人智商高低。可翻看公开司法文书和企业财报,就能看清两者危机有着本质的区别,不能单纯用聪明与否去下定论。深圳中院一审判决书清晰载明,许家印涉及集资诈骗、职务侵占、财务造假等多项刑事罪名,属于系统性的违法犯罪行为。巨额资金被违规转移侵占,触碰法律红线,才换来牢狱的结局。碧桂园遭遇的是行业下行带来的经营性债务危机。企业同样背负巨额债务,销售规模断崖式下滑,连年出现大额亏损,无数购房者、债权人同样承受巨大损失。杨国强早已退居幕后,企业化解债务的主要工作,由女儿杨惠妍主持推进。家族还拿出上百亿港元无息借款,全力托举企业完成保交楼与债务处置。碧桂园境内外债务重组方案先后获得法院与债权人表决通过,债务期限拉长、负债规模得到压降,给企业留出喘息求生的窗口。但重组不等于危机彻底结束,企业依旧深陷经营泥潭,销售回暖之路步履维艰。恒大在行业顶峰阶段,大举跨界铺摊子。恒大汽车、恒大财富理财轮番登场,地产主业沦为融资工具,依靠造假包装不断推高杠杆,风险被无限放大。两家房企都曾踩着行业红利疯狂扩张,碧桂园同样经历过高杠杆跑马圈地的阶段。只是它没有走向有组织的财务造假、集资诈骗这类恶性刑事犯罪。网上很容易形成非黑即白的评判,看见两种截然不同的结局,就放大一方的精明,淡化另外一方承受的苦难。链条上的普通人不该被叙事忽略。数以万计的购房者,苦苦等待房子交付。材料供应商、建筑工人,被拖欠款项,家庭生计被债务风波裹挟,这是两家企业暴雷共同留下的现实伤痕。市场化债务重组,是在现有法律框架下化解经营风险。一旦突破法律底线,触碰集资、侵占等刑事红线,就要接受司法的严厉审判,这是不可逾越的分界线。地产行业狂飙的时代已经落幕。高杠杆野蛮扩张的旧模式被彻底撕碎,不管企业规模多大,漠视规则,最终都会付出沉重的代价。各位读者你们怎么看?欢迎在评论区讨论。
许家印曾经捐过款的学校,现在尴尬极了,校名改也不是,不改也不是?汕头大学,李
许家印曾经捐过款的学校,现在尴尬极了,校名改也不是,不改也不是?汕头大学,李嘉诚砸重金建的。但老爷子有句话特别清醒:"别挂我名字,以后改起来麻烦。"你看,人家捐钱的时候就想到了退场。再看看全国各地,恒大小学、碧桂园中学、某某集团实验学校……招牌挂得金光闪闪,家长冲着名头挤破头。结果呢?企业暴雷、老板翻车,校名成了一块揭不掉的膏药。有网友说自家那头更离谱——恒大小学改成恒达,恒达还没捂热又要换。三年换俩名字,孩子书包上的校徽比股票K线还刺激。说白了,学校是教书育人的地方,不是企业的广告牌。名字起得越响亮,塌房时越难堪。真正撑起一所学校的,从来不是门口那块匾,而是讲台上站着什么样的老师、课堂里装着什么样的灵魂。汕头大学附一汕头读书所以问题来了:你身边有这种"尴尬校名"吗?该不该改?评论区说说你见过最离谱的学校命名👇是社会在变还是人在变汕头大学商学院珠三角大学海汕头大学汕头大学美景汕头大学校汕头大学酒店汕头大学新传汕头大学工学院汕头大学新传汕头大学新传汕头大学毕业照汕头大学D饭潮州校区暨南大学2➕2汕大学生汕头校歌地产之王许家印恒大的债务问题许家印香港诉讼许家印总部许家印资产配比衡阳许家印许家印陵园

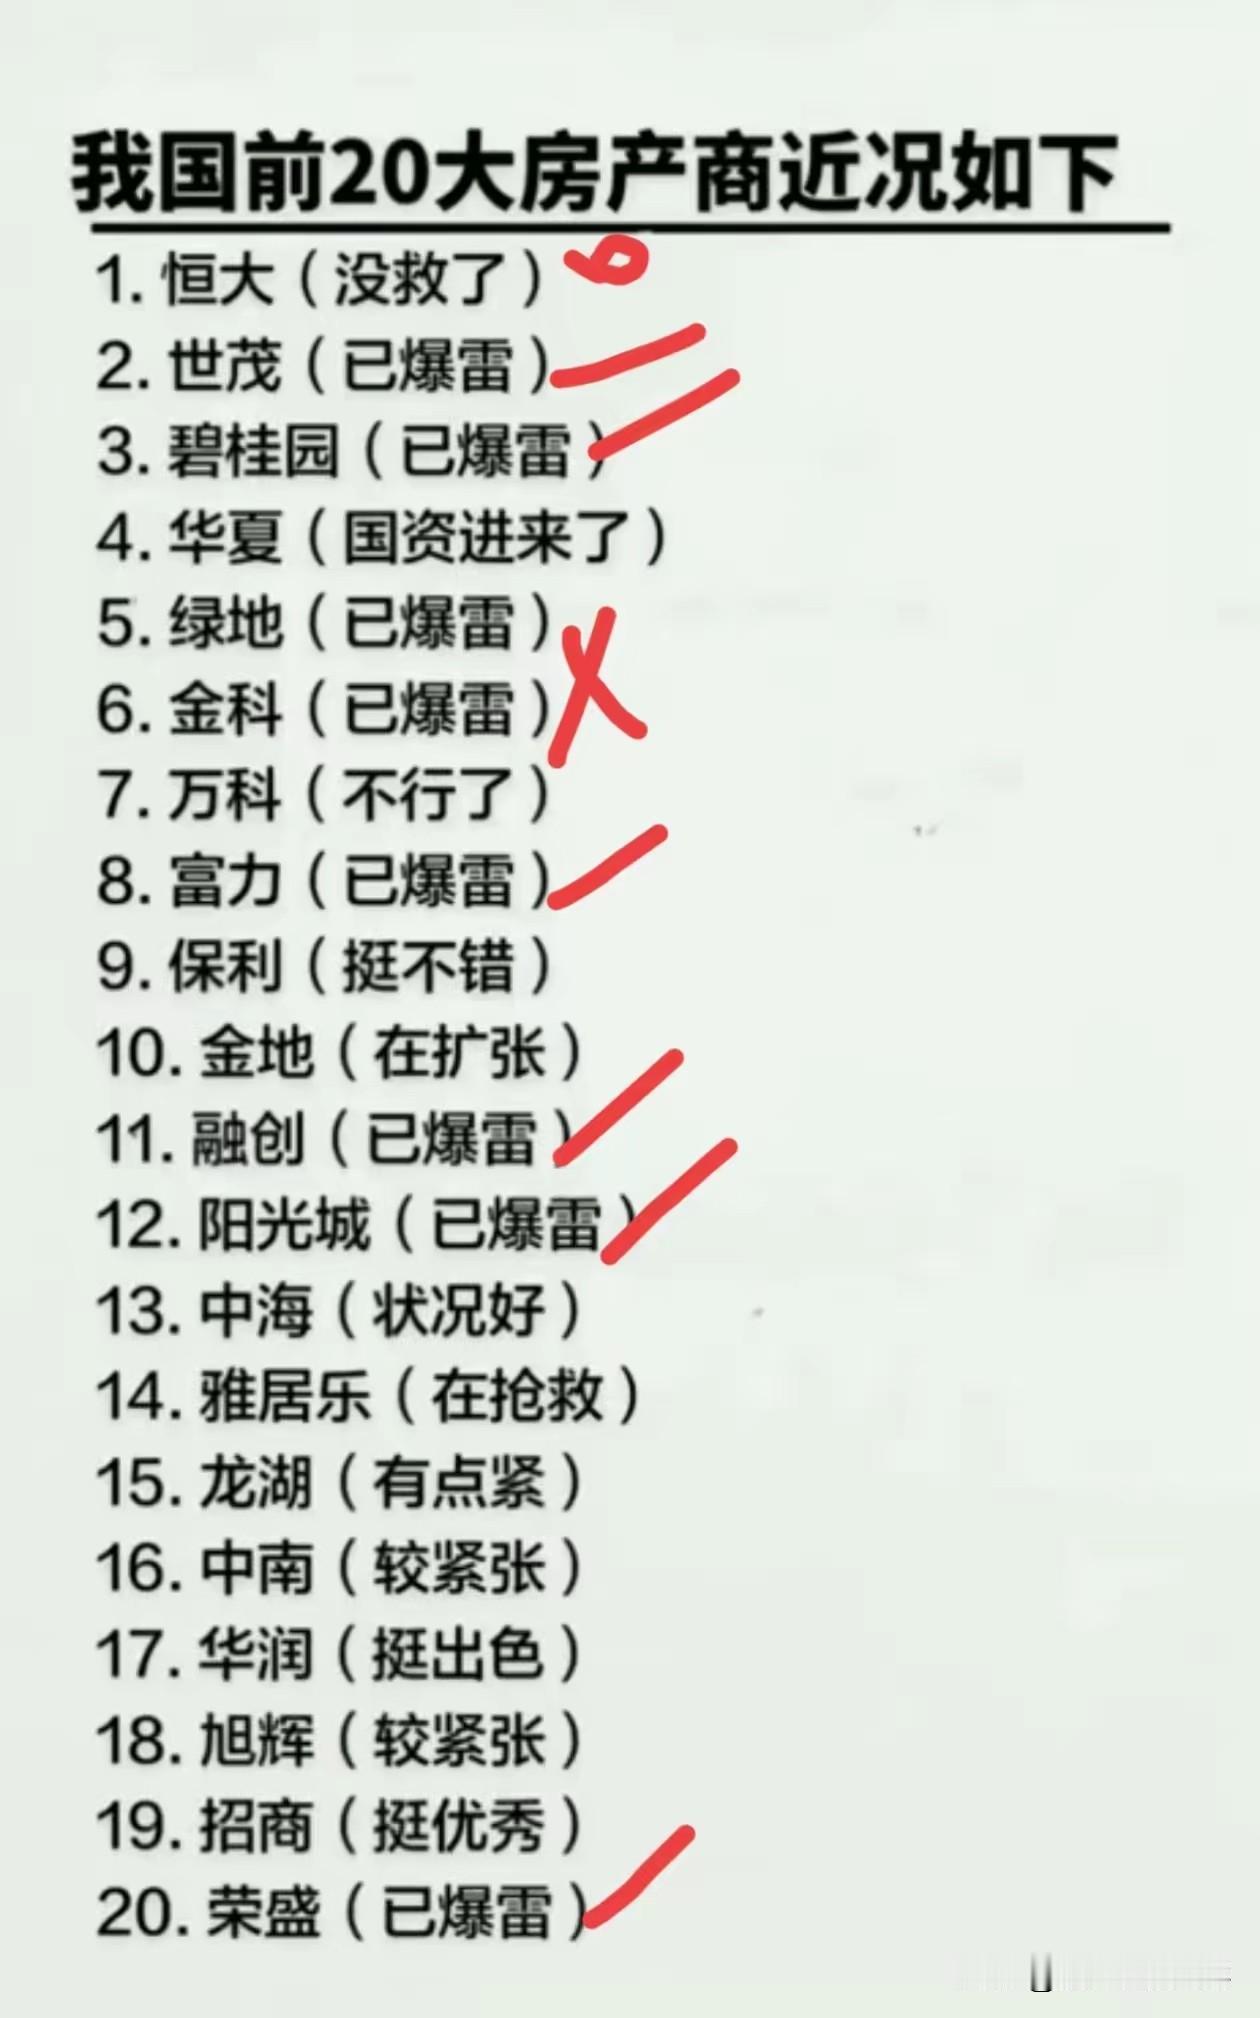
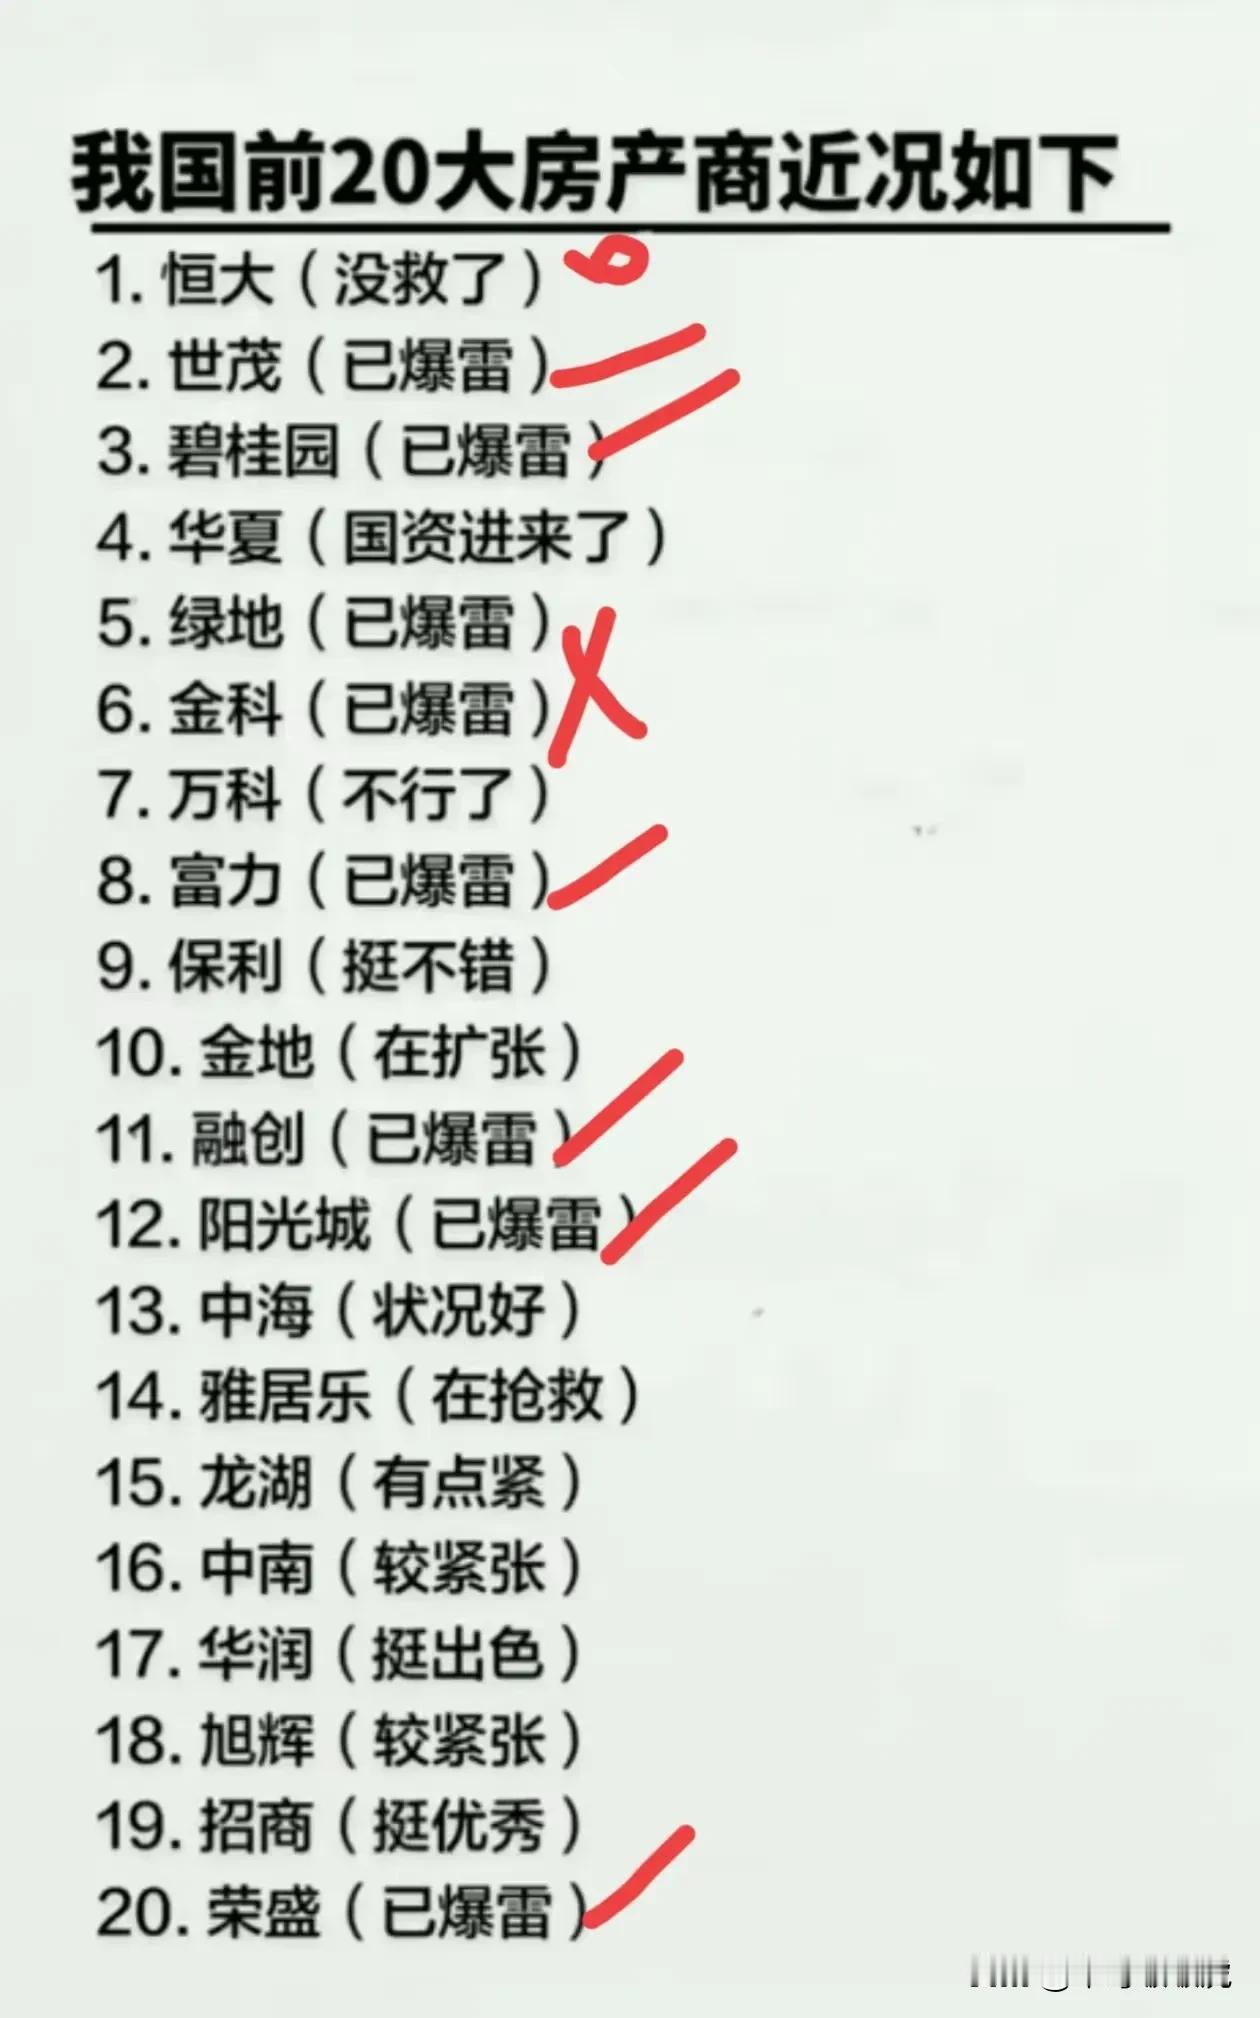
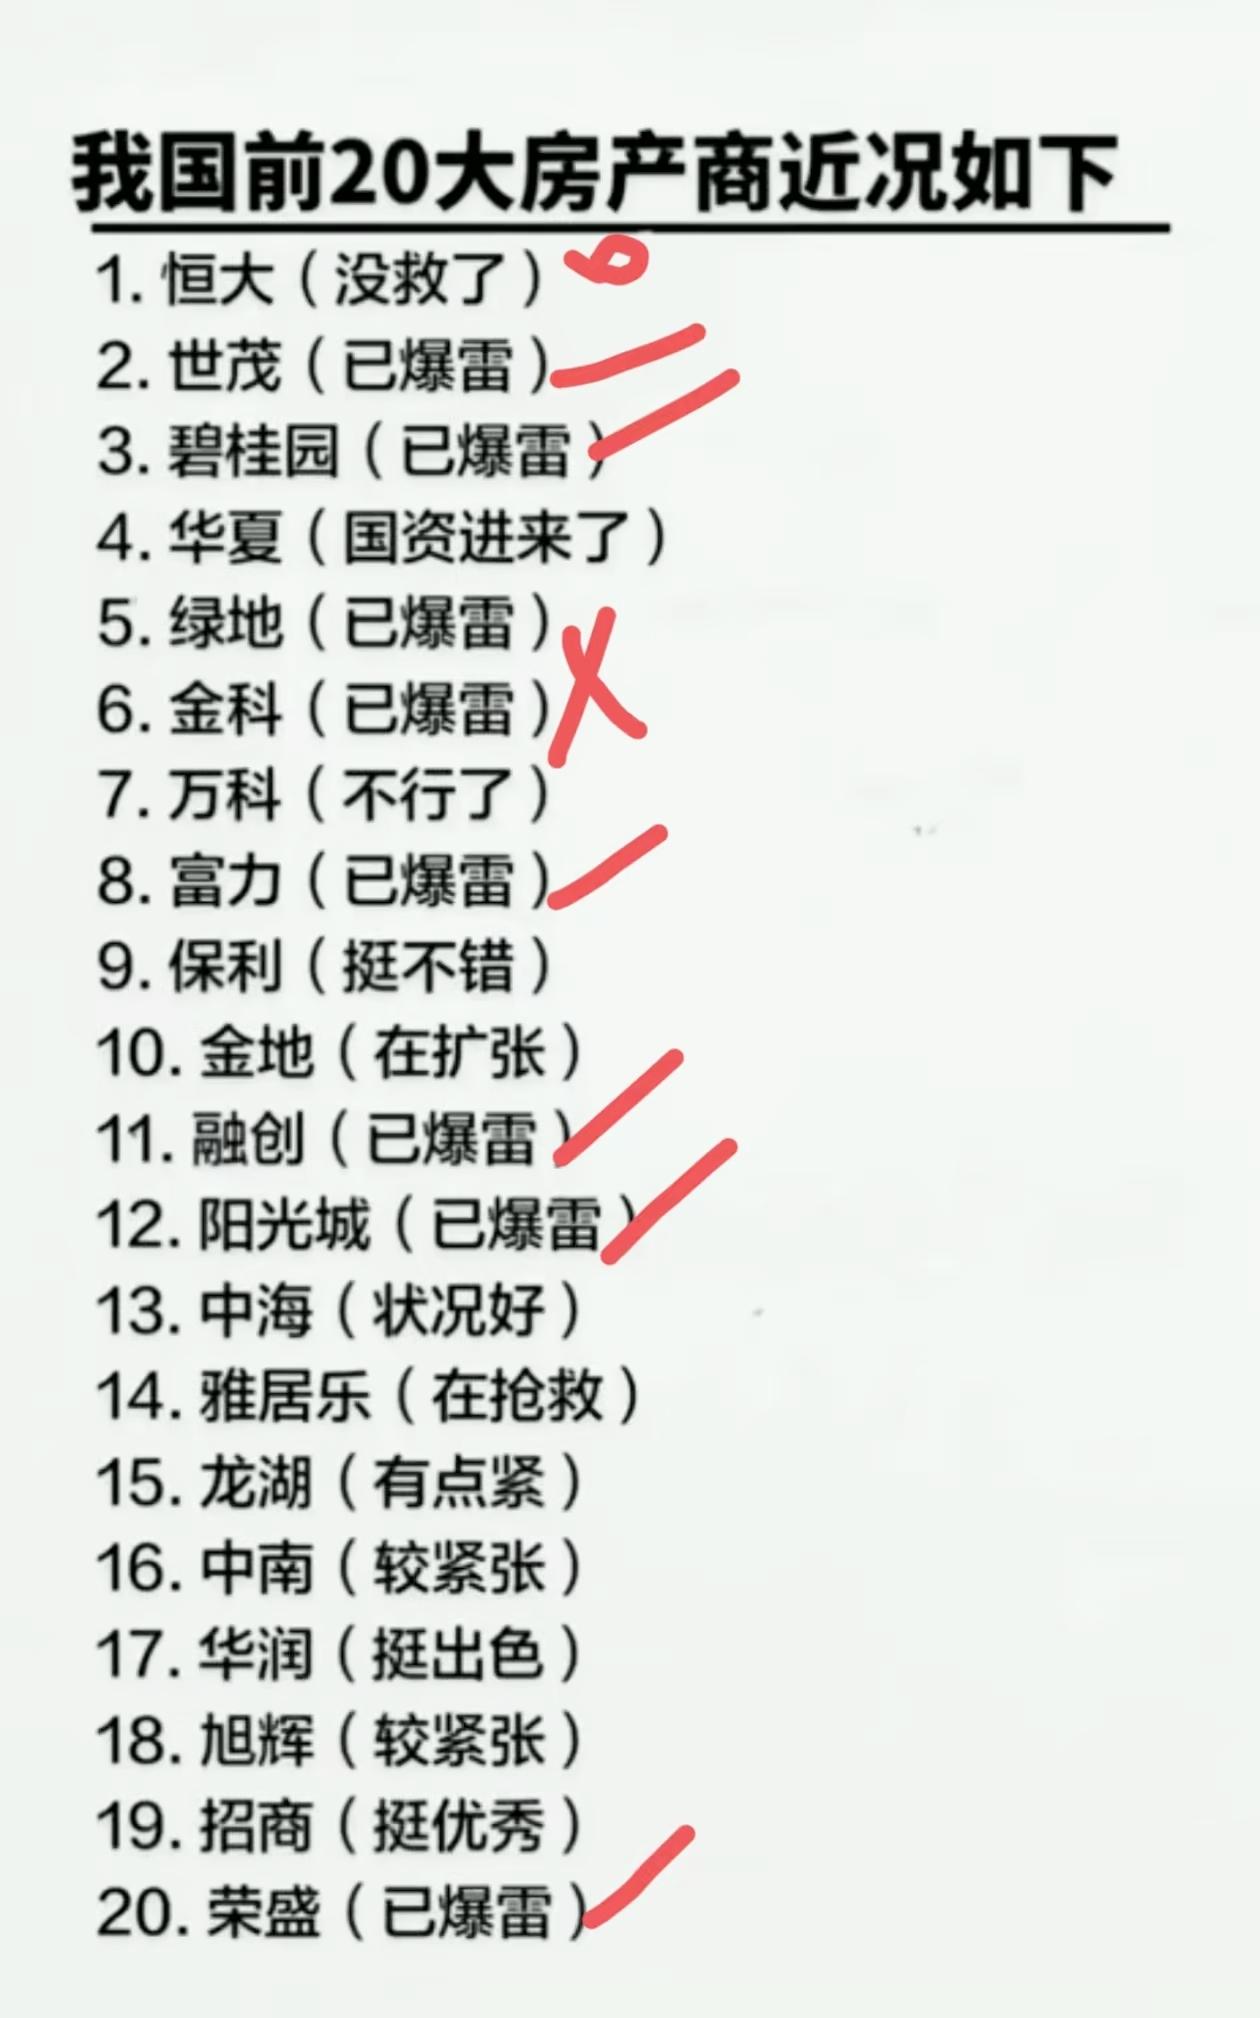
我国20大房产商情况如下:1、恒大→(没救了)2、世茂→>(已爆雷)
我国20大房产商情况如下:1、恒大→(没救了)2、世茂→>(已爆雷)3、碧桂园→(已爆雷)4、华夏→(国资进来了)5、绿地→>(已爆雷)6、金科→(已爆雷)7、万科→(不行了)8、富力→→(已爆雷)9、保利→>(挺不错)10、金地→(在扩张)11、融创→→(已爆雷)12、阳光城→(已爆雷)13、中海→(状况好)14、雅居乐→(在抢救)15、龙湖→>(有点紧)16、中南→>(较紧张)17、华润→>(挺出色)18、旭辉→(较紧张)19、招商→>(挺优秀)20、荣盛→>(已爆雷)