标签: 国债收益率
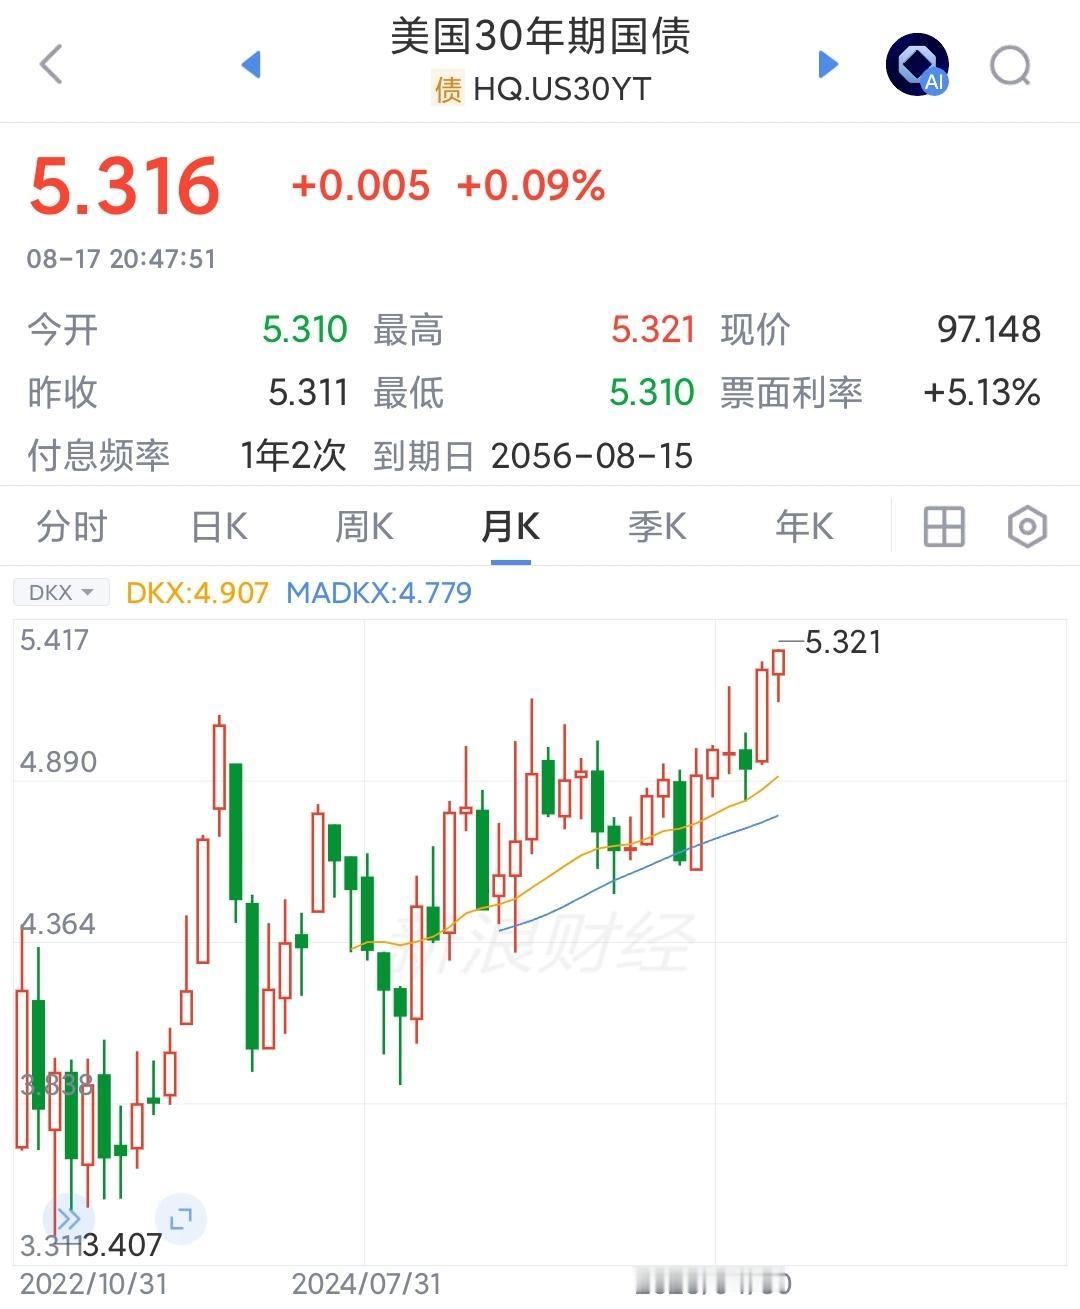
好不容易美联储加息过去了,现在美债又来扰动资本市场了昨晚美国长期国债收益率冲到2
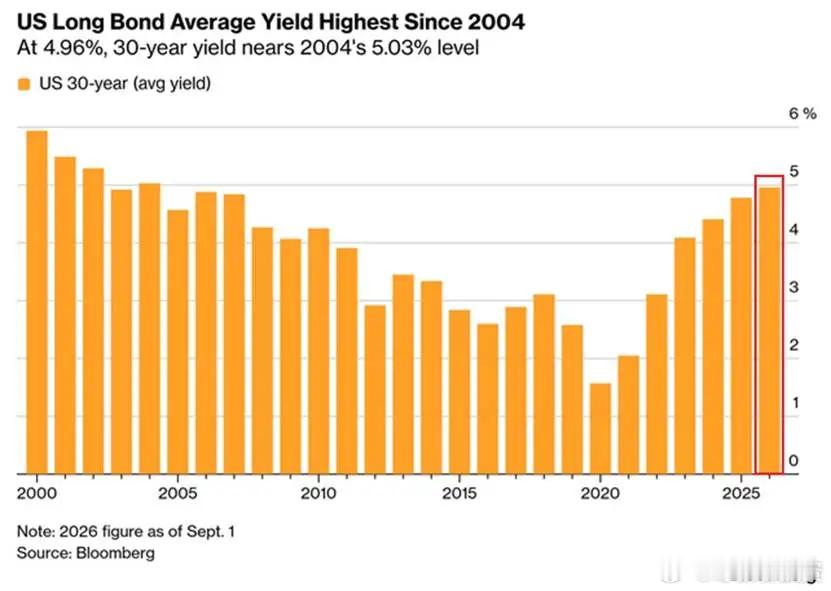
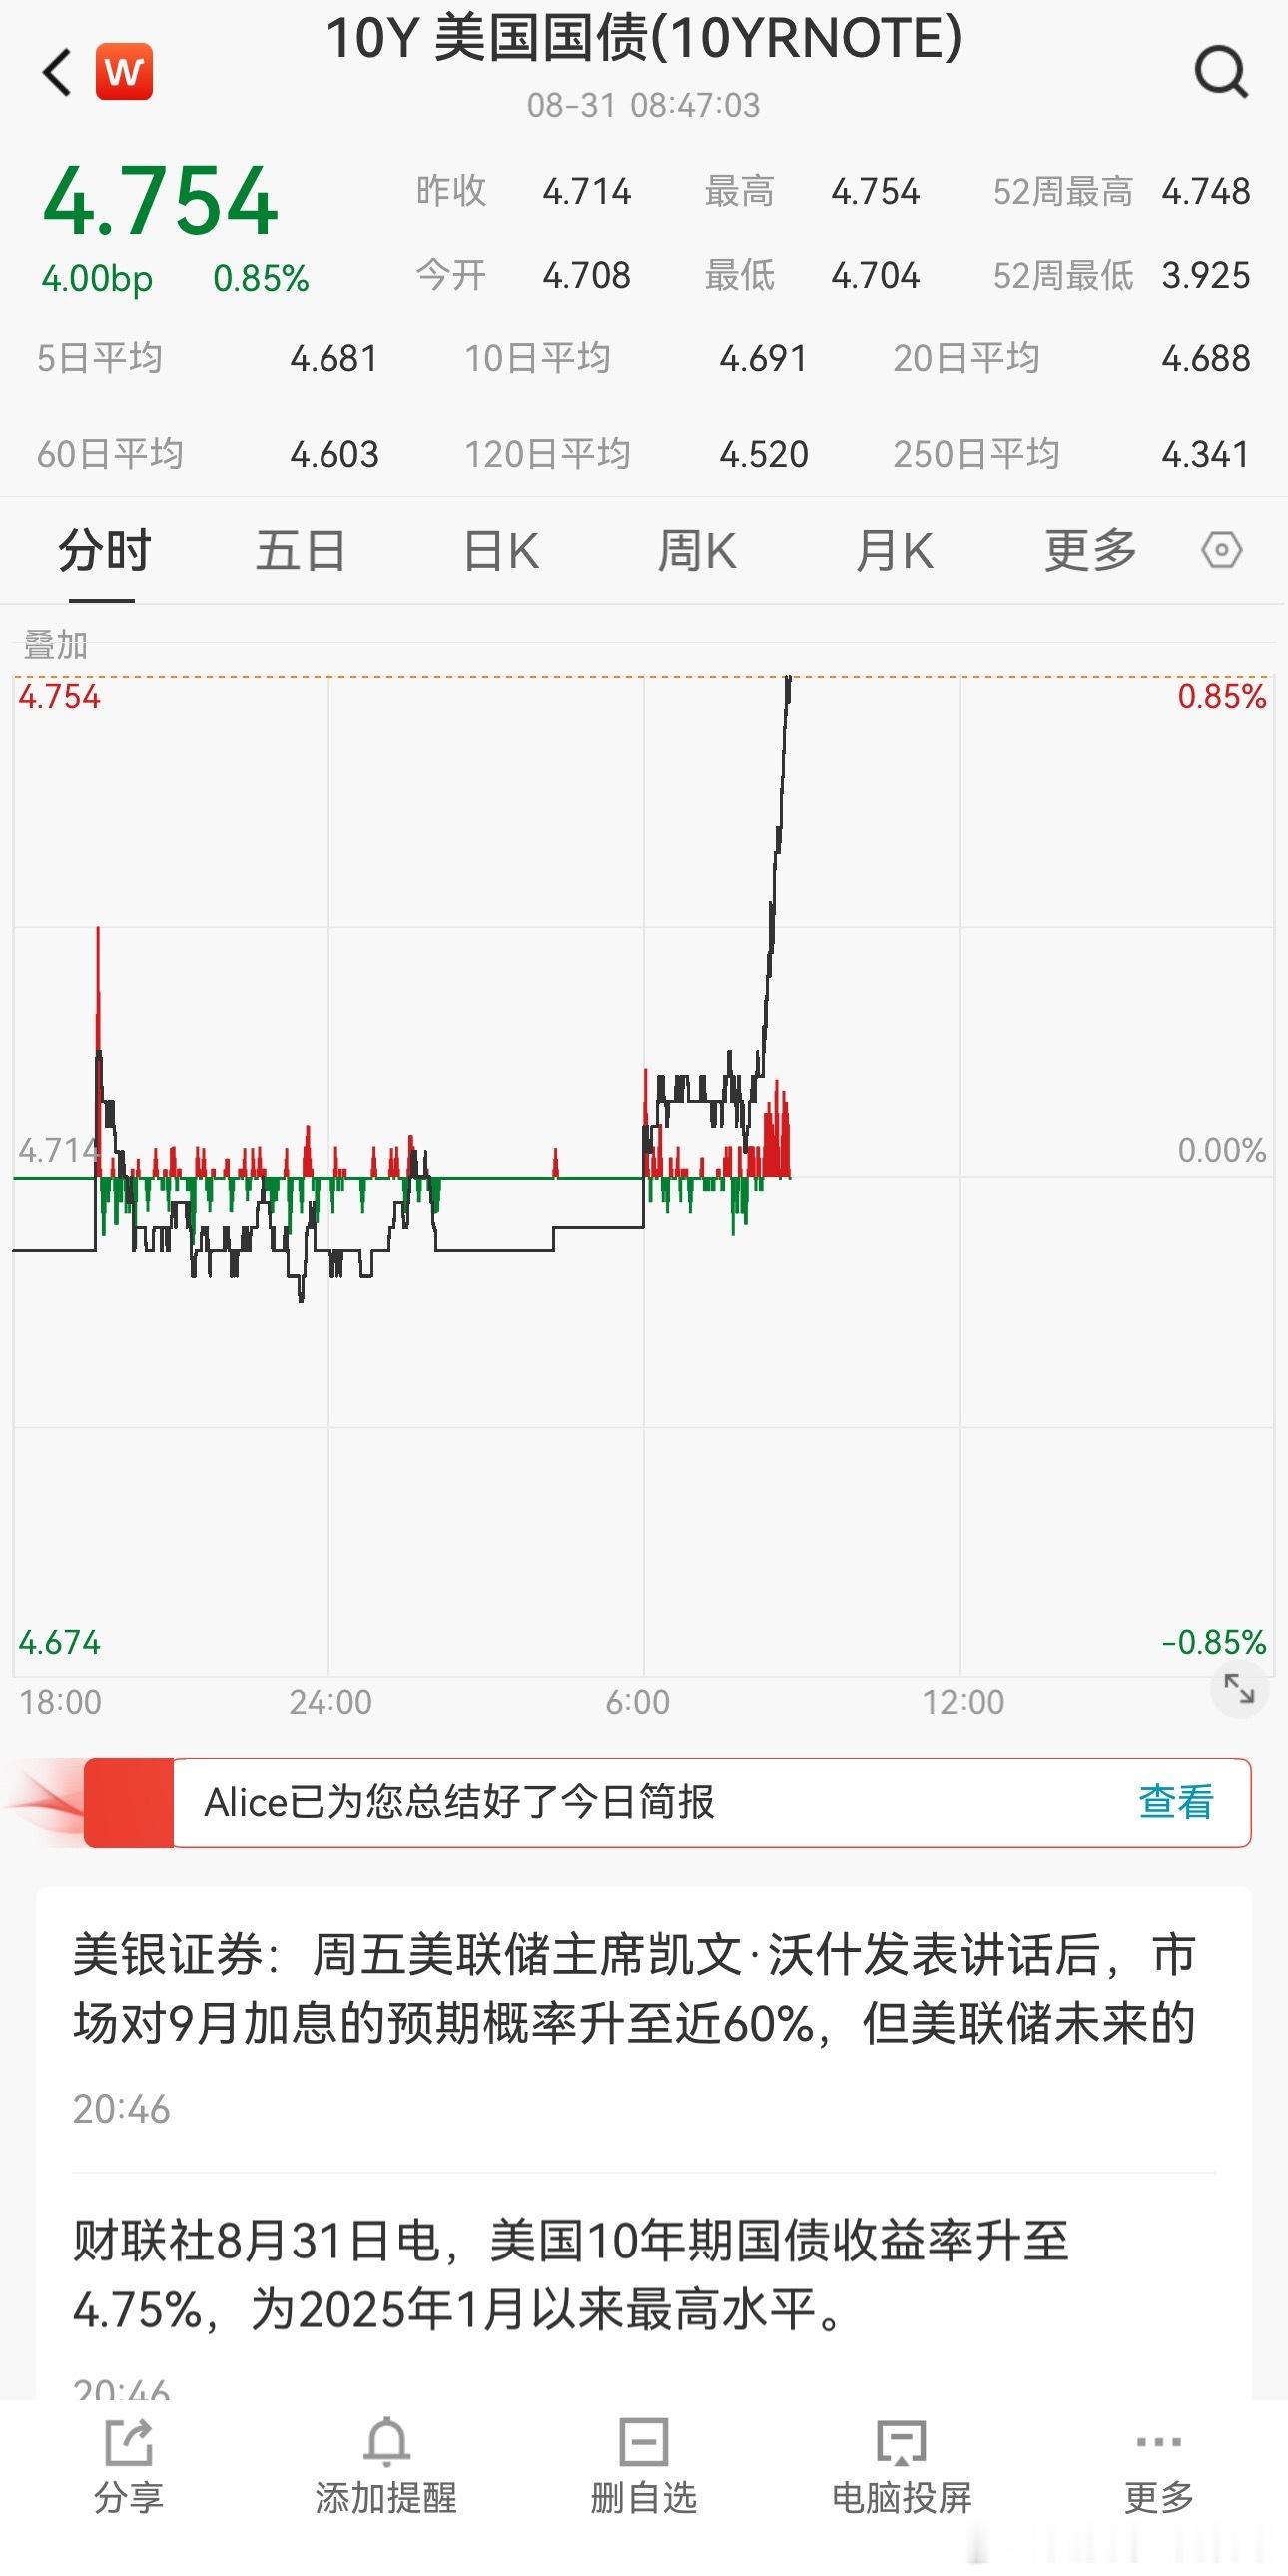
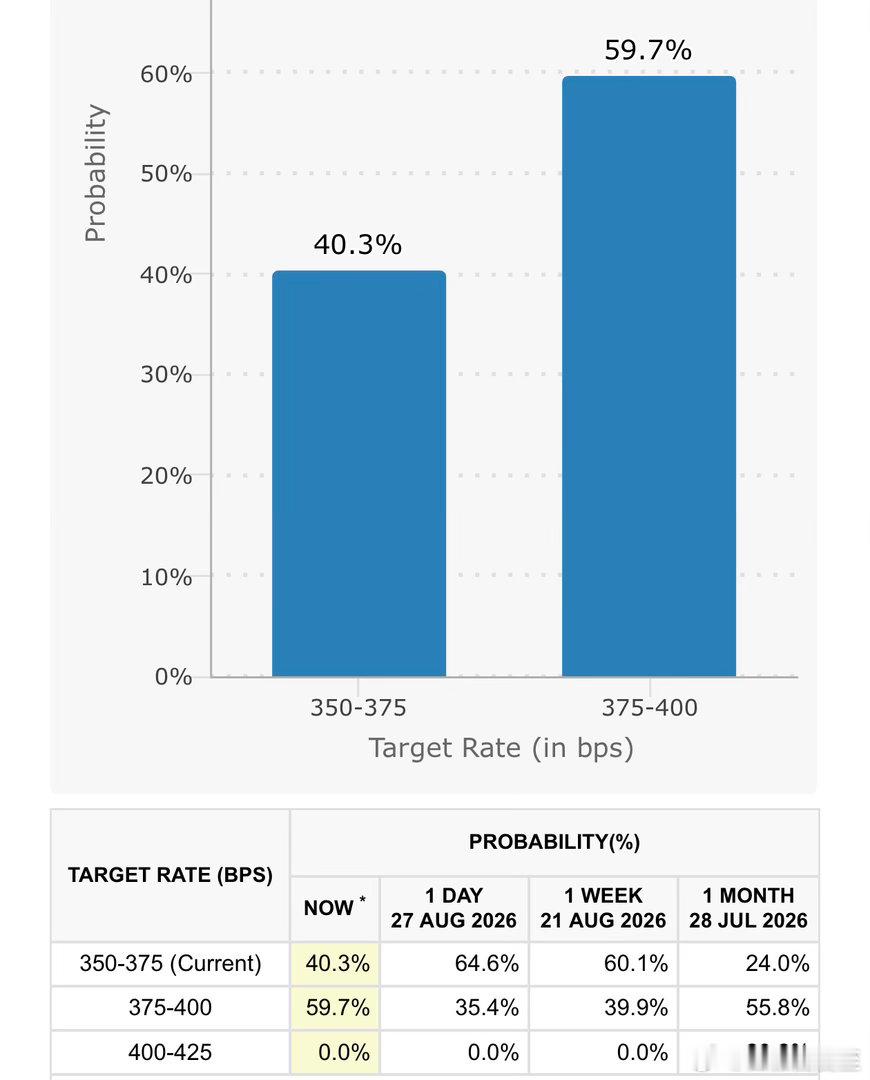
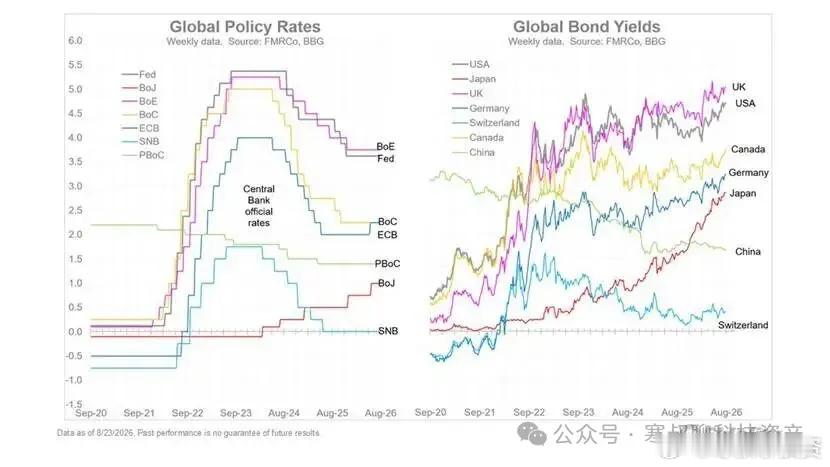
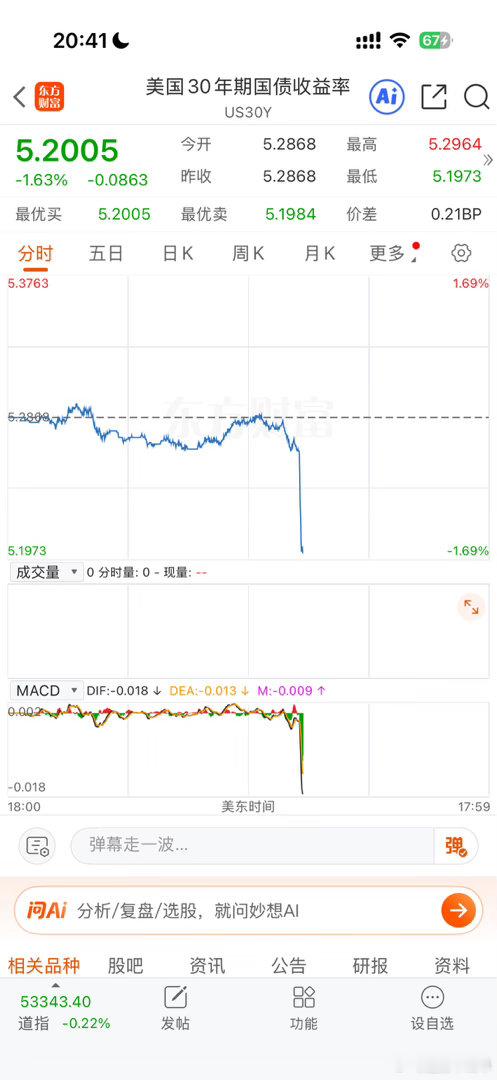
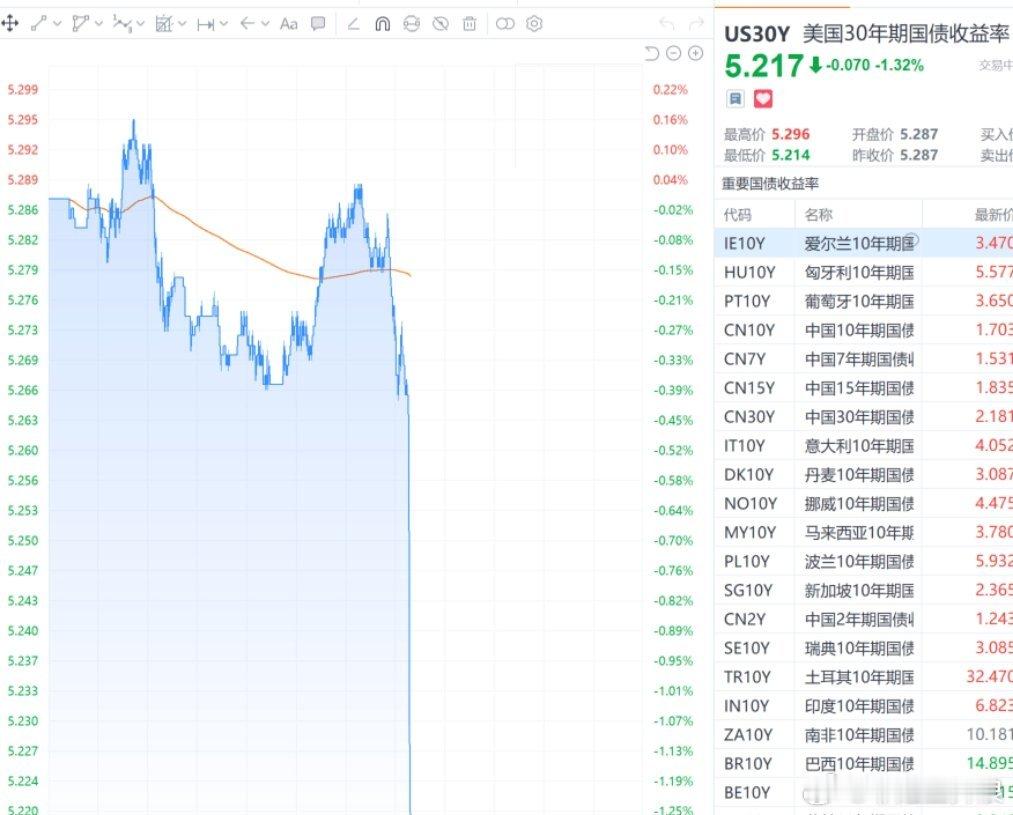
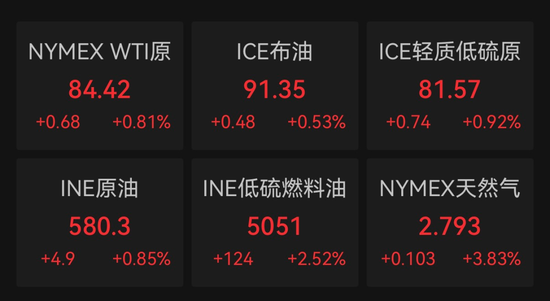
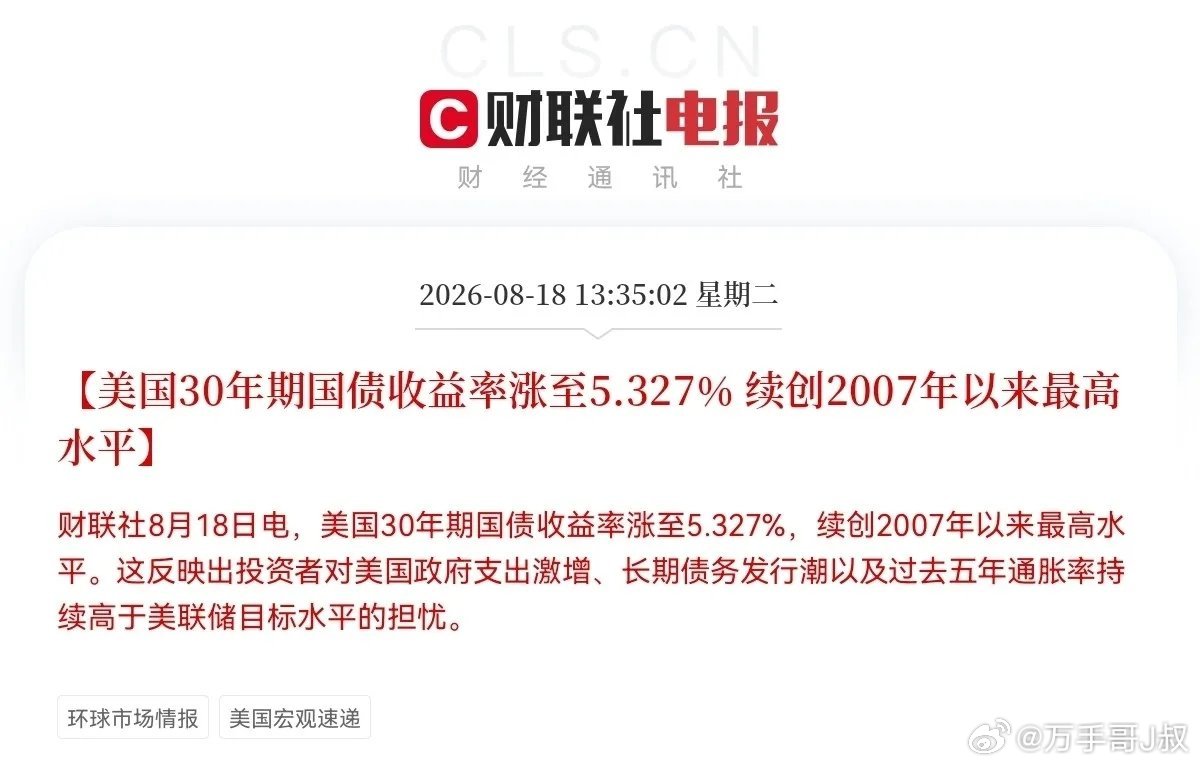
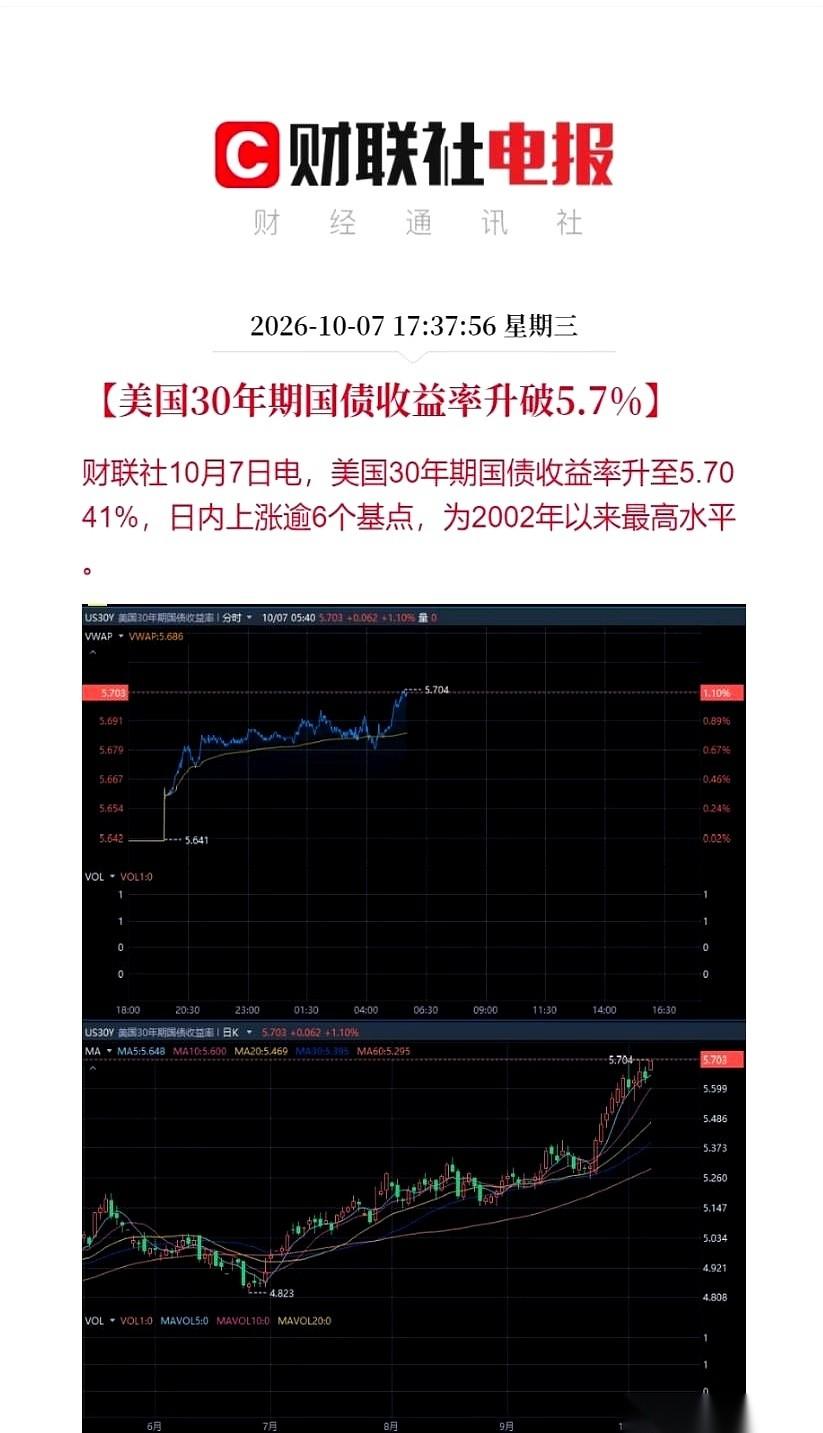
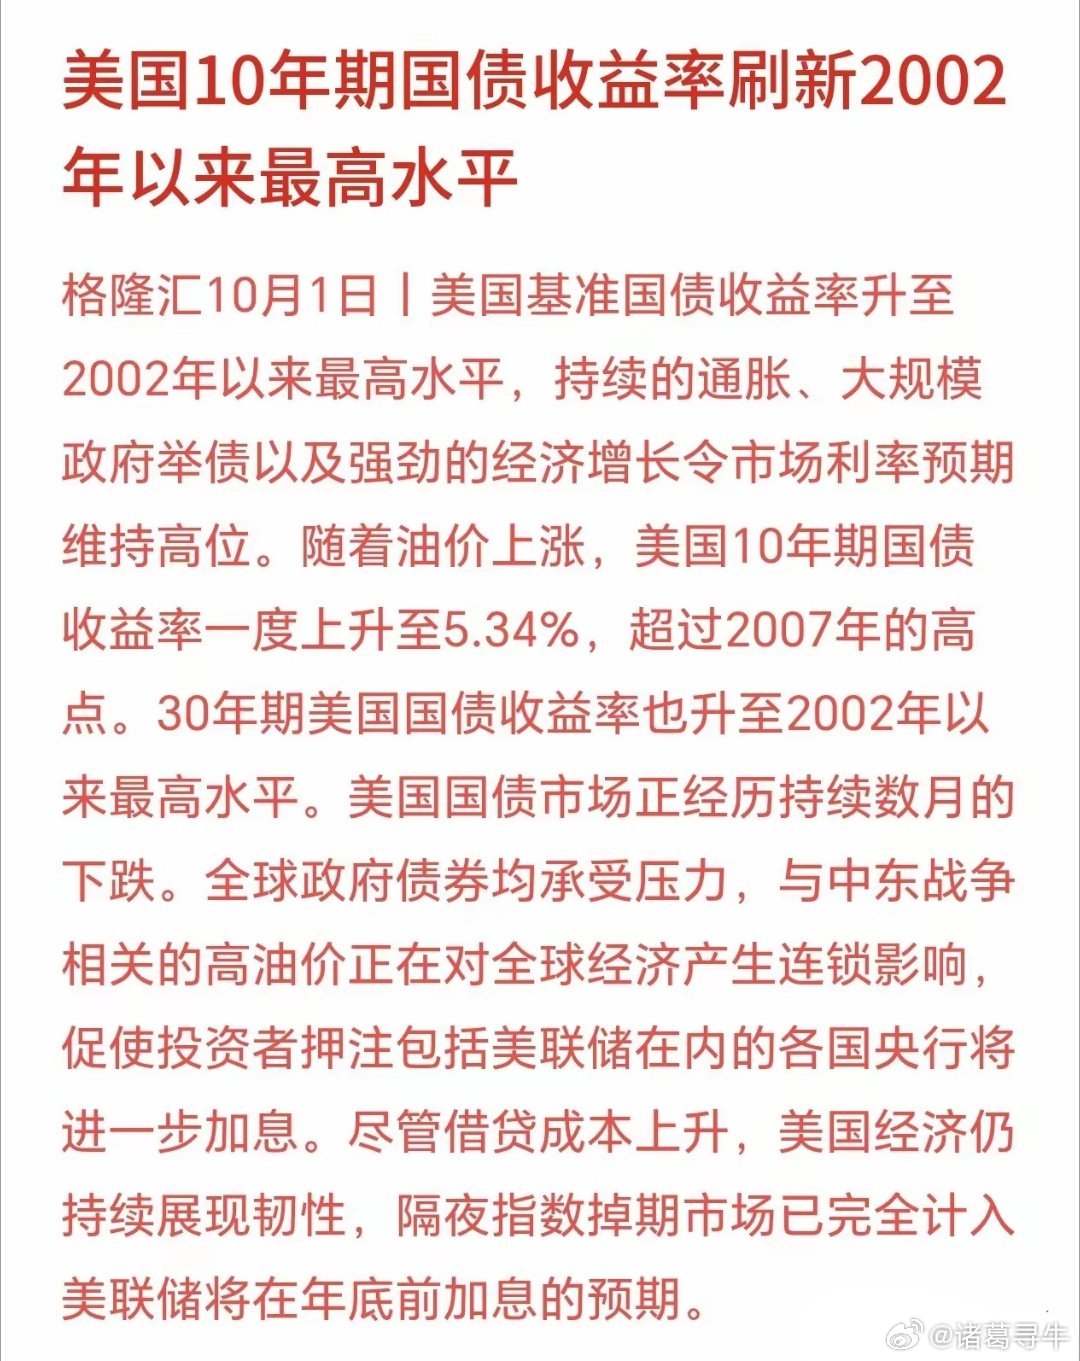
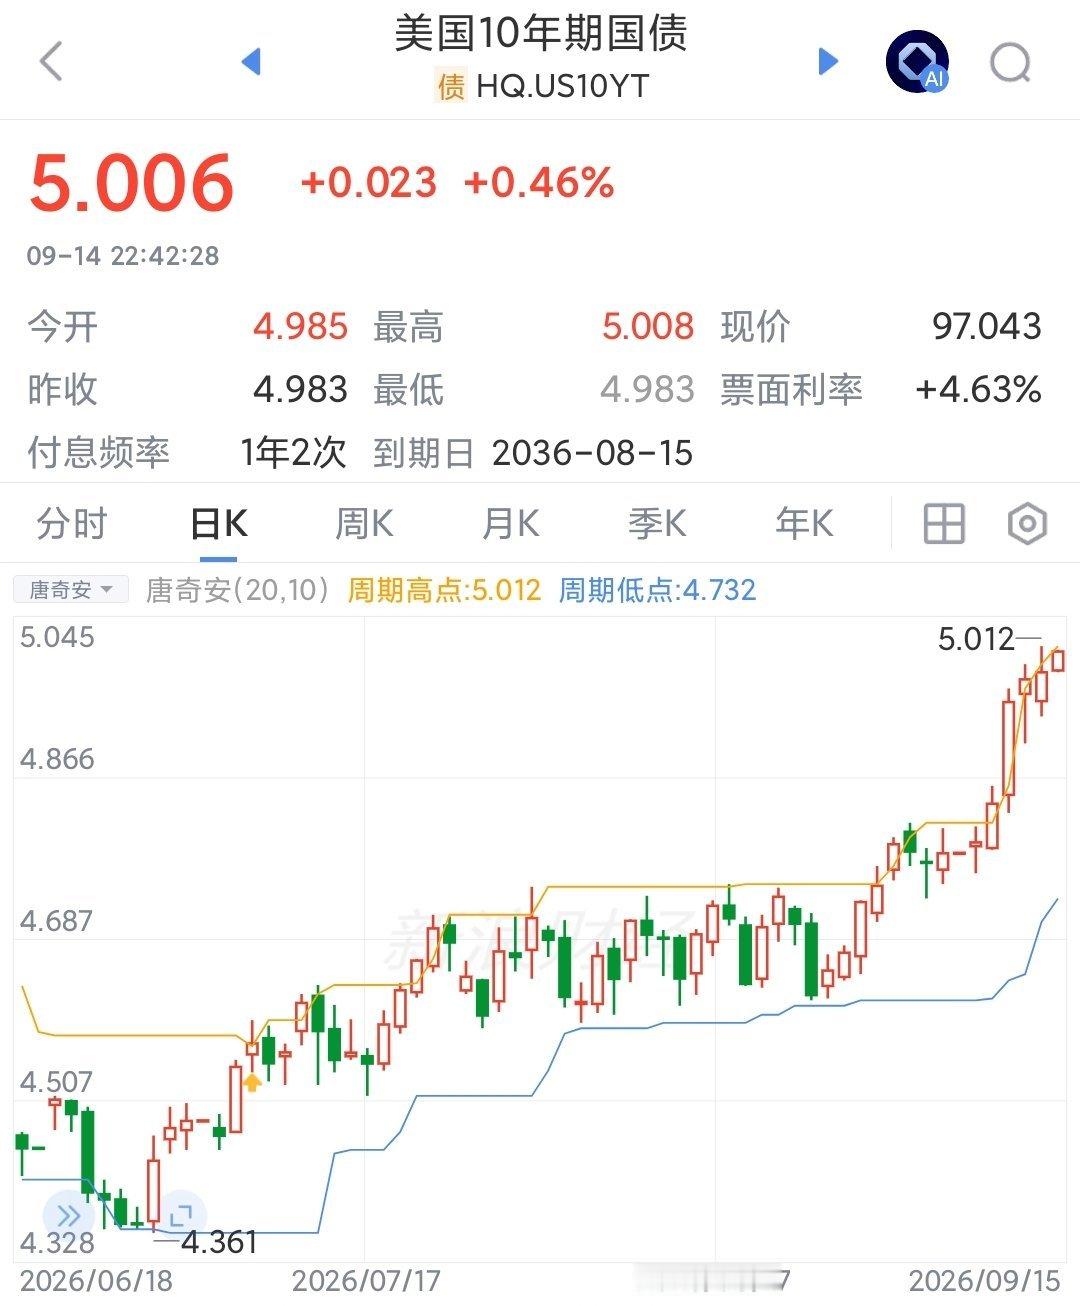
好不容易美联储加息过去了,现在美债又来扰动资本市场了昨晚美国长期国债收益率冲到2002年以来最高。美债长端收益率创2002年新高,本质是三件事叠加:美国经济韧性强、政府巨量发债供给、油价上涨带来通胀反弹担忧,市场已经完全计价美联储年底前还要加息。这是全球资产定价的核心利空,会持续压制风险资产。债券价格和收益率反向。美债持续下跌,代表资金不愿意买长期美债。原因:一方面政府持续大量发债,供给太多;另一方面市场担心通胀反弹、央行继续加息,持有长期债券不划算。全球各国国债跟随承压,全球无风险利率中枢抬升。加息预期+高美债收益率,利多美元,美元走强会分流全球资金。中东地缘推高油价,反过来又强化通胀预期,进一步助推美债收益率,形成互相强化的循环。美债长端利率新高代表全球资金成本抬升,压制所有高估值资产;高油价又进一步强化加息预期,形成负向循环。A股成长板块反弹空间会被外部环境约束,油气、高股息相对占优。
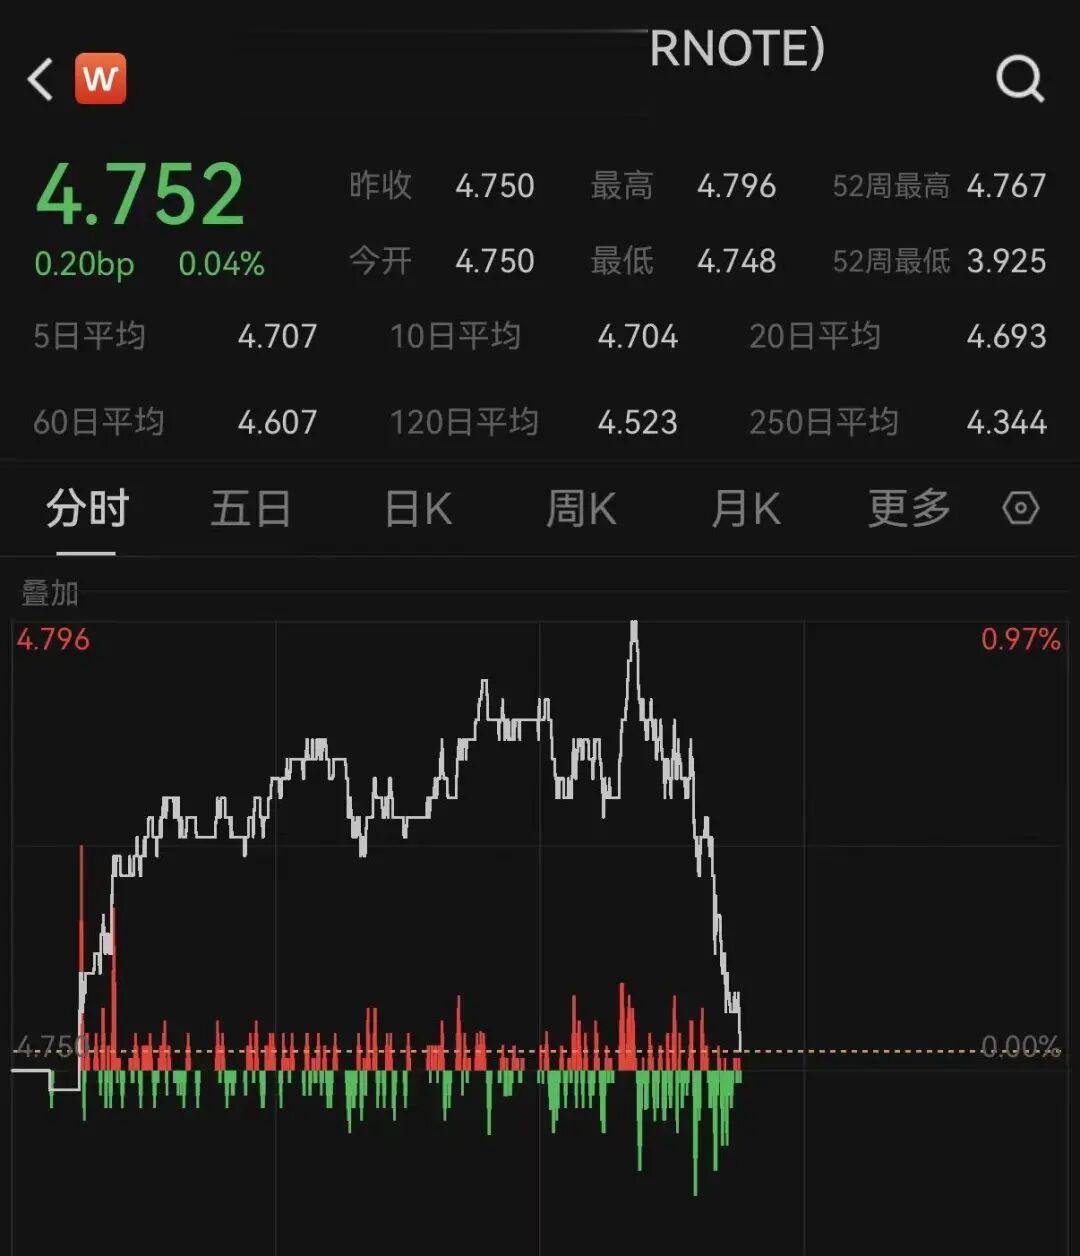
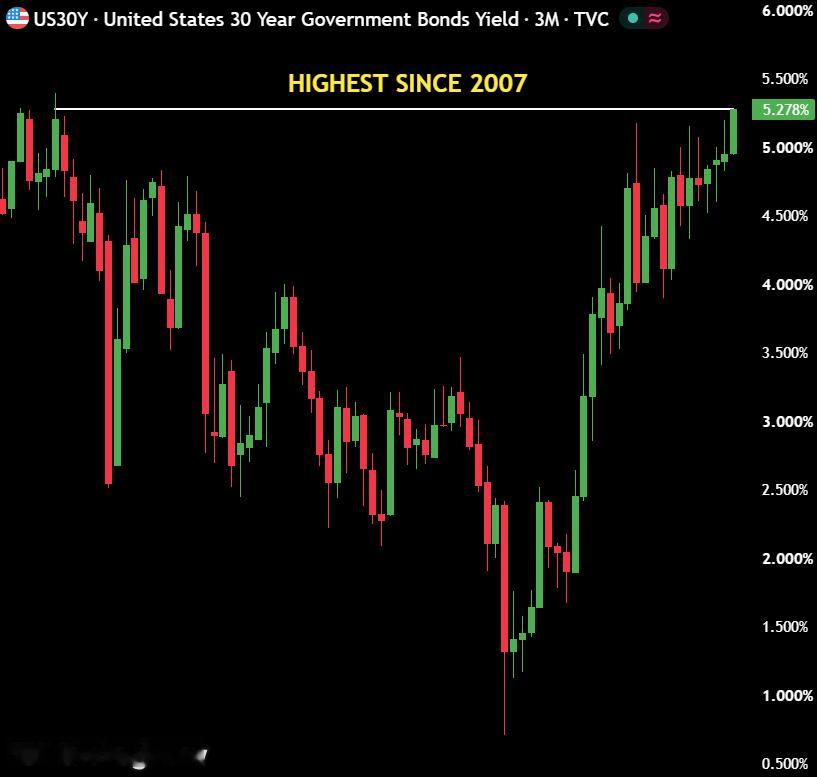
美国10年期国债收益率几天时间就突破了5.2%,连美联储加息都抑制不住美国国债
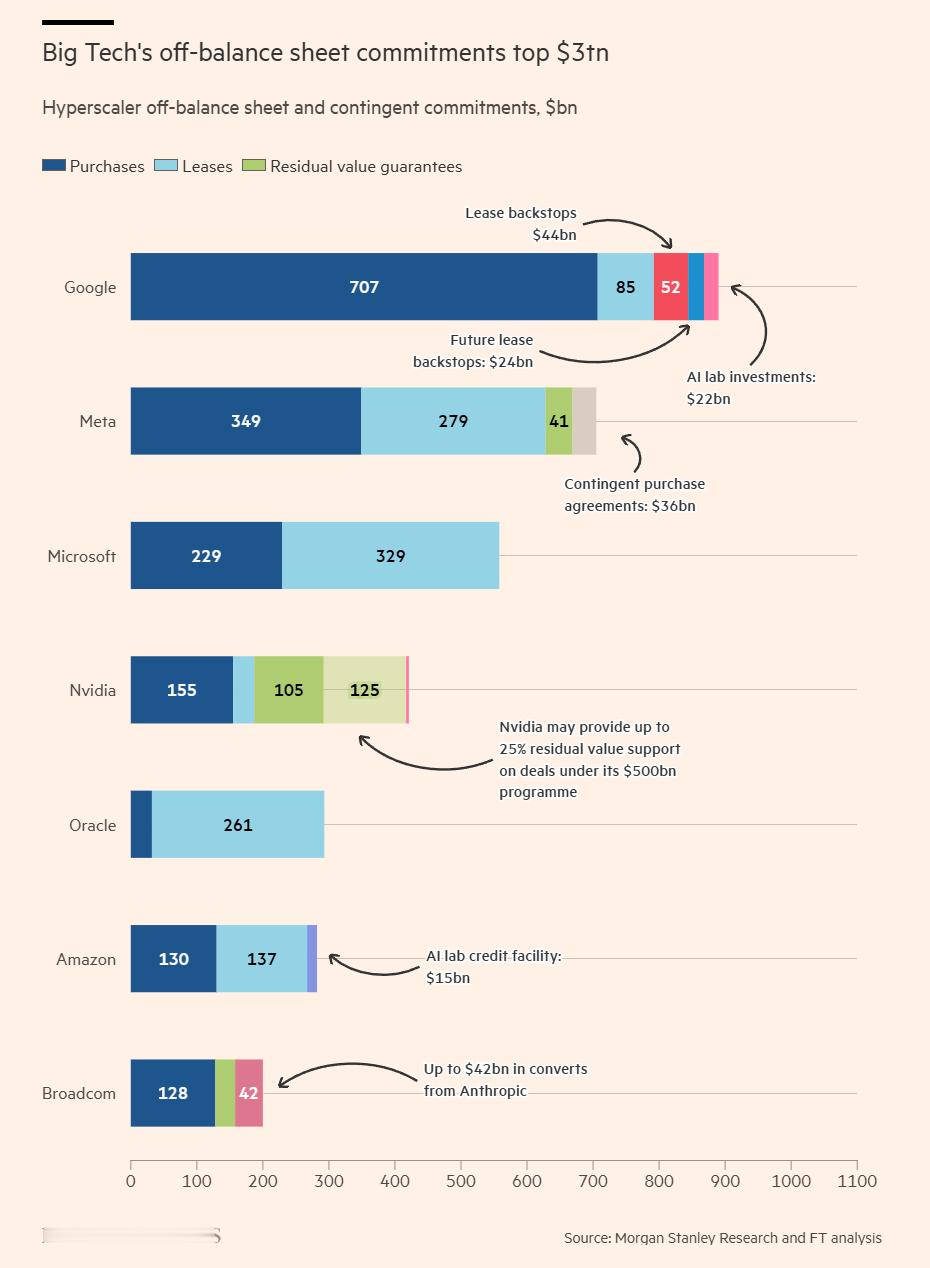
美国10年期国债收益率几天时间就突破了5.2%,连美联储加息都抑制不住美国国债市场在持续崩溃,5年期、2年期中短债价格都在暴跌,收益率飙升,美国政府和美联储真的都急了现在不仅美国政府在加大国债销售力度,美国各大科技公司已经积累了30,000亿美元的AI相关总债务,且还在飞速膨胀(图二),整个美国债券市场都在疯狂的厮杀,争夺有限的剩余资金,后面的大戏真的太爽了我们很可能在几年内看到又一个世界帝国的崩溃!烽火问鼎计划

盘后利空消息来了!利空消息如下:利空消息1:*ST数源因财务造假被罚,9月1
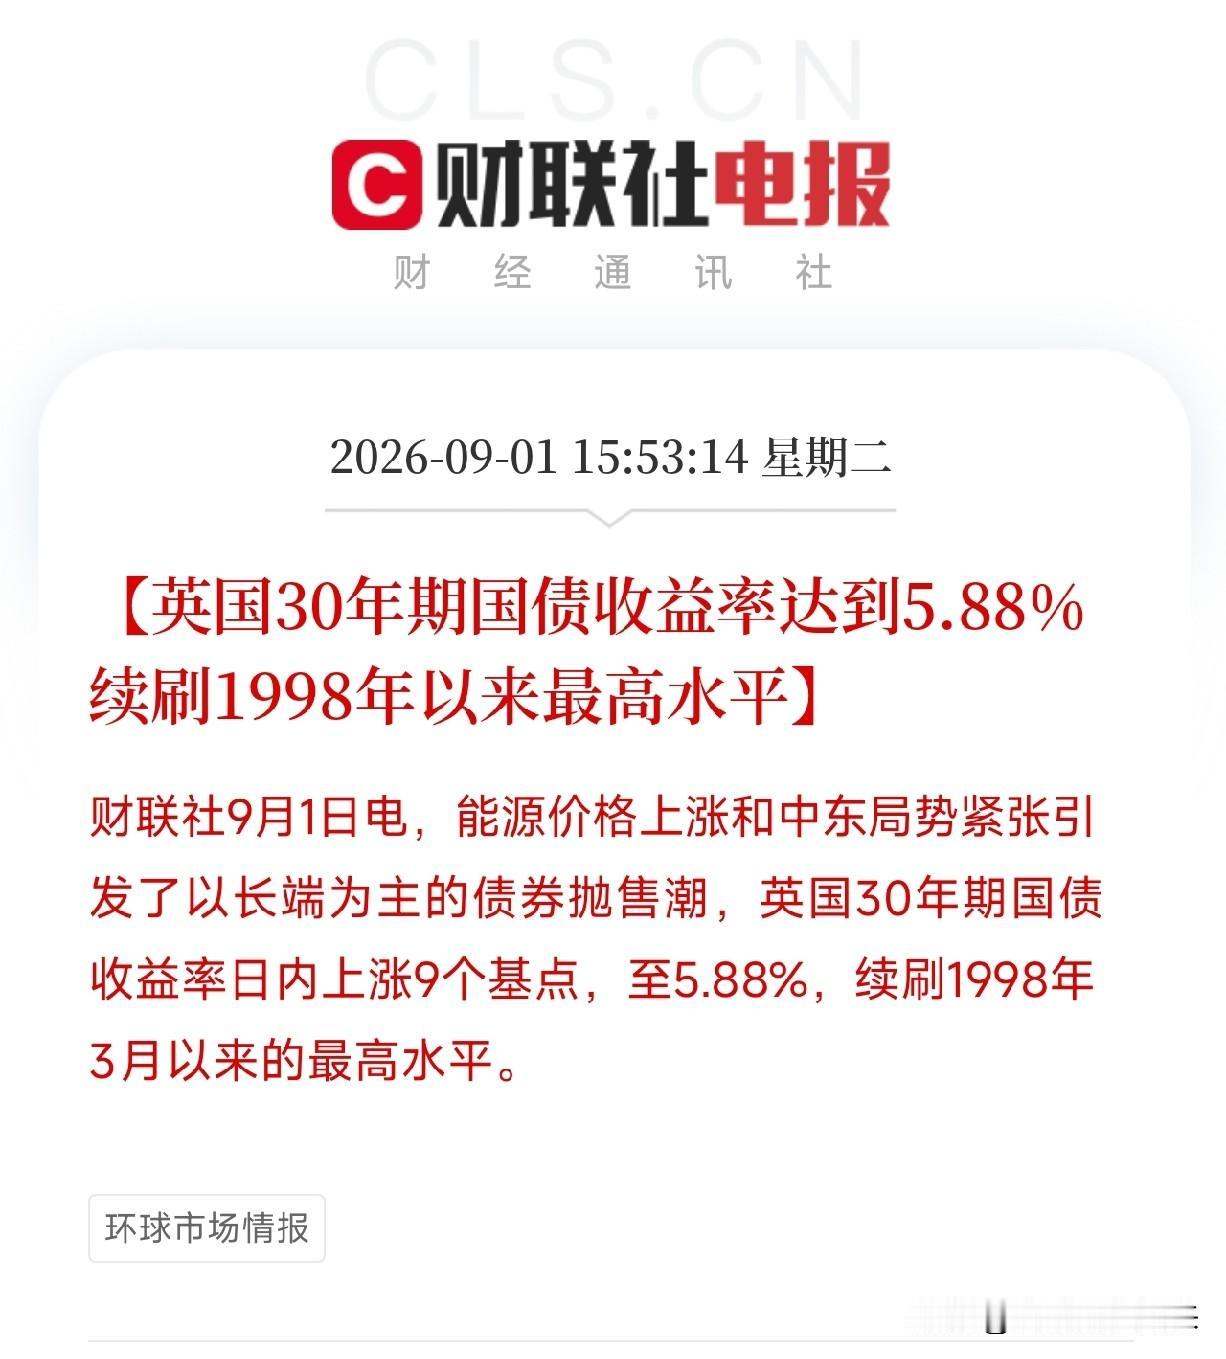
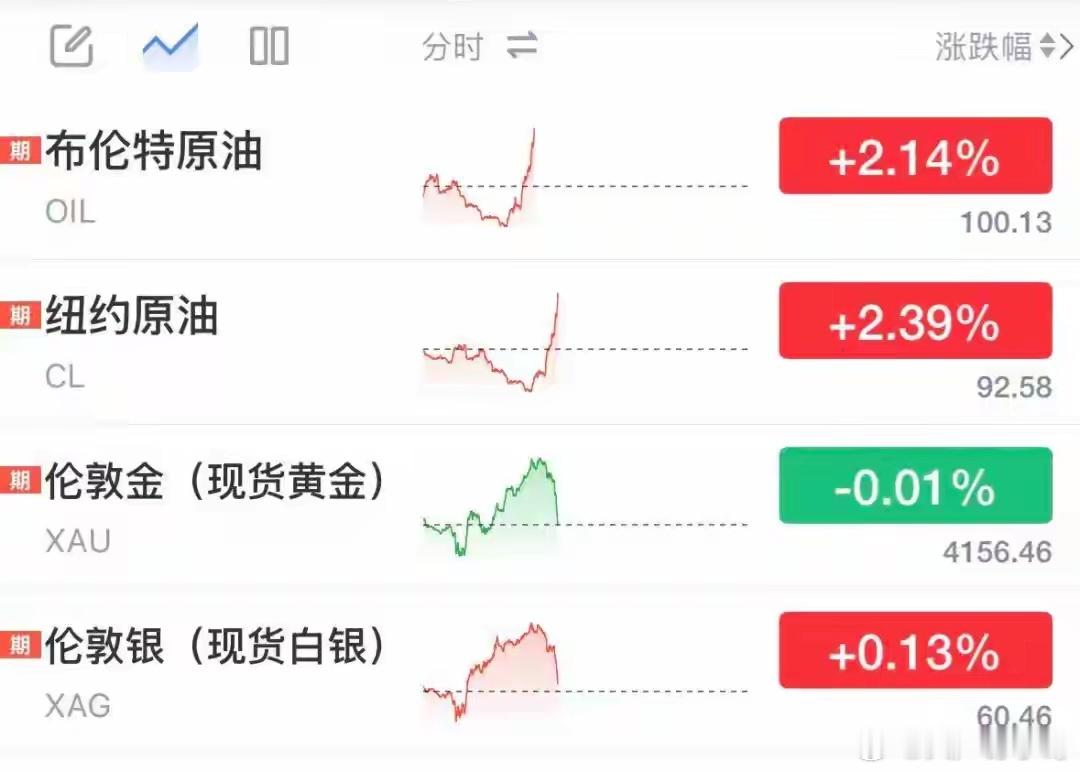
盘后利空消息来了!利空消息如下:利空消息1:*ST数源因财务造假被罚,9月10日起叠加其他风险警示*ST数源公告,因2020年年报、2021年年报及2022年半年报存在虚假记载,公司被责令改正、警告并拟罚款800万元;时任董事长章国经拟被罚款400万元并采取8年证券市场禁入措施。公司股票自9月10日起被叠加实施其他风险警示。财务造假重罚落地,退市风险再添一层。利空消息2:*ST卓然涉嫌财务造假触及重大违法强制退市*ST卓然公告,公司因信披违规被证监会立案调查,现已初步查明部分年度财务信息涉嫌虚假记载,可能触及重大违法强制退市情形。调查仍在进行中,若最终认定,股票将被实施重大违法强制退市。退市风险股再添一例。利空消息3:ST龙元被法院决定预重整,存在终止上市风险ST龙元公告,宁波中院决定对公司进行预重整,预重整期间为六个月。法院决定预重整不代表公司正式进入重整程序,若重整失败,公司股票将面临终止上市风险。ST板块风险持续升温。利空消息5:多家热门概念股紧急澄清,精艺股份称铜价上涨不存在利好精艺股份2连板后公告,公司主营业务为铜加工,主要赚取加工费,铜价上涨对公司经营不存在利好。黑猫股份2连板后澄清,炭黑产品价格上调仅为成本传导,不必然导致利润同步增长。3连板华脉科技澄清:光缆产品近期价格上涨但不具备可持续性,对公司未来业绩影响不确定。红棉股份澄清原糖价格上涨对公司短期业绩影响不确定。迅捷兴澄清光模块非主要收入来源。桂林旅游澄清AI文旅收入占比极小、无低空经济业务。多只连板股主动降温,题材退潮风险加剧。利空消息6:海底捞遭大股东减持超27亿港元,盘中回调超11%创四年半新低海底捞股东SPNP以每股10.62港元(折价6.7%)出售2.59亿股,套现约27.5亿港元。海底捞盘中跌超8%创四年半新低,港股餐饮消费板块集体承压。此外,海底捞董事长张勇妻子舒萍也拟出售2.59亿股。大股东集中减持,餐饮板块情绪受挫。利空消息7:日本三大车企8月在华销量集体腰斩丰田8月在华销量11.84万辆同比降22.8%,连续7个月下滑;日产销量2.83万辆同比大降51.9%;本田销量2.67万辆同比大降49.9%。日系燃油车在新能源价格战下持续失血,汽车产业链压力不减。利空消息8:布伦特原油突破100美元/桶,地缘冲突持续升级受中东局势升级影响,布伦特原油自7月以来首次突破100美元/桶,WTI原油涨超2%站上95美元。伊朗称打击美军舰及约旦美军基地,美军累计伤亡达838人。油价持续飙升推高全球通胀预期,输入性压力加大。利空消息9:全球国债收益率齐创多年新高,10年期美债逼近5%英国10年期国债收益率升至5.23%,德国10年期国债收益率升至3.4%创2011年以来新高,法国30年期国债收益率升至5.02%创2008年以来新高。全球债券收益率飙升压制风险资产估值,高估值科技股及成长股面临系统性压力。利空消息10:8月广义乘用车零售同比大降23.7%,消费持续疲软乘联会数据显示,8月全国广义乘用车零售155.4万辆,同比下降23.7%;新能源乘用车零售100.5万辆,同比下降10.1%。汽车消费持续低迷,产业链盈利修复难度加大。说回市场:今日指数分化,盘后消息密集:退市风险股再添新例、热门概念股集体澄清、大股东巨额减持、日本车企在华销量腰斩、油价大涨突破100美元、全球债券收益率飙升、汽车消费数据疲软。多重消息叠加,明日需警惕高位题材补跌风险。风险提示:退市及ST股风险集中释放,需坚决回避;公告称股票将停牌终止上市的个股需及时处理持仓;纯概念炒作个股澄清后回调风险极大;油价暴涨加剧全球通胀及加息预期;全球债券收益率持续上行压制高估值成长股。投资者应回避存在监管风险及业绩暴雷隐患的个股,审慎控制仓位。以上内容仅供参考,不构成投资建议。
三十年的风水轮流转,全球资本最想薅的羊毛,终于套到了人民币头上。9月4日,中
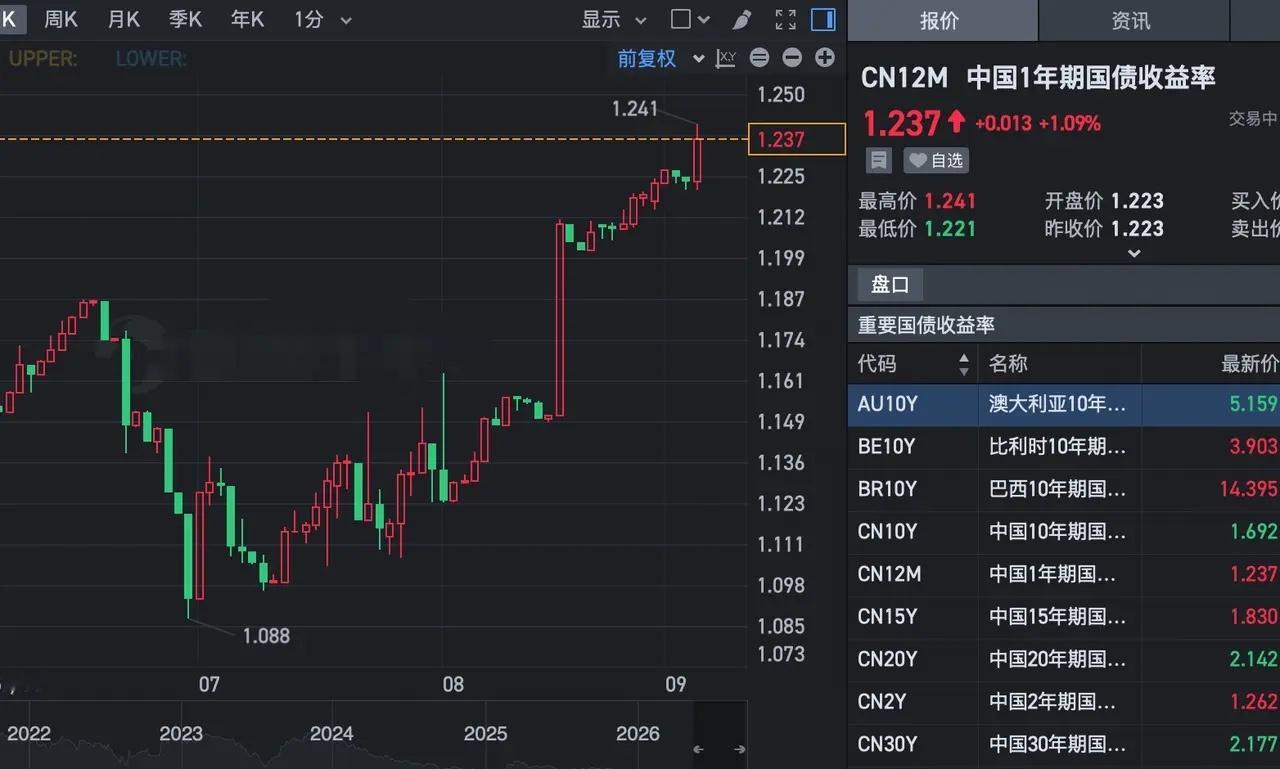
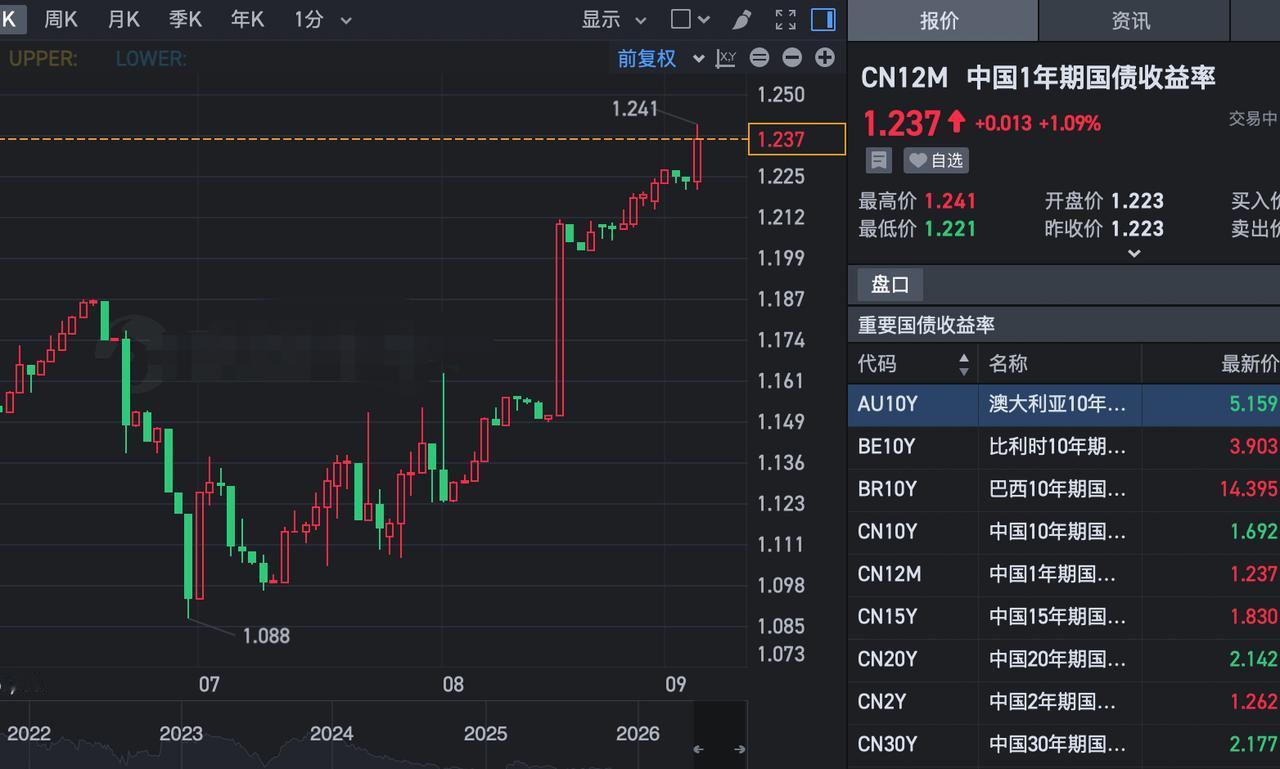
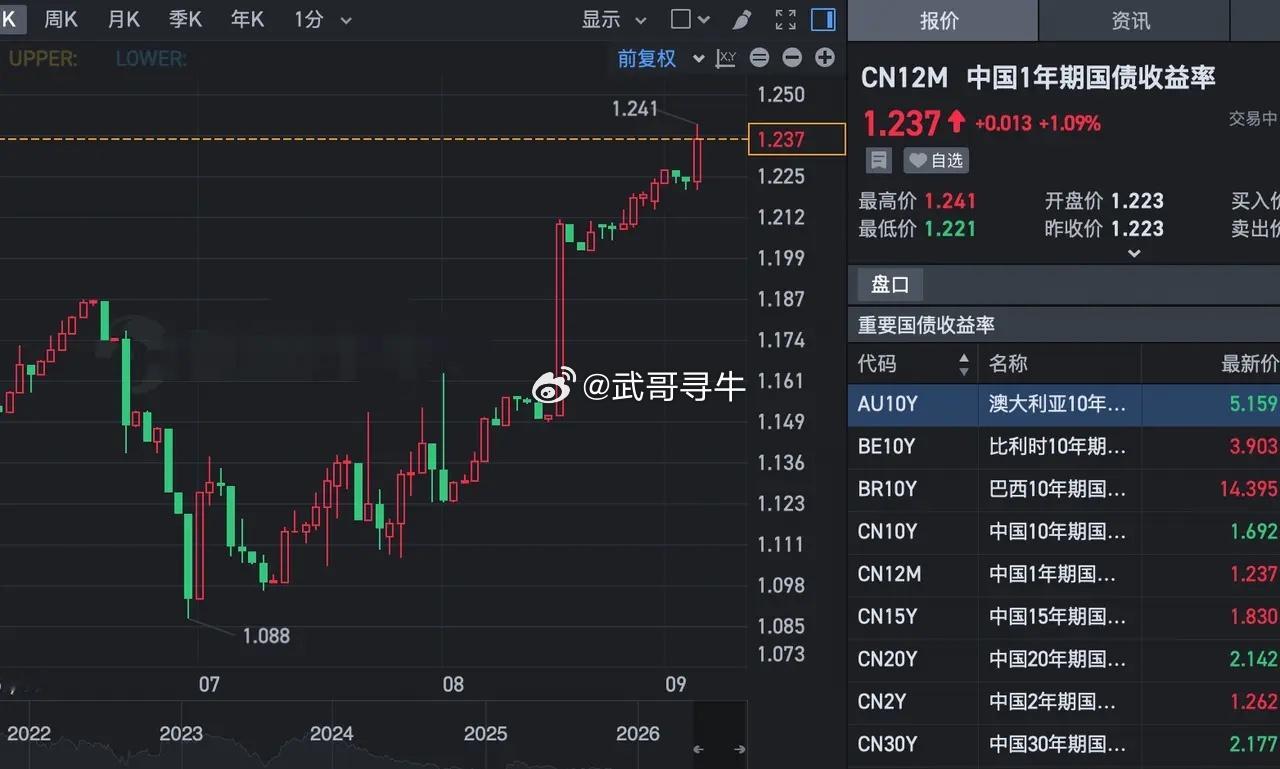
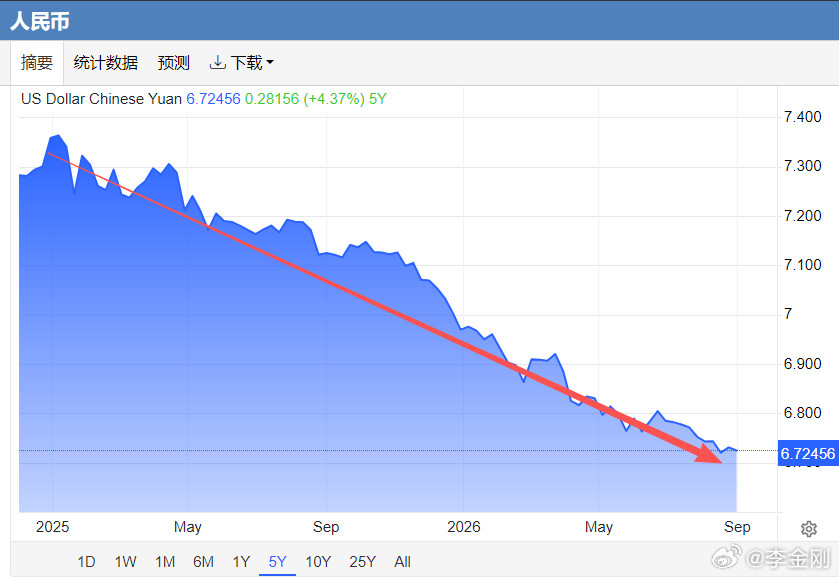
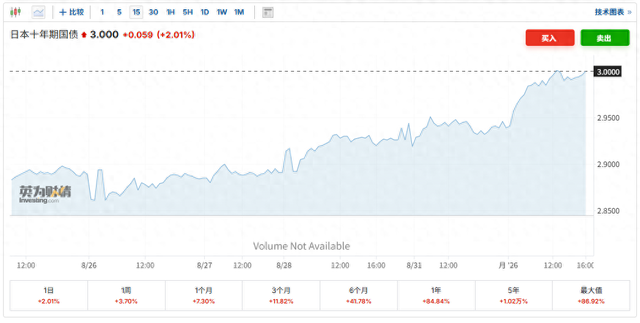
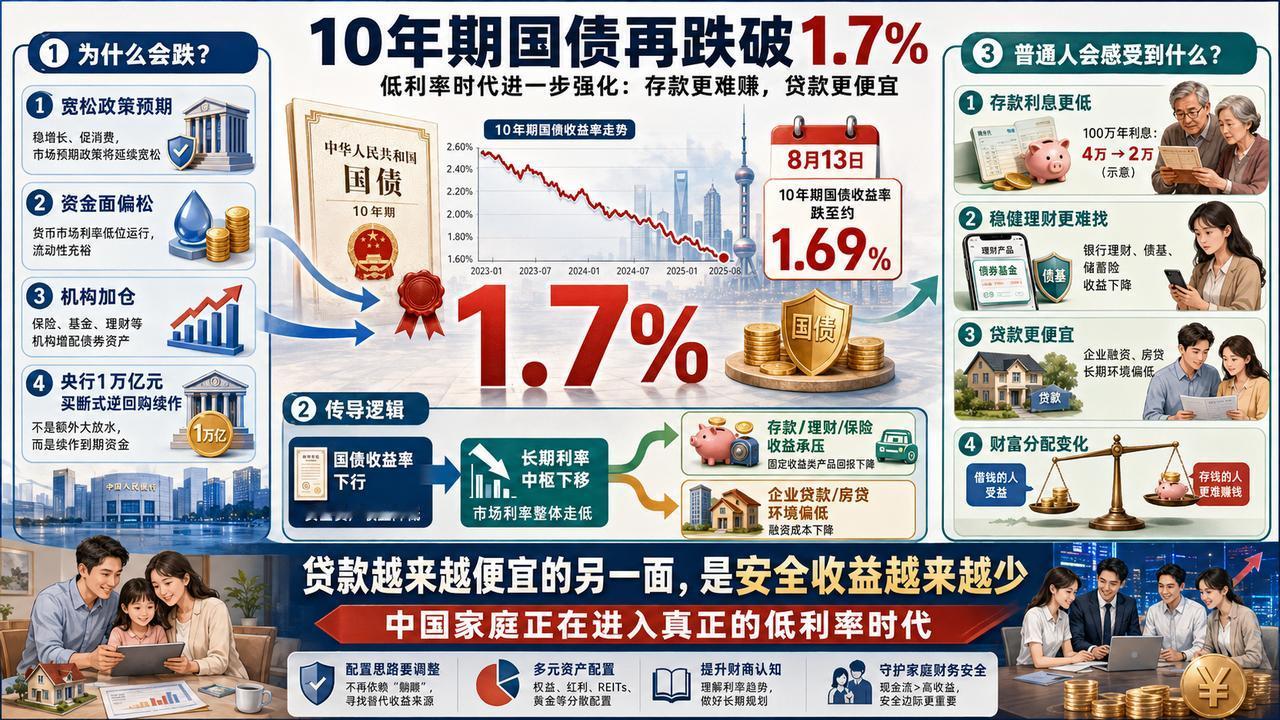
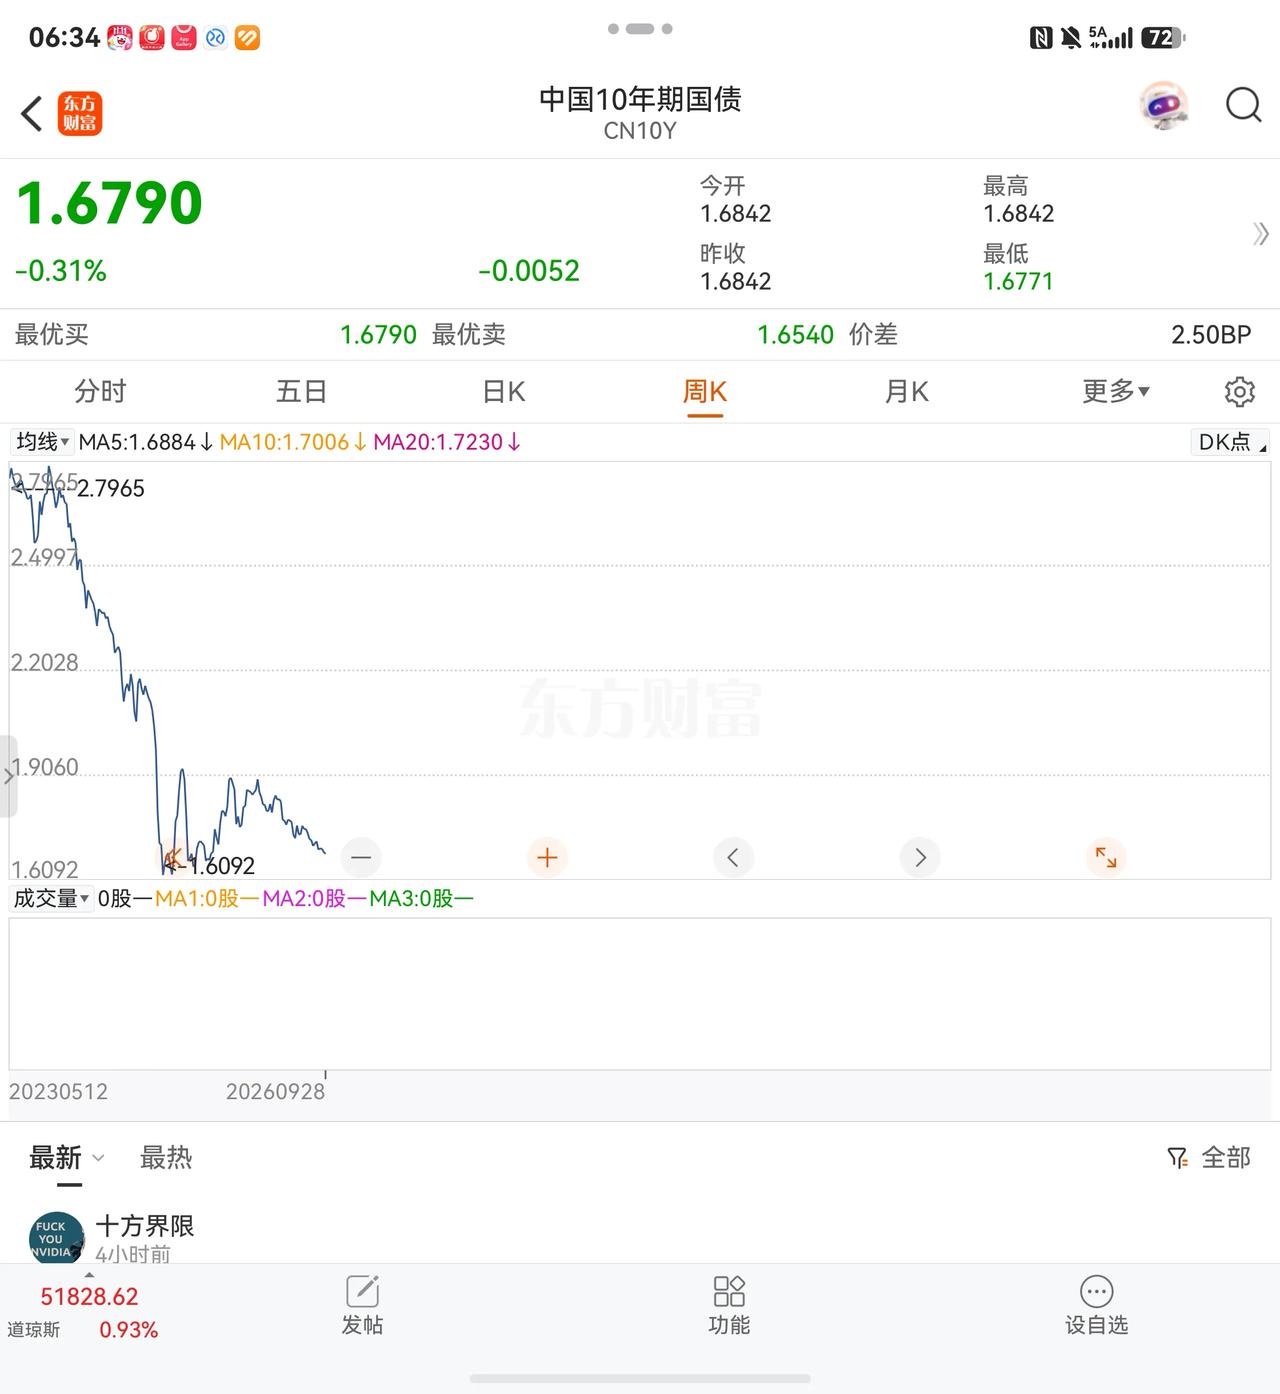
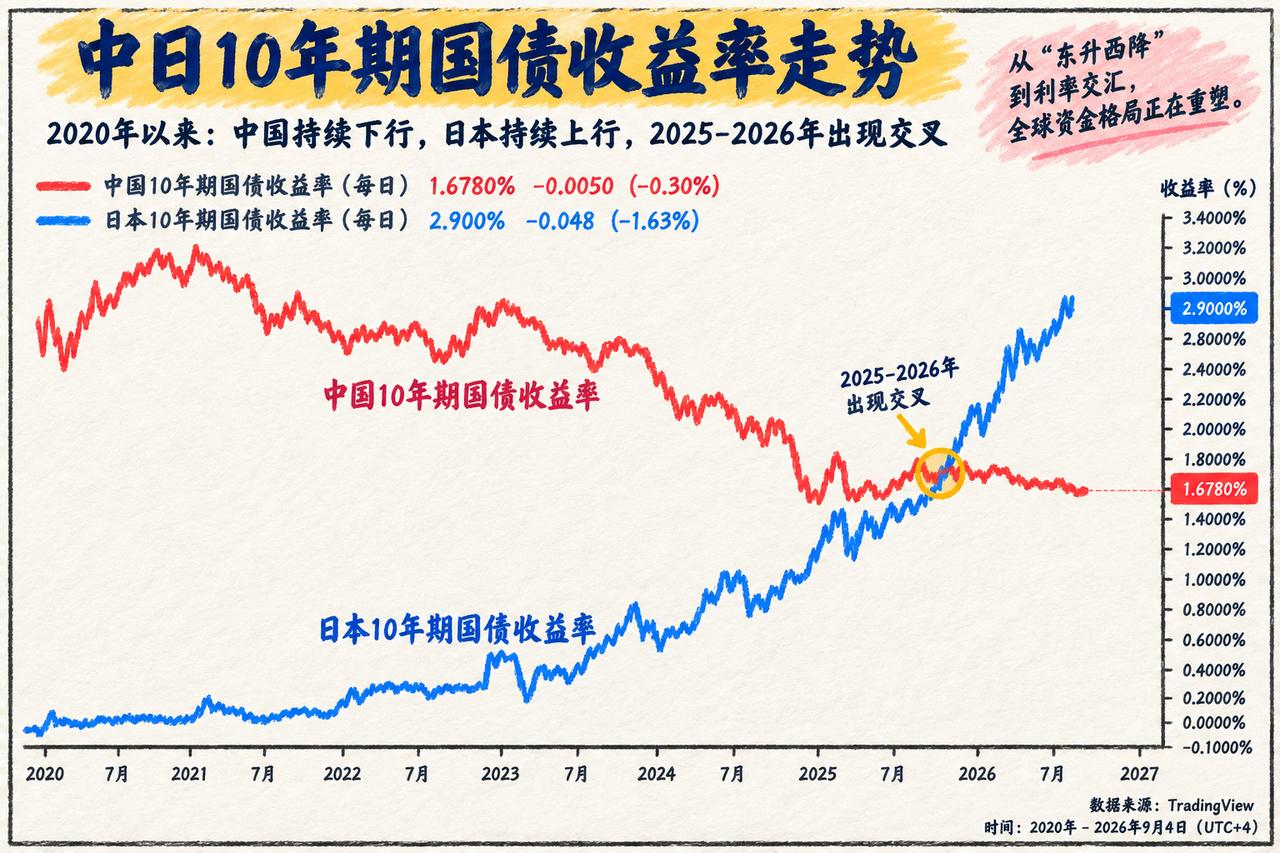
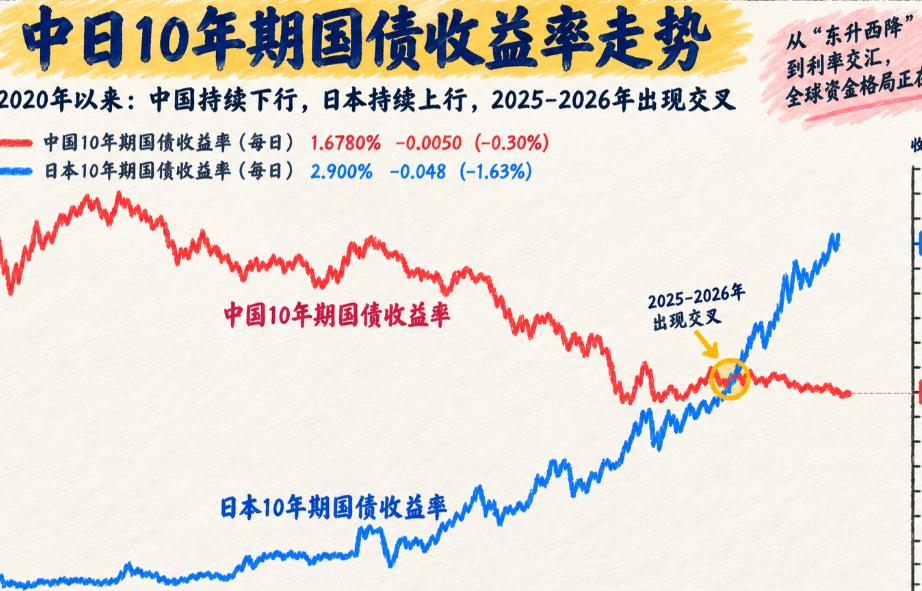
三十年的风水轮流转,全球资本最想薅的羊毛,终于套到了人民币头上。9月4日,中国10年期国债收益率已经降到1.68%左右。另一边,日本完全是反着走。9月1日,日本10年期国债收益率一度摸到3%,这是1996年以来第一次站上这个位置。其实中日10年期国债收益率早就出现了倒挂,现在只是差距越来越扎眼。过去全球资本最喜欢干的一件事,就是借日元。原因并不复杂,日本长期维持超低利率,借钱成本便宜,资本流动又足够方便。机构拿到低成本日元以后,再换成美元,买美债、股票或者其他高收益资产,只要汇率别突然反过来,一进一出就能吃到利差。这套交易做了很多年。现在中国长期国债收益率比日本还低,一些跨境融资机构自然会重新算这笔账。今年6月,巴西就准备发行最多50亿元人民币熊猫债。巴西方面把这次发行当成一次试水,希望借人民币市场较低的融资成本,为本国企业打开更多融资渠道。可问题也出在这里。中国10年期国债收益率只有1.68%,不代表海外基金能够跑进来,也按1.68%的价格无限借人民币。国债收益率是债券市场定价,不是中国央行给国际资本开的低息贷款窗口。境外机构真想把人民币当成套息交易的融资货币,还得过好几道关:人民币从哪里借,离岸资金价格是多少,跨境资金怎么安排,汇率怎么对冲,最后又以什么价格换回来。每一道都有成本。真正容易把利润打没的,还是汇率。截至8月底,人民币已经来到三年多来的高位。过去20个月里,人民币对美元累计升值接近9%,央行也在避免市场形成过强的单边升值预期。这对借人民币出去做套息的人,并不一定是好消息。假设借人民币出去,一年靠美元资产多挣几个百分点,结果人民币本身升了七八个点,最后再买人民币还债,前面辛辛苦苦挣来的利差,可能一下就没了。这恰恰是人民币不能简单复制日元套息模式的地方。日元当年能长期充当全球融资货币,不只是因为利率低,还因为日本拥有高度开放的资本市场、庞大的离岸交易规模,以及几十年形成的全球融资网络。人民币现在的国际使用范围确实越来越大,但境内和离岸市场依然存在区别,跨境资金流动也有宏观审慎管理。外资能进,人民币也能借,可不是只要发现一块利差,就可以无限加杠杆。更重要的是,人民币汇率并不是完全撒手不管。8月底人民币快速走强以后,政策层面已经在给单边升值预期降温。目的很清楚,不希望人民币一路贬,也同样不希望资金形成“只涨不跌”的一致预期。换句话说,想靠一个方向长期押下去,并没有那么轻松。离岸人民币市场同样有调节工具。央行这些年一直在香港发行人民币央票,香港也在不断增加人民币流动性管理工具。离岸人民币一旦出现异常紧张,或者短期投机资金集中押注,资金成本本身就可能发生变化。所以眼下真正发生的,并不是人民币已经代替日元,成了全球资本随便借、随便套利的新工具。变化其实在另一头。人民币低利率正在让更多海外企业和政府发现,用人民币融资,开始变得越来越有吸引力。以前人民币走出去,大家更多谈贸易结算、跨境支付和买中国商品。现在越来越多境外主体开始研究发行人民币债券、借人民币做贸易融资,这意味着人民币正在从“结算的钱”,继续往“融资的钱”走。这才是这轮中日利率变化背后更值得注意的地方。人民币可以越来越国际化,人民币融资也可以越来越便宜,但不等于必须把自己复制成当年的日元。利差摆在那里,全球资本当然会算账。可真正算到最后,决定这笔钱能不能赚的,从来不只是那几个百分点的利息,还有人民币汇率、离岸流动性和跨境资金规则。这里还有一个数字特别能说明问题。按照Swift最新统计,2026年7月人民币在全球支付中的份额是3.10%,排在美元、欧元、英镑和日元之后。也就是说,中国已经是全球最大的货物贸易国之一,人民币融资成本也越来越有优势,可人民币在国际支付里的体量,距离美元、欧元依然很远。这说明人民币国际化真正缺的,并不只是“让别人愿意收人民币”。别人收到了以后,还得有地方放、有资产可以买、有融资工具可以用,需要现金时还能迅速变现,碰到汇率波动还得有足够方便的工具做对冲。人民币国际化最后拼的,从来不是一个支付份额突然翻几倍,而是外国企业拿到人民币之后,越来越不着急把它换走。能花,能借,能投,能抵押,也能方便地管理风险,这种钱才有人愿意长期留在手里。所以把中国低利率简单理解成“下一个日本”,这笔账从第一步就算少了。资本看到的是1.68%的国债收益率,中国真正想做的,却是借着低融资成本,把人民币的使用场景一点点做厚。前者只是一笔套利生意,后者才是一套金融体系的扩展。