一幕无法复制的社保传奇,正在眼前上演!如今这批领着丰厚养老金、到处旅行的人,享受着让西方老人都羡慕的晚年生活,可先别急着庆幸!这并非制度运行的普遍规则,只是人口红利攀至顶峰时,偶然催生的一枚特殊果实。
我们正在见证养老史上一段很难复制的黄金窗口期,一边是退休金连续调整,一边是部分城市老人有闲有钱,旅游、康养、带孙子都能从容安排,2026年城乡居民基础养老金月最低标准继续提高20元,但我认为,这种好日子并非自动延续,而是经济发展、人口结构和制度完善共同托起的阶段性成果。
早上七点半,32岁的上班族挤进地铁,手机弹出社保扣款提醒,脑子里算的是房贷、孩子学费和生活费,同一时间,62岁的退休阿姨正在酒店办理续住,每月六千多元养老金准时到账,上个月去了新疆,这个月又准备去云南,同一座城市,两代人的生活节奏已经完全不同。
年轻人看了心里有落差,其实不难理解,如今生活相对宽裕的城市退休群体,年轻时恰好赶上改革开放、工业化和城镇化加速,工资逐步上涨,缴费年限较长,退休后又碰上养老金持续调整,说得直白一点,他们既付出过,也赶上了经济快速增长和参保人群不断扩大的好时候。
但人口结构已经换挡,2025年末我国60岁及以上人口达到3.2338亿,占总人口23%,全年出生人口792万,死亡人口1131万,人口自然增长率为负,这意味着领取养老待遇的人在增加,进入劳动力市场的年轻人却在减少,父辈那种依靠庞大劳动人口托举养老体系的环境,确实很难原样复制。
不过人口老龄化不等于养老金发不出来,我不赞成把问题说成养老体系要撑不住,截至2025年底,全国基本养老保险参保人数达到10.76亿,基本养老、失业和工伤三项社保基金全年收入9.1万亿元、支出8.1万亿元,累计结余10.2万亿元,基金整体仍有扎实家底。
真正需要看清的是,养老越来越依赖多条腿走路,2025年社会保险基金财政补贴收入约2.91万亿元,企业职工基本养老保险全国统筹也在继续调剂地区差异,基本养老保险基金委托投资规模超过2.98万亿元,在我看来,这套制度不是坐等年轻人交钱,而是在用财政、统筹和投资共同增强承受力。
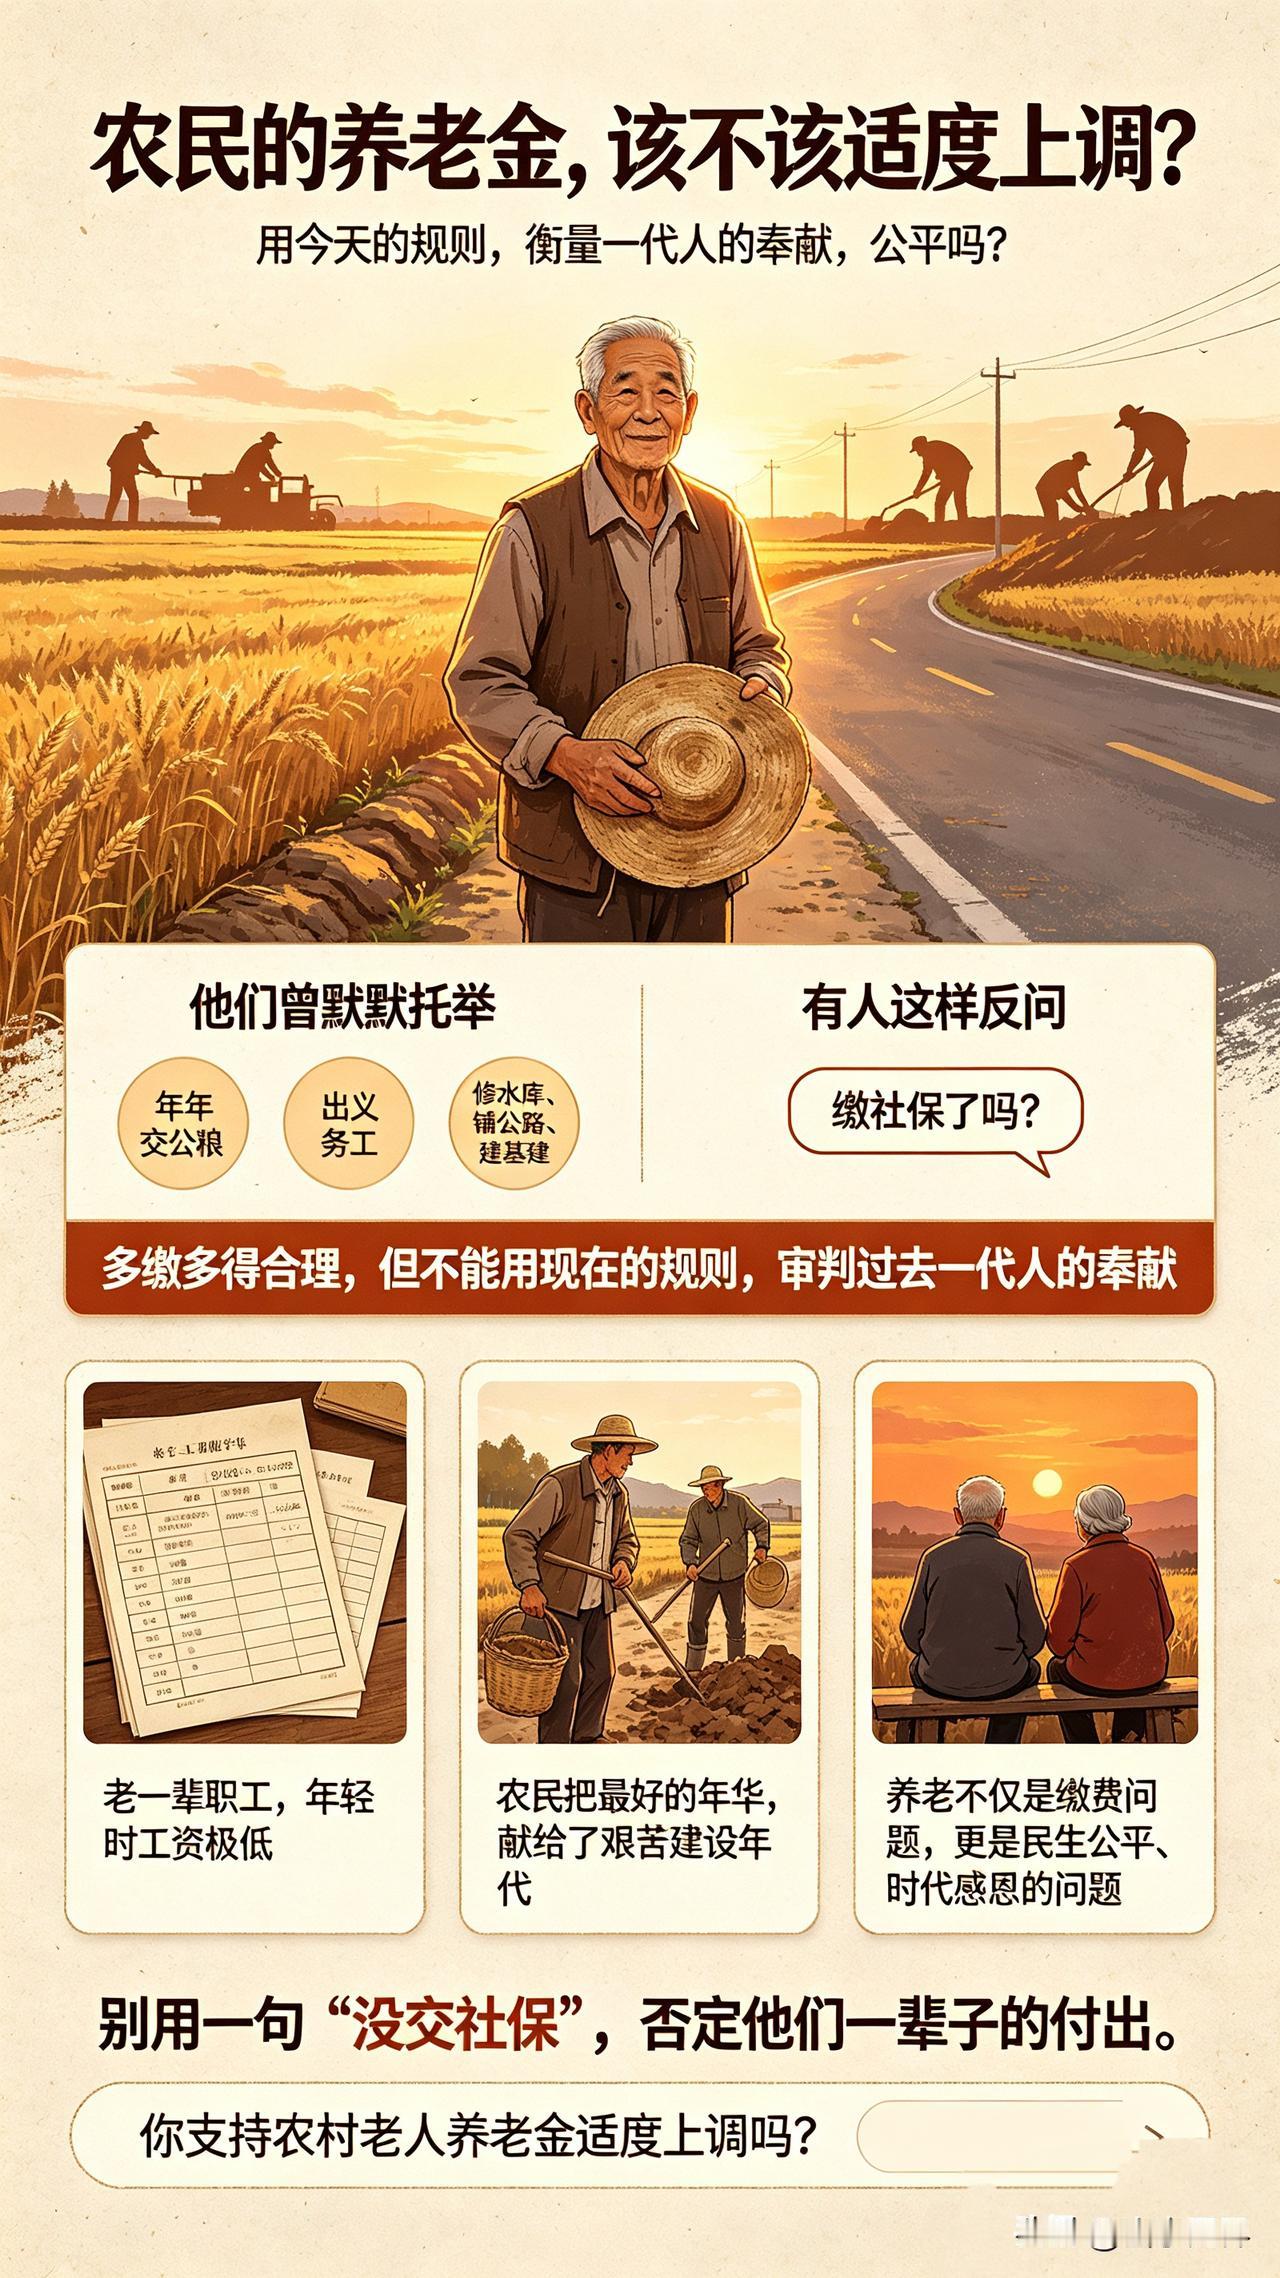
还有一个经常被忽略的事实,并不是所有退休老人都能拿着高养老金四处旅游,机关事业单位、国企职工、普通企业职工和城乡居民之间,养老待遇存在明显差别,有人每月六七千元,有人只有两三千元,也有人主要领取城乡居民养老金,把少数高收入退休者当成所有老人,并不符合现实。
这种差距首先来自历史,2014年10月以前,机关事业单位与企业职工执行的养老办法不同,改革以后,两类人员都开始按照社会统筹加个人账户的思路缴费,养老金与缴费年限、缴费工资紧密挂钩,所以工人三千、公务员八千并不是人人如此,却反映了旧制度、工作年限和收入基础长期叠加后的结果。
其次是缴费基数,养老金不是退休时临时决定的,它像一笔拉了几十年的长账,工资高、缴费足、缴费时间长,个人账户积累自然更多,一些企业长期按照较低基数缴费,部分职工中途断缴或者只缴满最低年限,退休待遇被拉开,并不完全取决于退休前挂着什么身份。
更关键的差距藏在补充养老里,机关事业单位普遍建立职业年金,单位按8%、个人按4%缴费,而企业年金由企业自主建立,截至2025年三季度,全国参加企业年金的职工约3332万人,覆盖面仍有提升空间,我认为,未来缩小差距的一个重要抓手,就是让更多普通企业职工也拥有第二份养老积累。
制度也在主动适应人口变化,渐进式延迟退休从2025年开始实施,男职工法定退休年龄逐步延至63岁,女职工分别逐步延至55岁和58岁,从2030年起,领取基本养老金的最低缴费年限再由15年逐步提高到20年,这不是简单让人多干几年,而是在缴费人数、领取时间和基金承受力之间重新找平衡。
父辈的退休模式难以复制,不代表年轻人的晚年没有保障,而是不能再把全部希望压在基本养老金上,社保尽量不断缴,缴费基数允许时别总选最低档,个人养老金、企业年金和长期储蓄逐步准备,再把健康和职业技能守住,这代退休老人的黄金岁月属于时代馈赠,下一代的安稳晚年,则更需要制度托底和个人积累一起发力。