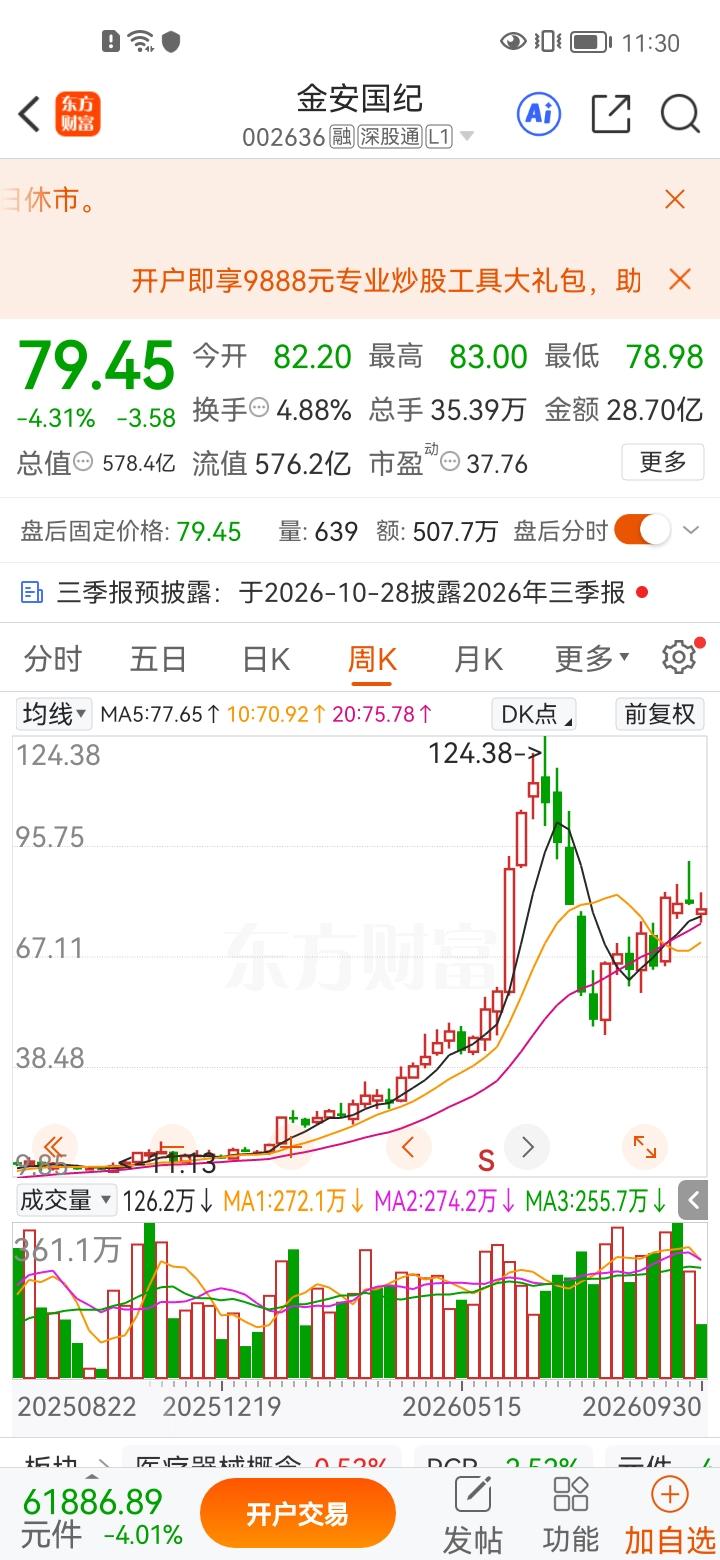
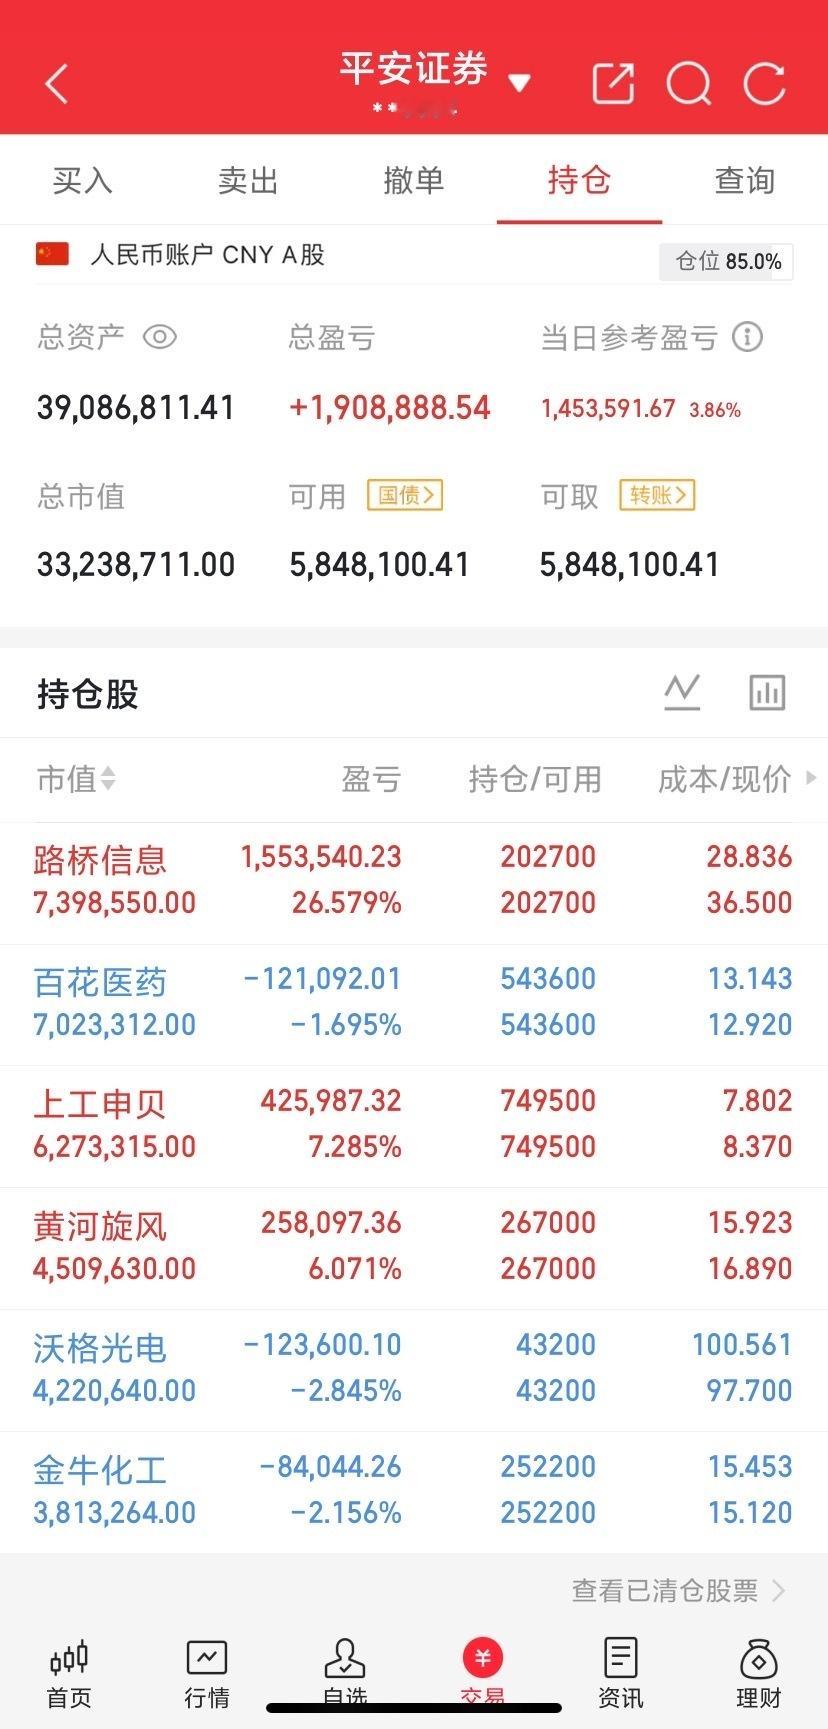
一位广东股民重仓坚守金安国纪(002636),昨天单日账户直接浮亏1.48万元,但他丝毫没有恐慌离场的想法,反而选择逆势加仓,在79.71元的价位再度买入4000股,这一笔加仓,再次投入近32万元。
我认为,这个故事真正值得聊的,不是“亏了还敢加仓”有多刺激,而是一个散户在一只年内暴涨数倍、又从高位明显回撤的股票上,把希望继续压在“重回前高”这件事上。
看金安国纪本身,这只股票今年的走势确实很猛。
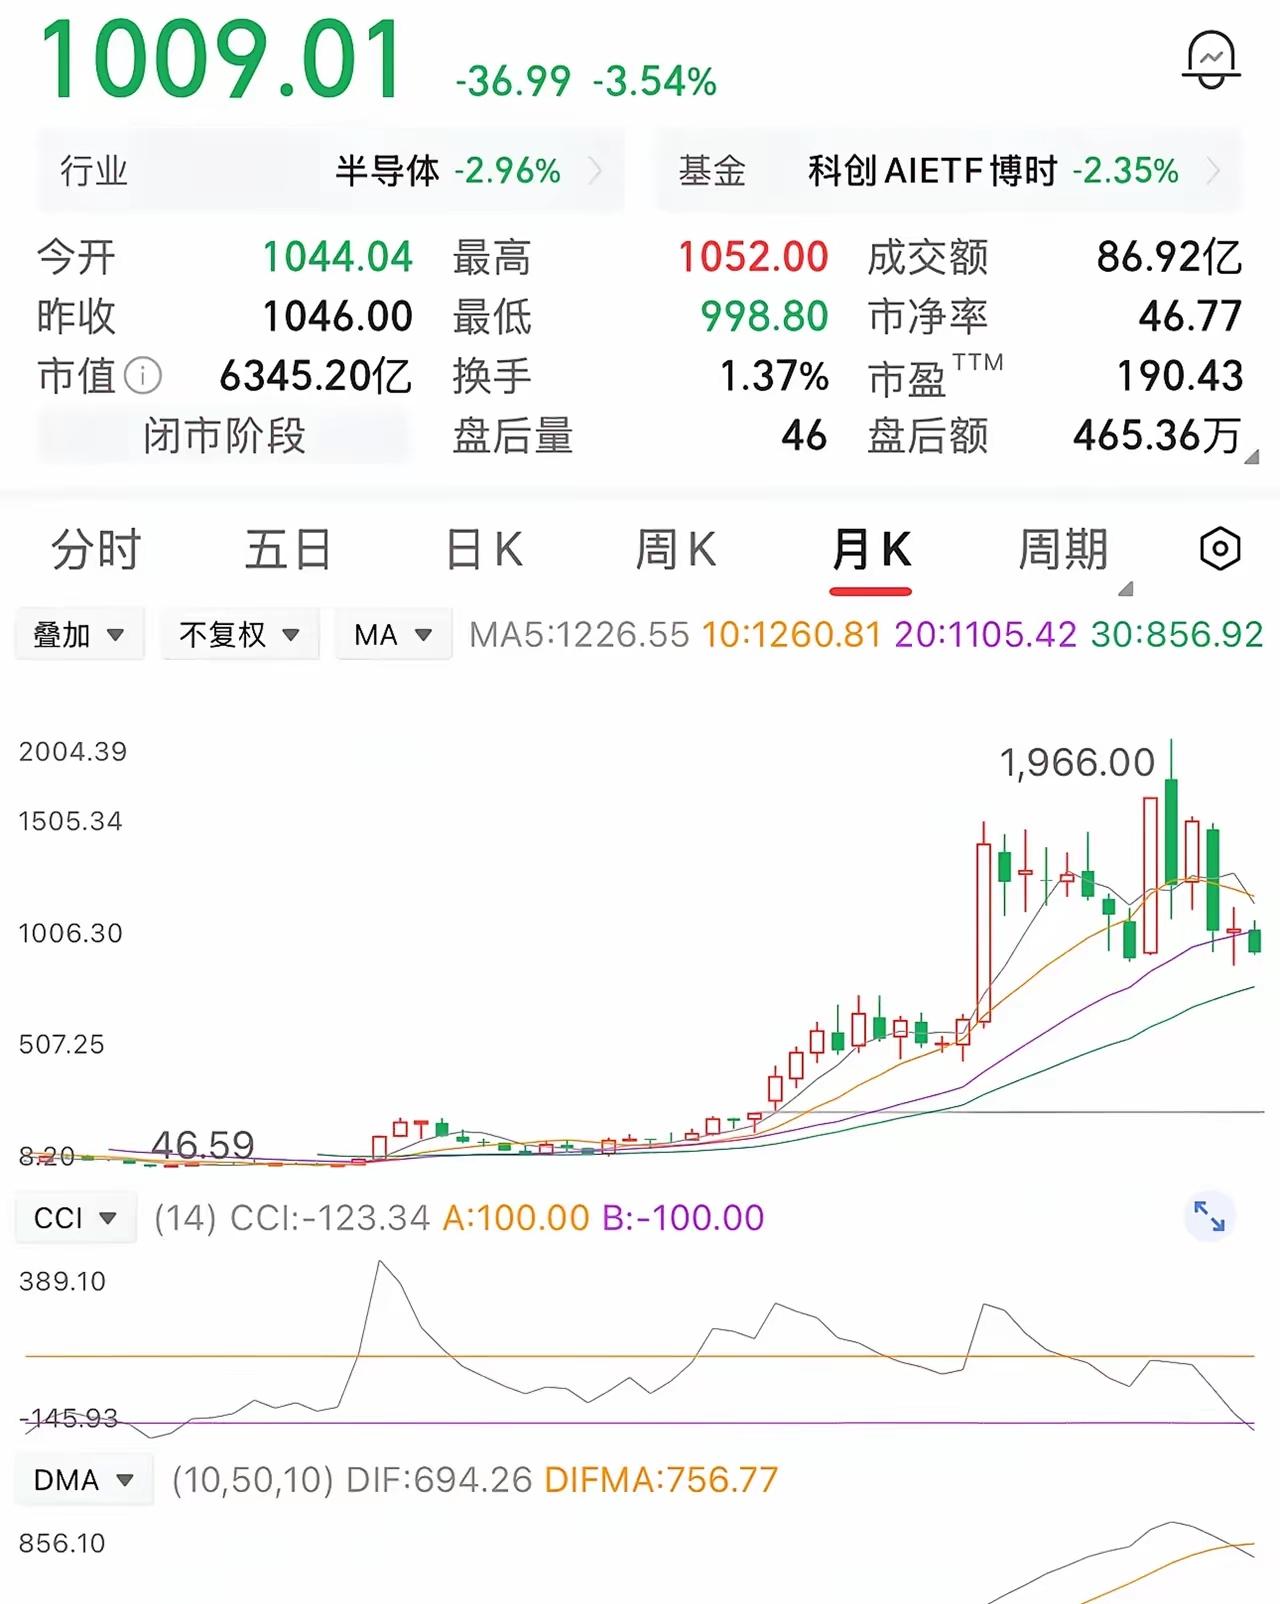
中国证券报相关报道援引公开数据称,金安国纪7月1日盘中最高触及124.38元,创下历史新高,截至当时年内累计涨幅已经超过568%。
到了9月30日,股价收在79.45元,相较124.38元的高点已经回撤约36%。
这类走势最容易给持仓者一种感觉:高点既然到过124元,那重新回到120元似乎只是等多久的问题。
我更愿意说,前高只能证明市场曾经在某个时点愿意给它那个价格,不代表未来一定会再次给。
股价从124.38元退到79元附近,市场交易的东西早就不只是“跌了多少”,还包括盈利持续性、行业价格、资金偏好、估值消化和题材预期。
只盯着“K线以前到过哪里”,很容易漏掉一个更难的问题:公司现在的业绩,究竟能不能支撑市场重新给出那个估值?
金安国纪也不是完全靠概念上涨。
公司2026年半年报显示,上半年营业收入约33.99亿元,同比增长65.74%;归属于上市公司股东的净利润约7.66亿元,同比增长986.66%;扣非净利润约7.70亿元,同比增长955.34%。
这份成绩单确实非常亮眼。
公司此前在业绩预告里也解释过,覆铜板市场行情向好,主要产品覆铜板及半固化片供不应求,销量增加,销售价格上涨,毛利率提升,这些因素推动利润明显增长。
可事情看到这里还不够,今年金安国纪股价多次出现异常波动,公司自己也反复提示风险。
公司公告提到,覆铜板产业会受到客户需求、产能供给、竞争格局、原材料价格等多种因素影响,未来经营业绩存在波动可能。深圳证券交易所
更值得注意的是,市场一度流传公司产品进入英伟达、华为供应链体系,公司已经明确澄清相关信息不实。
按公司公开披露的口径,当时公司未与英伟达、华为开展相关业务合作,现有覆铜板产品也未发现在AI服务器及算力领域应用;高频高速覆铜板仍处于实验室研发和客户送样阶段,尚未形成收入。
在我看来,这恰恰是看金安国纪最不能忽略的一层。
业绩大增是真的,行业景气改善也有公司财报支撑,可市场给出的高价格里究竟包含多少真实盈利增长,又包含多少对未来高端覆铜板、PCB和算力概念的提前想象,这是两码事。
股价涨得越快,这两个东西越容易被混在一起。
再说这笔79.71元买入4000股的网传加仓。
假设交易真实存在,股价真能回到120元,这4000股新增仓位单看价差,浮盈大约16.1万元,吸引力确实很大。
可把方向倒过来看就不一样了。
要是股价跌到60元,这4000股仅价差亏损就接近7.9万元。
仓位越重,判断正确时盈利放大,判断出现偏差时损失一样会被放大。
很多人喜欢把“越跌越买”称作信仰,我觉得这个说法容易把投资问题简单化。
真正值得追问的不是一个人敢不敢继续扛,而是他加仓依据有没有发生变化:半年报里的高增长能不能延续,产品涨价能维持多久,覆铜板供需会不会重新平衡,高频高速产品什么时候真正贡献收入,当前估值还能不能被后面的利润增长消化。
这些问题都有数据支撑,继续持有才叫有逻辑。
要是答案只剩一句“它以前到过120元”,那就等于拿过去的价格给未来做保证。
我认为,普通投资者真正可以从这个案例里带走的,不是模仿别人重仓抄底,而是学会把网传持仓、真实财报、公司风险提示和自己的承受能力分开看。
股市可以有期待,也要尊重事实、敬畏风险,理性投资、量力而行,比靠情绪赌一个前高更有价值。