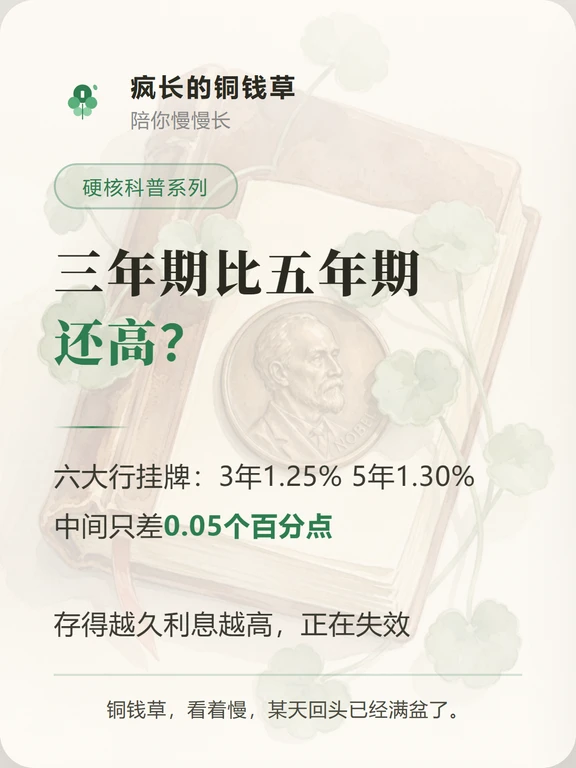
去银行存钱,你是不是还是会下意识勾选五年期?觉得"存得越久,利息肯定越高"?
2026年9月下旬,六大行挂牌利率大致是:1年期0.95%、3年期1.25%、5年期1.30%。三年和五年,只差0.05个百分点。
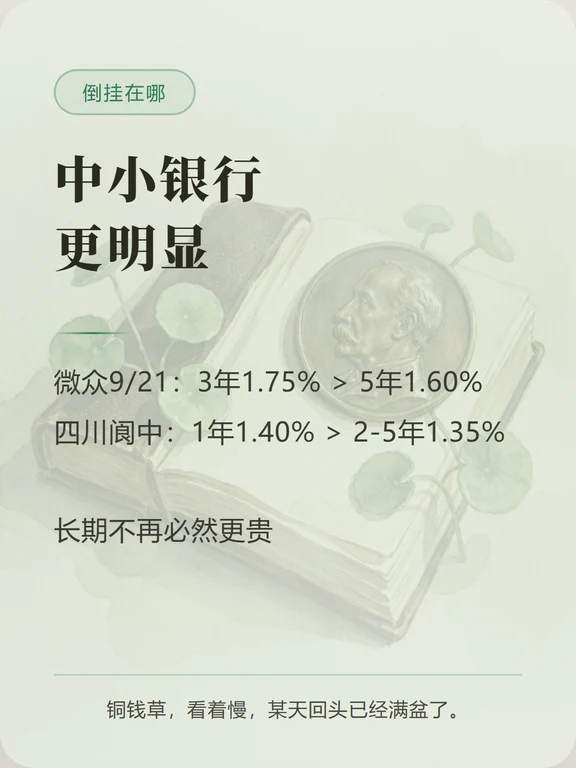
更反常识的是中小银行:微众银行9月21日显示3年期1.75%、5年期1.60%,三年比五年高;四川阆中融兴村镇银行8月调整后,一年期1.40%,两年到五年统一1.35%,一年期反而最高。
今天不讲宏观,只讲三个信号:银行在想什么、你家该怎么放、哪三个习惯该改。
🏦 信号一:银行不想要"贵的长钱"
金融监管总局数据:2026年二季度商业银行净息差1.41%。
翻译一下:银行放100元贷款,一年净利息只有1块4。空间这么窄,它当然不愿意为五年期的钱多付成本。
所以期限和价格一起被压低了——它不缺短钱,怕的是贵的长钱。
📊 信号二:先分时间,再谈利率
按莫迪利安尼生命周期假说的思路,家庭的钱应该按"什么时候用"分层,而不是按"哪个利率高"排队。
翻译一下:决定你能不能拿到那个利率的,不是期限,是你能不能真的持有到期。
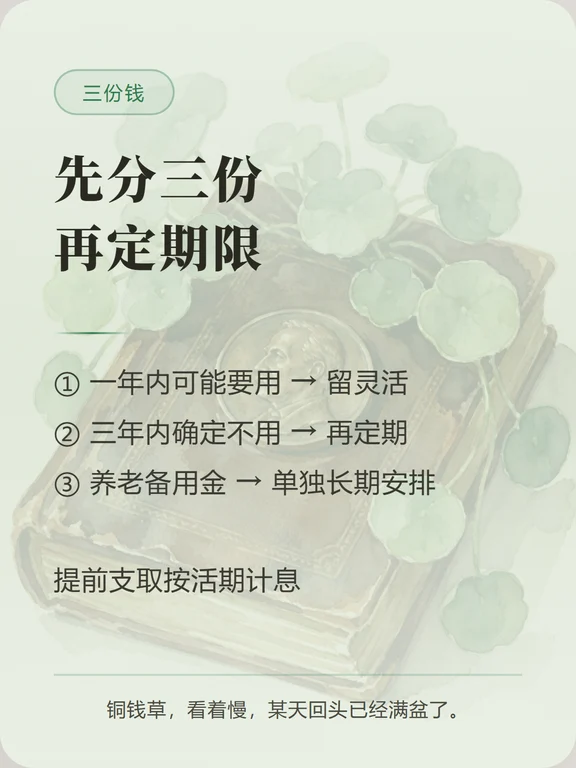
定期提前支取按活期计息。为了多拿0.05个百分点,把明年要用的钱锁进五年,中途一取,那点利差全丢。
① 一年内可能要用的 → 留在活期或更灵活的地方
② 三年内确定不用的 → 再考虑定期
③ 养老备用金 → 单独做长期安排
⚠️ 信号三:三个习惯正在失效
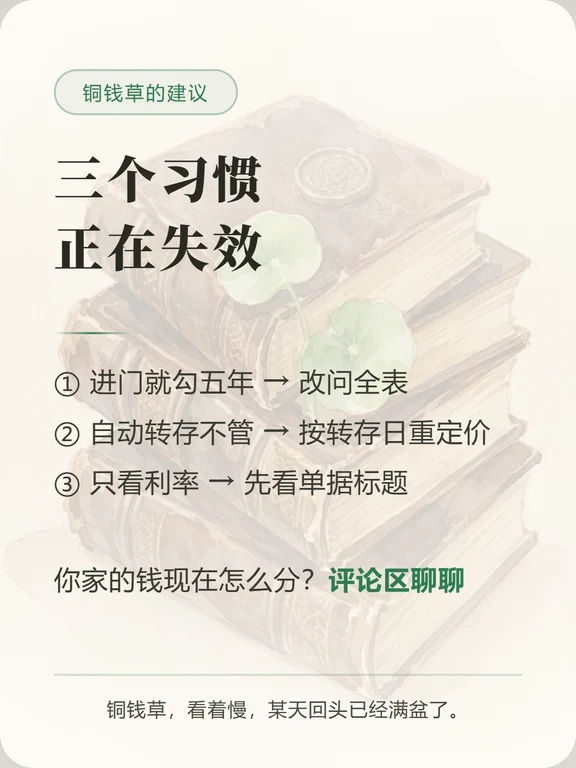
习惯一:进门就勾五年。正确动作是把所有期限都问一遍再比。
习惯二:自动转存不管了。到期自动转存是按转存日挂牌重新计价,不是按你开户那天的利率。到期前手动比一下,值得花三分钟。
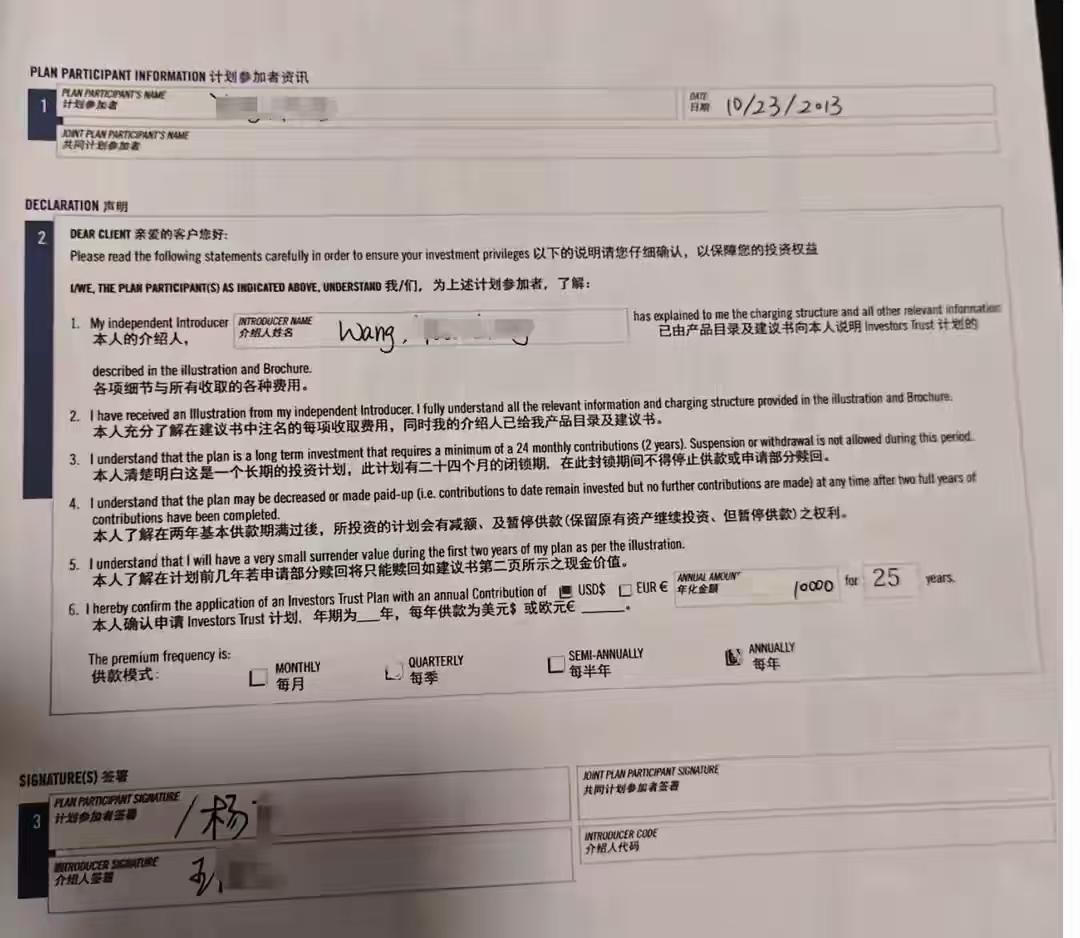
习惯三:只看利率不看单据。回单写"整存整取""大额存单"才受存款保险保障;写"理财""年金""增额寿"就不受。签字前看标题。
还有一条底线:存款保险按同一家法人银行本息合计50万元以内保障,别为了高息盲目搬家。
铜钱草的建议:
如果我家有一笔三五年不用的钱,我不会再执着存最长期。我会先按用途分成三份:一年要用的、三年不动的、长期备用的,各配各的期限。
利率往下走的环境里,真正值钱的不是那个最高的数字,是你对自家资金时间表的清楚程度。
① 先问期限利率全表,别默认五年
② 再把钱按用款时间分三份
③ 最后看清单据标题,分清存款和理财
以上利率为2026年9月下旬公开挂牌信息,实际以各银行网点执行为准。