存储芯片这条线,节后开盘大概率要被资金怼到前排——不是单纯情绪炒作,两份硬到发烫的实锤,直接把AI存储的景气度钉在天花板上。
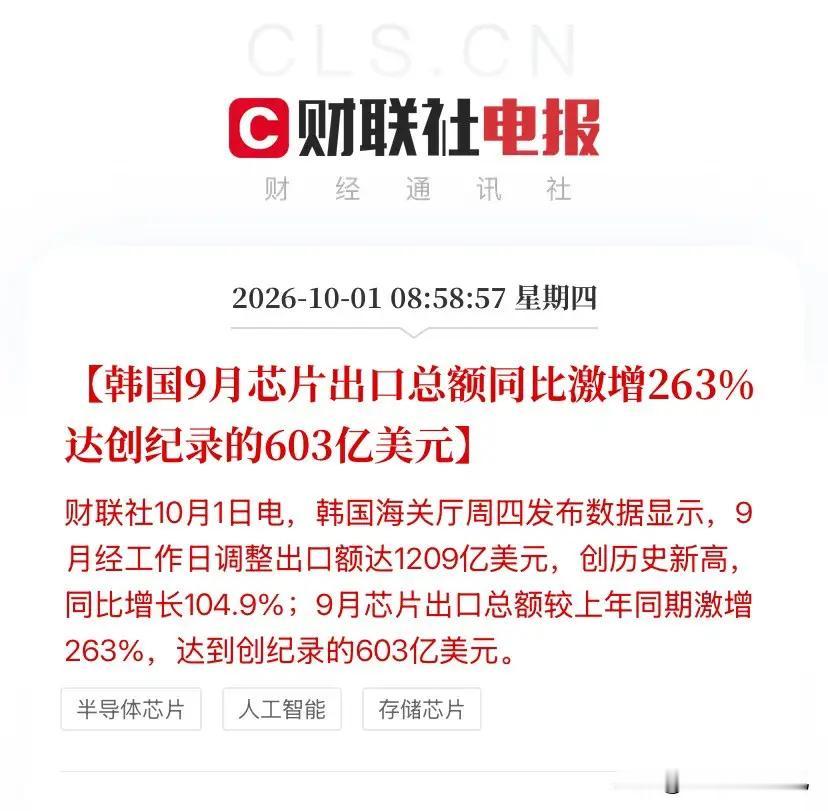
先看第一份,韩国海关厅刚刚释放的数据:9月韩国芯片出口冲到603亿美元,创下单月历史新高,同比暴涨263%;经工作日调整后的总出口1209亿美元,同样刷新历史极值,同比增长104.9%。
韩国是全球存储芯片的核心大本营,三星、SK海力士两大存储巨头都扎根于此,韩国半导体出口数据,就是全球存储需求最直观的风向标。这一轮出口爆发,核心驱动力不是传统PC、手机存量需求,而是AI服务器带来的HBM高带宽内存订单持续放量。AI大模型训练与推理,算力只是基础,存储才是瓶颈,海量参数需要配套海量高速存储,云厂商持续追加采购,直接带动高端存储量价齐升,这份出口数据,是全球AI存储需求火热最硬核的外部验证。
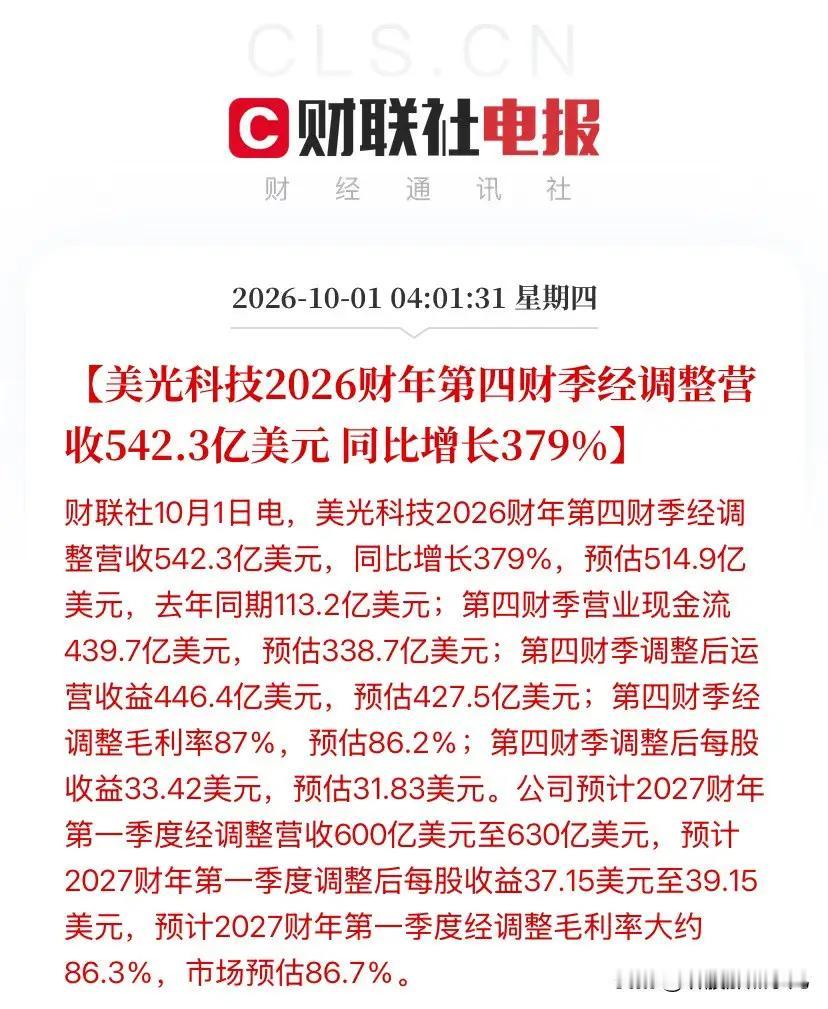
第二份重磅实锤来自美股存储巨头美光。假期出炉的财报堪称炸裂,2026财年第四季度营收大幅抬升,GAAP净利润同比暴涨超1000%,四大业务板块全面回暖。美光管理层在电话会议中明确表态,2027财年的产能已经预售出去75%,短期看不到供需平衡的拐点,AI带来的存储紧缺周期还会延续。海外原厂订单饱满、业绩兑现,彻底打破了“存储涨价只是短期反弹”的质疑,行业周期反转已经落地,不再是遥远预期。
两大重磅消息共振,存储芯片的逻辑已经发生变化。过去市场很多时候把存储当成周期股博弈,涨一波就担心价格见顶回落;而现在AI带来的是增量需求重构,HBM属于全新的高附加值赛道,打开了存储行业长期成长空间。
落实到A股产业链,细分方向清晰。上游HBM原材料、光刻胶、特种树脂;中游存储芯片设计、封测、存储模组;下游企业级SSD、存储配套方案厂商,都会受益于本轮超级周期。节前双创板块持续深度杀跌,不少存储相关标的跟随大盘大幅回调,本身就存在超跌修复的需求,叠加假期两大产业利好催化,节后资金很容易优先选择这条有基本面支撑的赛道。
但这里必须理性区分机会与风险。利好催化≠全线普涨,资金会优先筛选具备真实供货能力、有订单落地的标的,单纯蹭存储概念、没有实质业务的小票,大概率只是脉冲式冲高,持续性很差。同时,存储芯片本质依然带有强周期属性,一旦后续云厂商资本开支放缓,HBM价格回落,板块行情也会快速承压。另外节前成长股情绪偏弱,即便有利好加持,如果节后开盘板块直接大幅高开,也要警惕利好兑现、短线资金获利了结的抛压。
操作层面,不要盲目追高。如果节后小幅高开,伴随成交量持续放大,可以重点跟踪产业链核心标的;如果大幅高开、量能跟不上,优先观望,等待分化之后再寻找低吸机会。
风险提示:本文仅产业信息与盘面逻辑推演,不构成任何投资建议。存储芯片行业具备强周期性,海外供应链政策、云厂商资本开支变化,都可能改变行业景气节奏,个股波动风险较高。