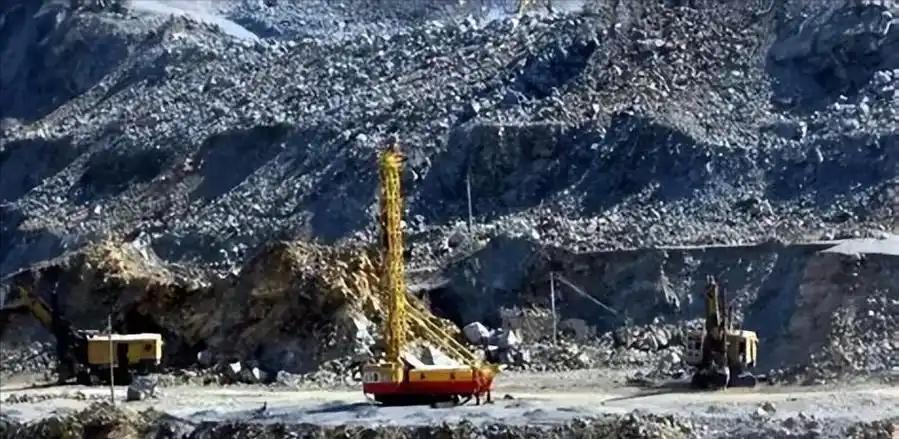
澳大利亚估计要睡不着觉了。鞍山那堆扔了几十年、含铁量才一成出头的废石头,被中科院团队搬进炉子转了一圈,出来直接变成含铁六成五的炼铁好料。一年能消化600万吨尾矿,金属回收率从七成五干到九成以上,能耗还省了三成。
全国这类难选矿加尾矿拢共400亿吨,以前是占地又花钱的包袱,现在呢?战略储备。过去十年光买澳洲矿就花出去七万亿,人家涨价你连还价的底气都没有。现在牌面开始亮了。但这事真能一夜翻盘吗?
鞍山,2026年1月正式投产的磁化焙烧工程,不是实验室里的小打小闹。三条185万吨级生产线全年满负荷,一年能啃下556万吨铁尾矿,把11%的贫矿硬生生提成65%的富矿。
这个品位有多能打?和澳洲直接挖出来的优质铁矿站在同一水平线。更关键的是核心数据,铁矿物转化率冲到98%,能耗比传统工艺低35%,生产成本直接往下压了一大截。
这技术可不是凭空冒出来的。从上世纪50年代开始,中科院的前辈就盯着低品位铁矿较劲。朱庆山团队接手后,一攻就是二十多年,终于破解了反应效率低、系统不稳定的老难题。
他们搞出的颗粒停留时间精细调控技术,通俗说就是让每块矿石在炉子里都“待够火候”。既不浪费能源,又能把磁性激发到极致,这才让废石有了“变身”的底气。
现在这套技术已经不是独家秘方。11套产业化工程已经签约,未来总处理规模要超1500万吨。从鞍山起步,这股“点石成金”的力量正在向全国扩散。
澳洲矿企的好日子,其实早就开始松动了。2025年从澳洲进口的铁矿石金额,已经下降了7.6%,到2026年4月,必和必拓终于扛不住了。
原本狮子大开口要涨价15%,最后不仅降价20多美元,还把人民币结算比例提到50%以上。要知道几年前,他们还强硬到只认美元结算,根本不把中国买家放在眼里。
这背后的底气,正是来自国内资源的激活。过去我们缺的不是矿,是把贫矿变富矿的技术。全国近300亿吨难选铁矿、100亿吨含铁尾矿,以前是包袱,现在成了谈判桌上的筹码。
但要说一夜翻盘,还为时尚早。2025年我国依然进口了12.59亿吨铁矿石,其中7.59亿吨来自澳洲,占比仍超六成。鞍山项目的年处理量,目前还只是进口量的零头。
技术落地也需要时间。一座556万吨级的工厂,从开工到投产用了近两年。要把400亿吨储备全部盘活,不是建几条生产线就能搞定的。
更现实的是成本问题。虽然技术已经大幅降本,但全国尾矿分布零散,有些矿山交通不便,运输和建厂成本可能抵消收益。不是所有废石都能像鞍山这样集中高效处理。
不过趋势已经很明显了。澳洲铁矿的暴利时代正在终结。他们挖矿的综合成本才19美元/吨,却能卖到上百美元,这种剪刀差再也难以持续。
当我们自己的“废石”能稳定产出优质矿,进口矿的议价权自然就回到了我们手里。2026年港口积压的980万吨澳洲矿,就是最直接的证明。
这背后其实是一场资源战略的转型。过去我们被动买矿,现在主动造矿。把闲置的资源变成战略储备,比任何海外投资都更靠谱。
而且这项技术的价值不止于铁矿。它已经拓展到锰、磷、铝加工和固废利用领域,相当于搭建了一个通用的资源激活平台。
未来几年,随着更多生产线落地,进口矿的占比会慢慢下降。但这不是要彻底抛弃进口,而是要掌握主动权。你涨价我就多用车国内矿,你降价大家再坐下来谈。
真正的翻盘,不是某一天突然宣布不再进口澳洲矿。而是像现在这样,用技术打破垄断,让对方明白,中国的市场不再是他们随意要价的提款机。
鞍山的炉子还在转,那些堆了几十年的废石头,正在悄悄改变全球铁矿的格局。澳洲或许还能睡好觉,但再也不能像以前那样高枕无忧了。
技术突破从来不是一蹴而就的奇迹,而是二十多年深耕的必然。当我们把更多精力放在自主创新上,所谓的“卡脖子”难题,终会变成新的发展机遇。
这不是结束,而是一个开始。一个让中国资源优势真正转化为发展优势的开始,一个在全球大宗商品市场掌握更多话语权的开始。