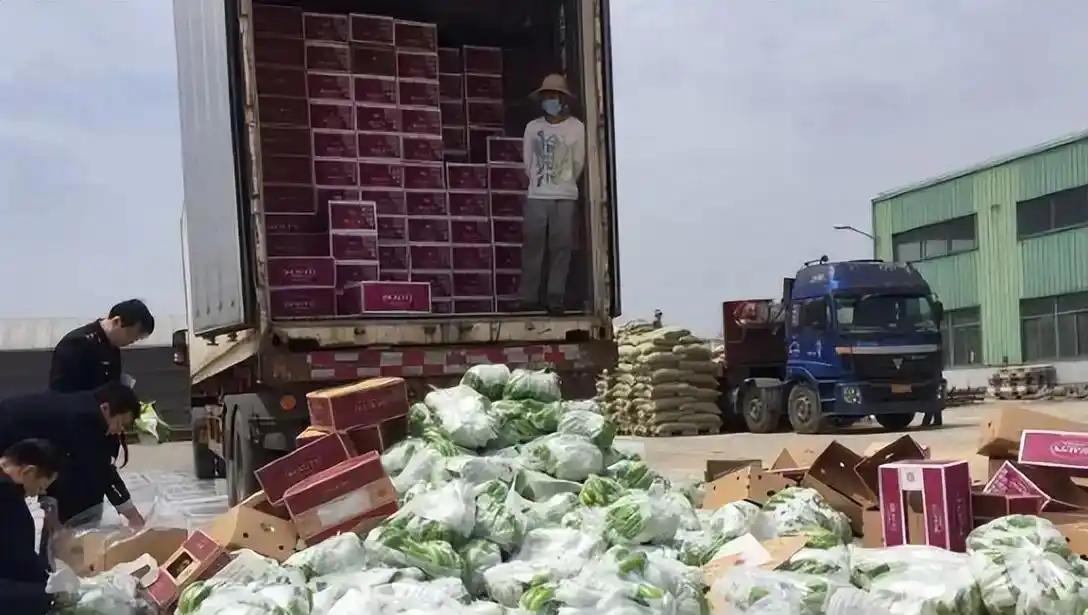
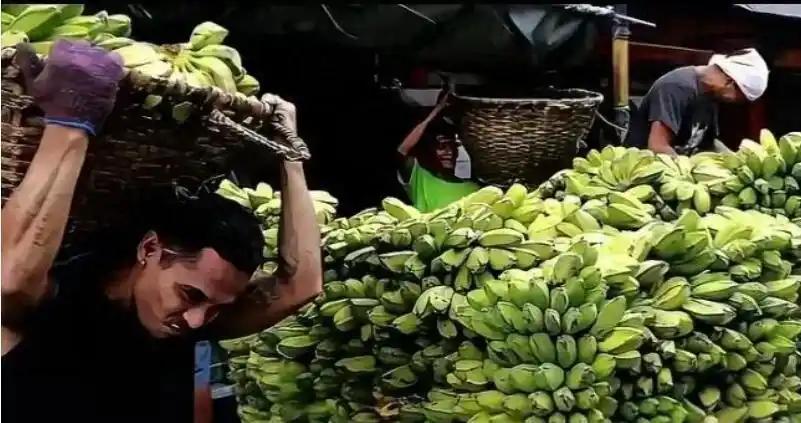
菲律宾这下彻底慌了!过去靠香蕉从中国赚外汇,如今中国不买了,出口一下子掉链子,急得团团转。早些时候不好好想着合作,现在后悔也晚了!
先把话说清楚,中国并不是一根香蕉都不买了,真正发生的变化是菲律宾香蕉在中国进口市场的份额和排名一起往下掉,买家只是换了更多来源,这才是所谓出口掉链子的核心。
2024年,中国从越南进口香蕉625166吨,从菲律宾进口463306吨,越南第一次超过菲律宾,后者的对华出口量更是创下15年来低点,这个变化相当刺眼,也让菲律宾坐了多年的第一把交椅易手。
这对菲律宾香蕉产业冲击不小,因为它曾连续20年坐在中国最大供应国的位置上,靠着距离近、产量大,把大量卡文迪许香蕉卖进中国市场,形成稳定渠道,曾经的优势因此不再稳固。
如今这张熟悉的贸易牌突然没那么好用了,不是中国市场消失,而是中国买家手里多了越南、柬埔寨、老挝和厄瓜多尔等替代选项,议价空间也变大,供应商之间的竞争也就摆到台面上。
菲律宾自己也清楚,问题首先出在供给端,香蕉主产区长期受到热带枯萎病,也就是巴拿马病侵扰,产量、品质和交货稳定性都被持续拖累,连出口计划都不得不反复调整。
这种病最麻烦的地方在土壤里,病菌能够长期存活,感染后会阻断植株吸收水分和养分,正好击中了菲律宾出口主力卡文迪许香蕉的命门,一旦扩散,复种成本和周期都会上升。
截至2025年,菲律宾农业部门称,仅达沃地区就有约15500公顷香蕉种植地受到影响,农场受损后,出口商自然难以按原来的节奏和数量交货,这还只是一个重点产区的统计。
种植面积减少只是第一层压力,人工、肥料、能源和海运成本一起上涨,又把菲律宾香蕉报价往上推,买家就会重新计算每一船货的成本和风险,利润空间就被两头一起挤压。
越南此时抓住了窗口期,既靠近中国,陆路和海运距离也更有优势,生产成本相对较低,供应量还在增加,价格自然更容易打进中国市场,这正是菲律宾难以忽视的价格压力。
更关键的是,越南并不是突然捡到便宜,过去几年一直扩大种植和出口,货源组织也更加稳定,供应链越做越顺,交货确定性也更高一些,中国采购商自然更愿意试新来源。
当同样一箱香蕉摆在采购商面前,一边是价格偏高、供应不稳,另一边是距离更近、交货更快,订单流向发生变化并不奇怪,商业选择终究要算账,谁能稳定交货,谁就更容易留下。
地缘政治也会影响商业判断,但它更像放大器,不是唯一开关。菲律宾对华关系持续紧张,会让进口商在长期合同和供应布局上更加谨慎,这会直接影响企业对风险的估值。
菲律宾香蕉种植者协会早就提醒,市场份额下滑与巴拿马病、生产困难和地缘问题叠加有关,这说明产业危机不是一句“加强营销”就能解决,根子仍在供给能力,不能只在销售端做文章。
所以菲律宾农业部门后来推出援助措施,包括发放106000株香蕉种苗、120000份有机肥,并投放超过215000个生物防治剂,试图让受损农场逐步恢复生产,并计划推动抗病品种研究。
这些动作说明菲律宾并非没有补救机会,2025年其香蕉出口量还预计回升25.6%,达到293万吨,重新成为全球第二大香蕉出口国,行业并未彻底崩盘,但恢复仍需要时间。
可出口总量回升,不等于中国市场的旧位置自动回来。中国买家已经完成一轮供应多元化,菲律宾要抢回份额,必须拿出更稳定的品质、价格和交付能力,否则只是总量好看、结构失血。
这也是菲律宾最该面对的现实:香蕉出口牵动的不只是几家大企业,还关系到种植户收入、运输包装和达沃等产区的大量就业,背后是一整条产业链,任何一个环节受损都会传导到农户。
如果继续把失去份额简单归咎于中国“不买”,就会错过真正的问题。病害没有压住,成本没有降下来,物流和贸易条件没有改善,市场自然会用订单投票,更不能把产业问题包装成单一政治故事。
中国市场的大门并没有关上,但它也不会永远为某一个供应国保留头把交椅。菲律宾现在着急,真正晚的不是中国停止采购,而是竞争对手已经把替代方案做成熟了,这笔账最终还得由菲律宾自己面对。