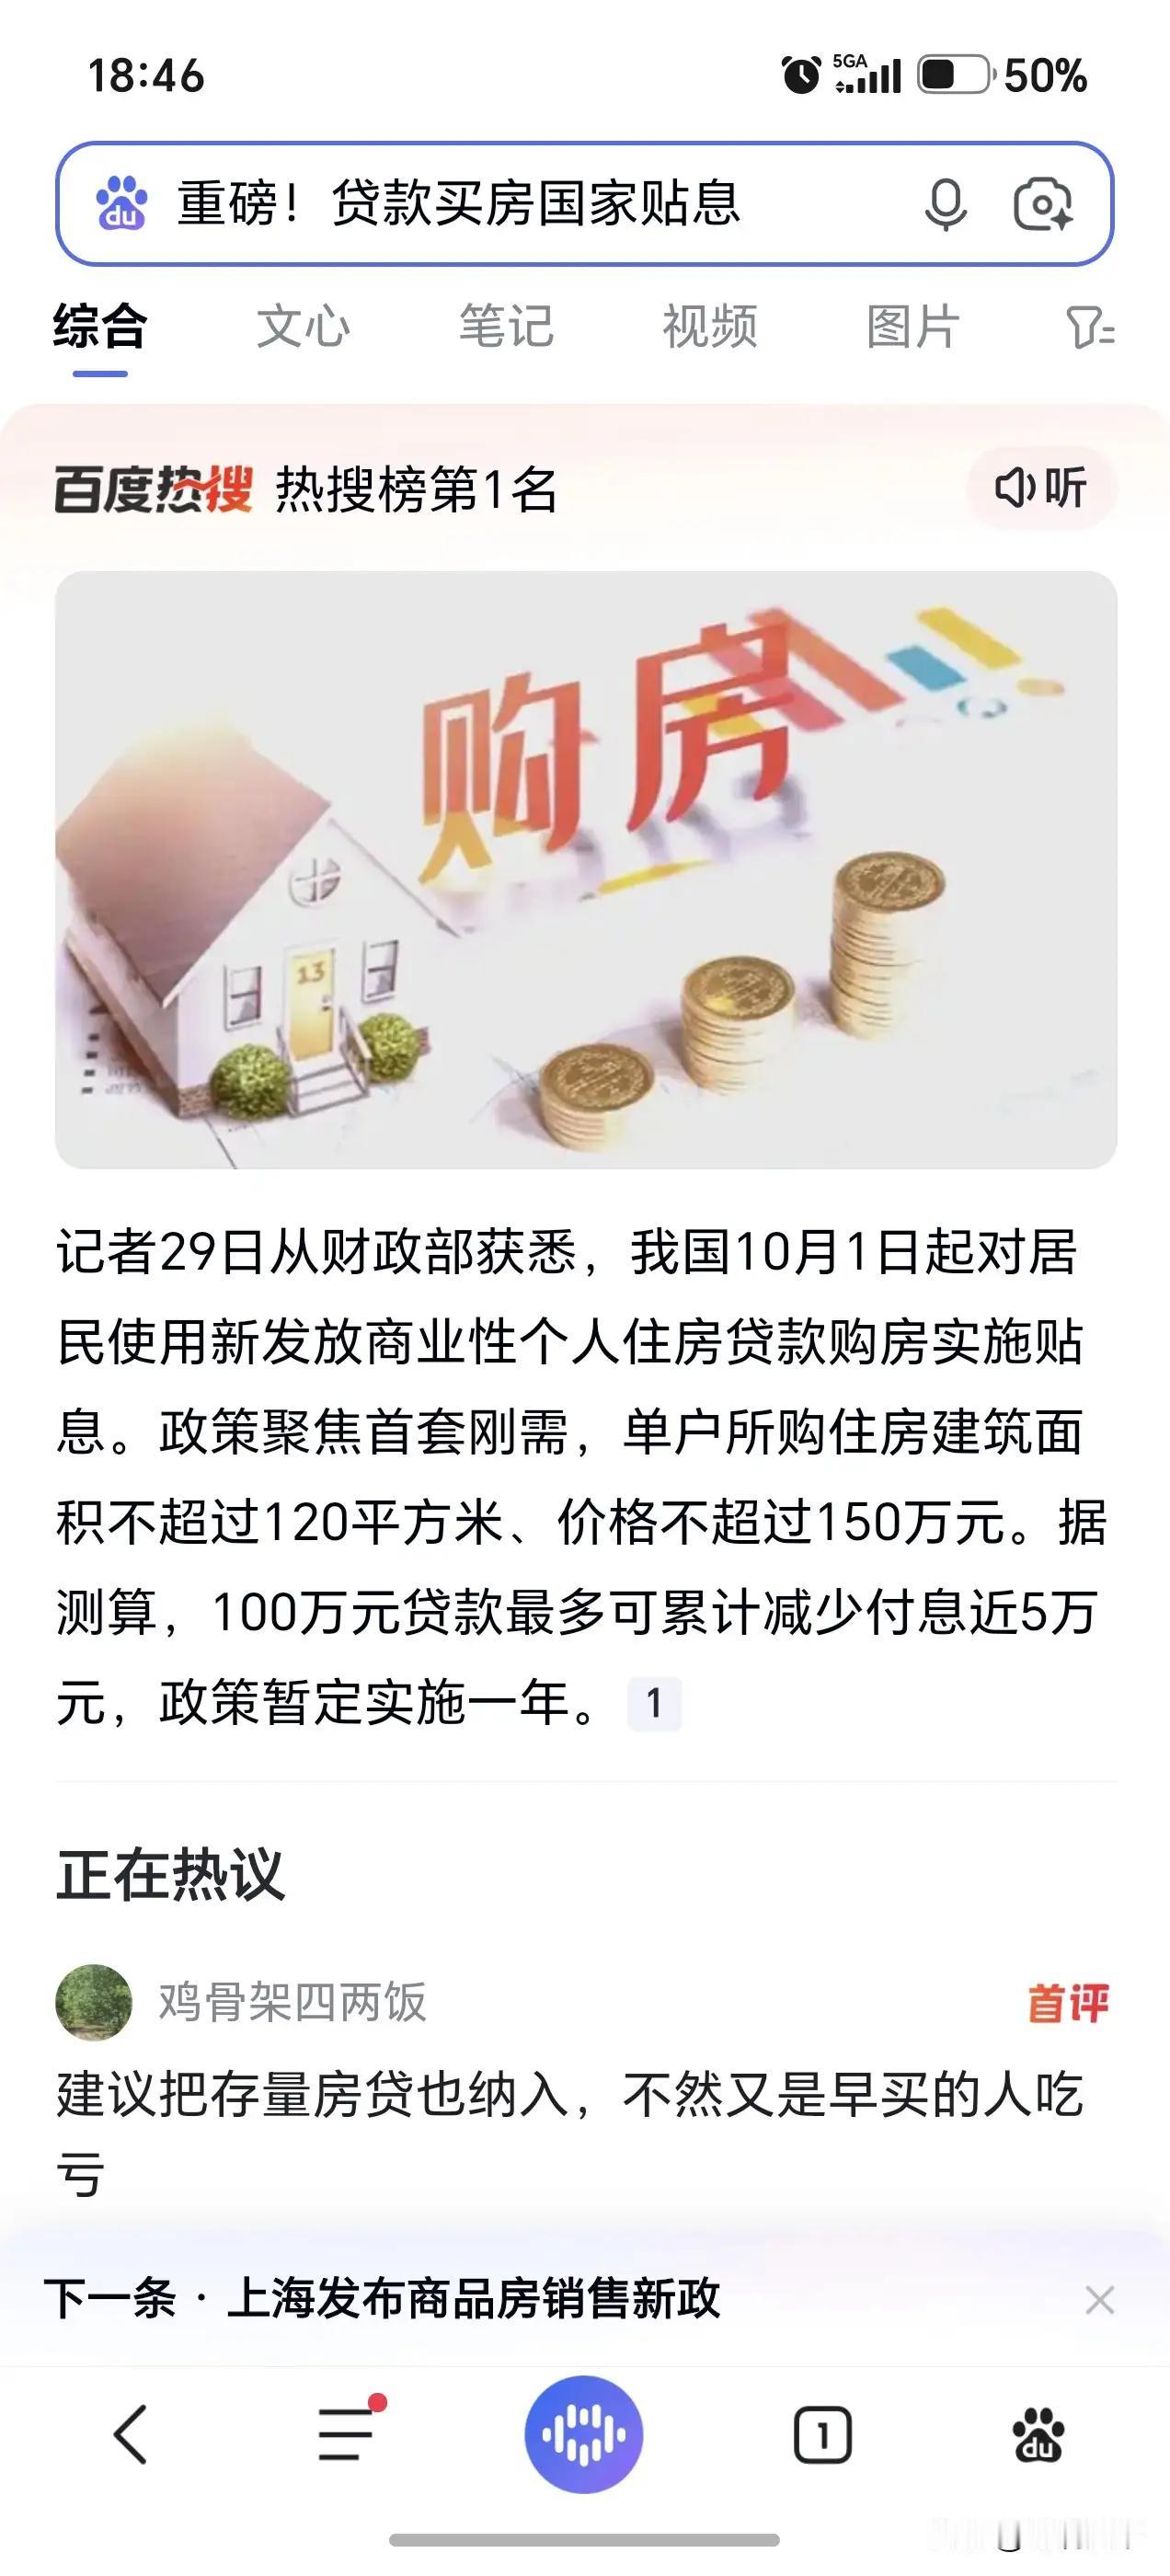
楼市真正的卡点,从来不是缺少利好,而是普通人敢不敢背上二三十年房贷
9月28日国务院常务会议提出部署一批增量政策,研究出台稳楼市、促进就业增收相关举措。这次最值得留意的变化,是把房地产和居民就业、收入放在同一个框架里统筹考虑。当然目前还处在研究阶段,细则尚未落地,不能当成已经全面执行的政策。
很多人习惯盯着各类楼市新政,看首付下调、利率优惠、贴息补贴,以为只要不断释放利好,成交量就能立刻回暖。但现实常常是政策很热,购房者却依旧冷静观望。交易环节的门槛可以降低,融资成本可以下调,可如果普通人对未来收入没有稳定预期,就算首付再少、利息再低,也很难下定决心签下长达二三十年的房贷合同。
压在购房需求之上最大的阻碍,不是当下要拿出的一笔钱,而是未来几十年持续的现金流不确定性。大家担心的,是收入波动、岗位不稳,害怕一旦收入缩水,月供会变成沉重负担。
对于已经背上房贷的家庭来说,住房同样深度绑定整体消费能力。每月扣除月供之后,剩余收入能不能覆盖子女教育、老人医疗等家庭开支,直接决定家庭有没有余力去装修、换车、出游。房子不该变成榨干家庭其他消费能力的无底洞。评判楼市政策有没有实效,不能只看新房成交数字,更要放到完整的家庭收支账本里去衡量。
这次将稳地产和促就业增收绑定,思路其实抓到了核心。短期刺激政策可以拉动一时的交易量,但想要修复市场信心,依靠的是长期稳定的收入预期。
短期政策可以撬动交易,但人心的观望很难靠补贴快速扭转。只有就业岗位更稳、居民收入预期改善、楼盘交付风险可控,观望的人群才会愿意出手。比起渲染房价即将上涨,让普通人对未来日子有确定感,才是稳楼市最根本的解法。
你认为理财是必要的吗?我认为必要。
@豆包 帮我点评