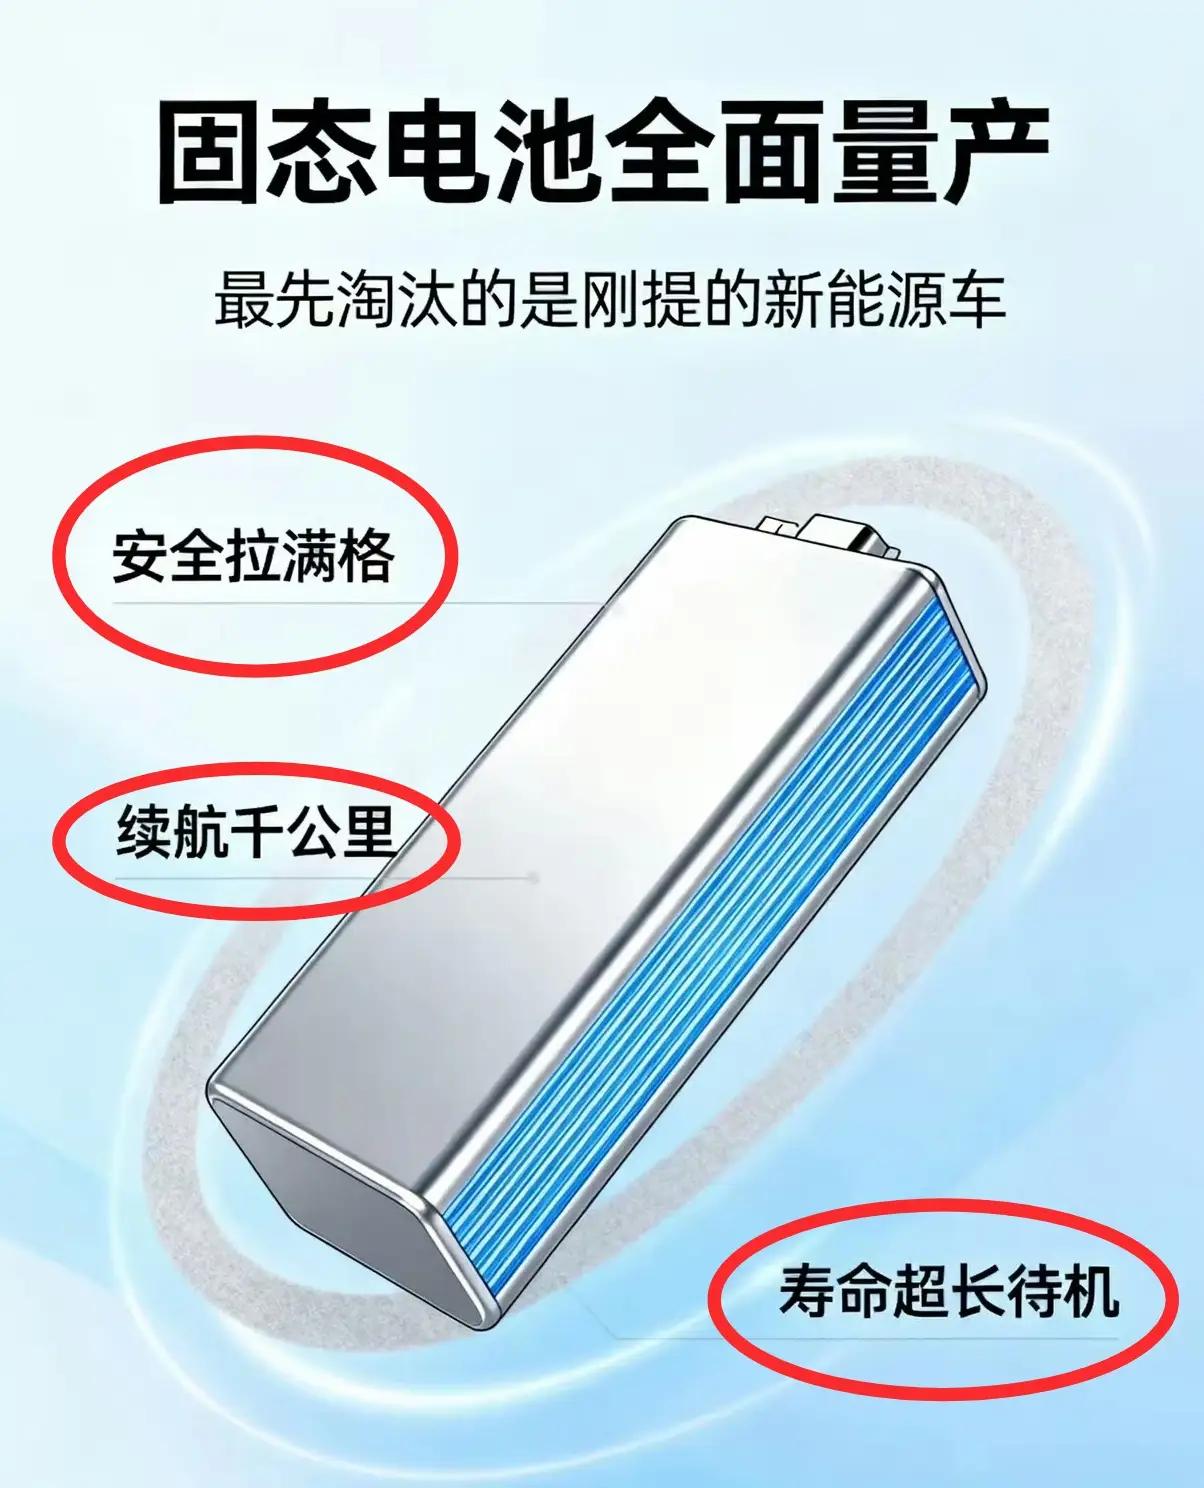
固态电池量产,为什么最先承压的是现有电车,而不是燃油车?
很多人第一眼看到这个结论都会觉得反直觉:明明现在路上电车越来越多,燃油车持续萎缩,固态电池问世,难道不该继续加速淘汰油车吗?
车评人和行业大V这个观点,核心不是说燃油车不受影响,而是竞争赛道不一样。固态电池新车和现在的液态锂电电车,属于同赛道直接替代;而燃油车是另一套动力体系,受冲击会慢很多。
先说固态电池实打实的两大杀手锏。
第一是安全底层升级。去掉了易燃的液态电解液,换成固态电解质。破坏性针刺测试,电池包被戳穿也不会起火爆炸,直接解决了液态锂电池最大的隐患——热失控自燃。一直困扰电车车主的起火焦虑,被从根源抹平。
第二是能量密度飞跃,量产规划车型CLTC续航轻松突破1000公里,不是PPT概念,已经纳入车企量产时间表。同时快充能力更强、冬季续航衰减更少。
同样预算,一边是新款固态电车:千里续航、针刺不起火、快充更快;另一边是老款液态锂电电车,续航500公里上下、存在自燃隐患。消费者选购新车的时候,两款都是电车,会直接横向对比。同品类技术代差,杀伤力最强。一旦固态车型上市,现有液态电池新车的产品力会被拉开差距,新车定价承压;二手电车贬值速度会进一步加快,这就是业内说最先被冲击的是现有电车的底层逻辑。
而燃油车的用户群体,需求逻辑完全不同。很多燃油车用户选择油车,看重的不是续航、电池安全,而是加油补能网络、维修便利性、没有电池衰减顾虑。这部分人群本身就不是当下电车的核心目标客户。固态电池新车初期成本很高,量产上车会优先搭载高端车型,定价不低,很难一下子撬动追求低成本、简单可靠的燃油车用户。所以燃油车是慢慢被挤压,不会是第一波被“干掉”的对象。
但这里也要区分一个关键时间窗口:小批量量产≠大规模普及。
行业普遍的节奏,2027年前后是小批量高端车型试装固态电池,成本居高不下;要等到2030年之后,全固态电池才有机会大规模普及,成本下降,才能下沉到普通家用车市场。短期固态车型只是高端新品,不会立刻横扫市场。现阶段半固态电池,属于液态电池的改良版本,还达不到全固态这种颠覆性的性能。
简单总结:
固态电池大规模落地的初期,是新能源赛道内部的技术洗牌,新固态电车直接挤压老款液态锂电电车(纯电、增程、混动)的新车销量与二手车残值;等到固态电池成本持续下探,车型下放到主流价位之后,才会进一步加速燃油车的退出。
这个观点不是否定固态电池对燃油车的长期颠覆,只是区分了冲击的先后顺序:先内卷电车,再蚕食油车。